את המחיר של חבית נפט אפשר לבדוק בכל רגע. לכוח מחשוב, הקומודיטי שעליה רץ כל הבום של ה-AI, יש הרבה מחירים, אבל אף אחד מהם אינו ה-מחיר.
בחודשים האחרונים יש המון באזז סביב הניסיון לשנות את זה. בורסת הסחורות של שיקגו מחכה לאישור כדי להתחיל לסחור בחוזים עתידיים על כוח מחשוב, ובורסות נוספות ממהרות להציע חוזים מתחרים. אבל אני רוצה לשכנע אתכם שהחלק החשוב באמת בסיפור הוא מדד המחירים שלפיו ייקבע כמה החוזים האלה שווים. כל בורסה מגדירה את הסחורה אחרת, וההגדרה שתתקבל תקבע מי יוכל להגן על עצמו מפני שינויים במחיר, ומי יישאר חשוף להם. התחנה הראשונה היא דווקא ירושלים, כי מדינת ישראל כבר ניסתה להגדיר מחיר שוק לכוח מחשוב, ומה שקרה לה בדרך ממחיש כמה הבעיה קשה.
רשות החדשנות מחפשת את מחיר השוק
בתחילת 2025 הבינו בממשלה שכדי לשמור על ההובלה הישראלית ב-AI, חברות ישראליות צריכות גישה לכוח מחשוב מהסוג שמאמן מודלים גדולים, בהיקף שאף סטארטאפ או מעבדת מחקר לא יקימו לבד. רשות החדשנות הציעה מענק של עד 160 מיליון שקל למחשב העל הלאומי שעלותו עולה על חצי מיליארד שקל, בתנאי שחברות וחוקרים ישראלים יקבלו גישה לחלק ממנו בהנחה של 30% לפחות ממחיר השוק. במכרז זכתה חברת נביוס (Nebius), שהבטיחה מתקן עם כ-4,000 מאיצי B200 של אנבידיה.
ה-B200, למי שלא נוהג לאמן מודלים להנאתו, הוא אחת המכונות שמניעות את הבום הנוכחי ב-AI: שבב של מאיץ גרפי (GPU) שיודע לעשות הרבה פעולות חשבון במקביל, בזמן שהוא פולט קיטור ועושה רעשים כמו "פום פום צ'קה צ'קה". בוגרי מדמ"ח קוראים לזה הכפלת מטריצות, כדי להתנשא מעלינו הכלכלנים, שלמדנו אקונומטריקה אבל מעולם לא נדרשנו להפוך מטריצה, כי אדם סמית' לא ביקש. הרבה פעולות חשבון במקביל צריך כשמרנדרים תמונה תלת-ממדית במשחק מחשב, כשכורים מטבעות קריפטו, וכשמעבדים את כל המדיה באינטרנט כדי ללמד מודל לזהות אם יש נקניקיה בתמונה.
הקומוניקטים על המיזם רצו בתקשורת, שחזרה שוב ושוב על ההנחה ממחיר השוק. לא מצאתי עיתונאי אחד ששאל "רגע, מה זה מחיר השוק?" וזה מובן לגמרי למה: כתבה על הנחה ממחיר שלא קיים לא מביאה קליקים. לשמחתנו, לבלוג הזה מעולם לא היו שאיפות להיות פופולרי.
מחיר שוק מוסכם לשעת B200 לא היה קיים ב-2025, וגם היום אין. יש מחירים שונים אצל ספקים שונים, לשבבים שונים, בתצורות שונות ובמדינות שונות, ואין בורסה או שער יציג יומי לבדוק מולם. רוב הרכישות הגדולות של כוח מחשוב נסגרות במשא ומתן בחדרים חשוכים עם עשן סיגריות, וכוללות שריון קיבולת, התחייבויות למספר שנים, הנחות כמות ו"אשכולות שרתים בהתאמה אישית".
בקול הקורא שפרסמה ב-2025 הגדירה רשות החדשנות את מחיר השוק כך:
מחיר השוק – המחיר הממוצע המבוסס על המחירונים המפורסמים בשלושת אתרי האינטרנט הבאים: https://lambdalabs.com, https://cloud.digitalocean.com/ ו-https://nebius.ai/prices
שזה פתרון לא רע, אם אתם מתעקשים לתת הנחה על מחיר שוק שלא קיים. שימו לב שמחיר השוק לא נגזר מעסקאות שהושלמו, ממכרז פומבי או מחשבוניות של לקוחות, אלא ממה שרשום בשלושה אתרי אינטרנט. ואז הסתבר ש-DigitalOcean בכלל לא מפרסמת מחיר ל-B200 (היא מציעה את B300 החדש יותר).
הזכייה של נביוס סיבכה את התמונה: מי שתגבה את הכסף תעשה זאת לפי מחיר שהיא עצמה יכולה להזיז בעדכון של דף באתר שלה. מי שקרא את הפוסט עטור השבחים שלי על ריבית הליבור מכיר את הבעיה במחיר שוק שמבוסס על סקר לא מחייב: רוב הלקוחות הגדולים לא משלמים את המחיר שבאתר, כפי שרוב הבנקים לא לוו בריבית שדיווחו לליבור.
מי שיפנה היום למסלול השוברים של הרשות לא ימצא זכר לשלושת המחירונים. יש רק הפנייה לקונית לאתר של נביוס עצמה, שם "יפורסם מעת לעת" מחיר השוק. פניתי לרשות החדשנות לשאול איך היא מגדירה היום את מחיר השוק ולמה שינתה את ההגדרה, אבל האימייל כנראה הלך לאיבוד.
ועדיין, התוכנית עצמה לא רעה. אנשים שכן יודעים איך B200 נראה ונשמע הסבירו לי שהמחיר שמקבלות החברות הישראליות נמוך מהמקובל. אותנו מעניינת הבעיה שנתקלה בה הרשות כשניסתה להגדיר על מה לעזאזל היא נותנת הנחה.
שיקגו מגלה את אותה הבעיה
בואו נתחיל עם הגרף הזה ששאלתי מבנק ההשקעות גולדמן זאקס. במקום לעשות תחזיות, האנליסטים של גולדמן לקחו את הערכות וול סטריט להכנסות של אנבידיה מדאטה סנטרים, וגזרו מהן כמה התעשייה כולה צריכה להשקיע בתשתיות AI.
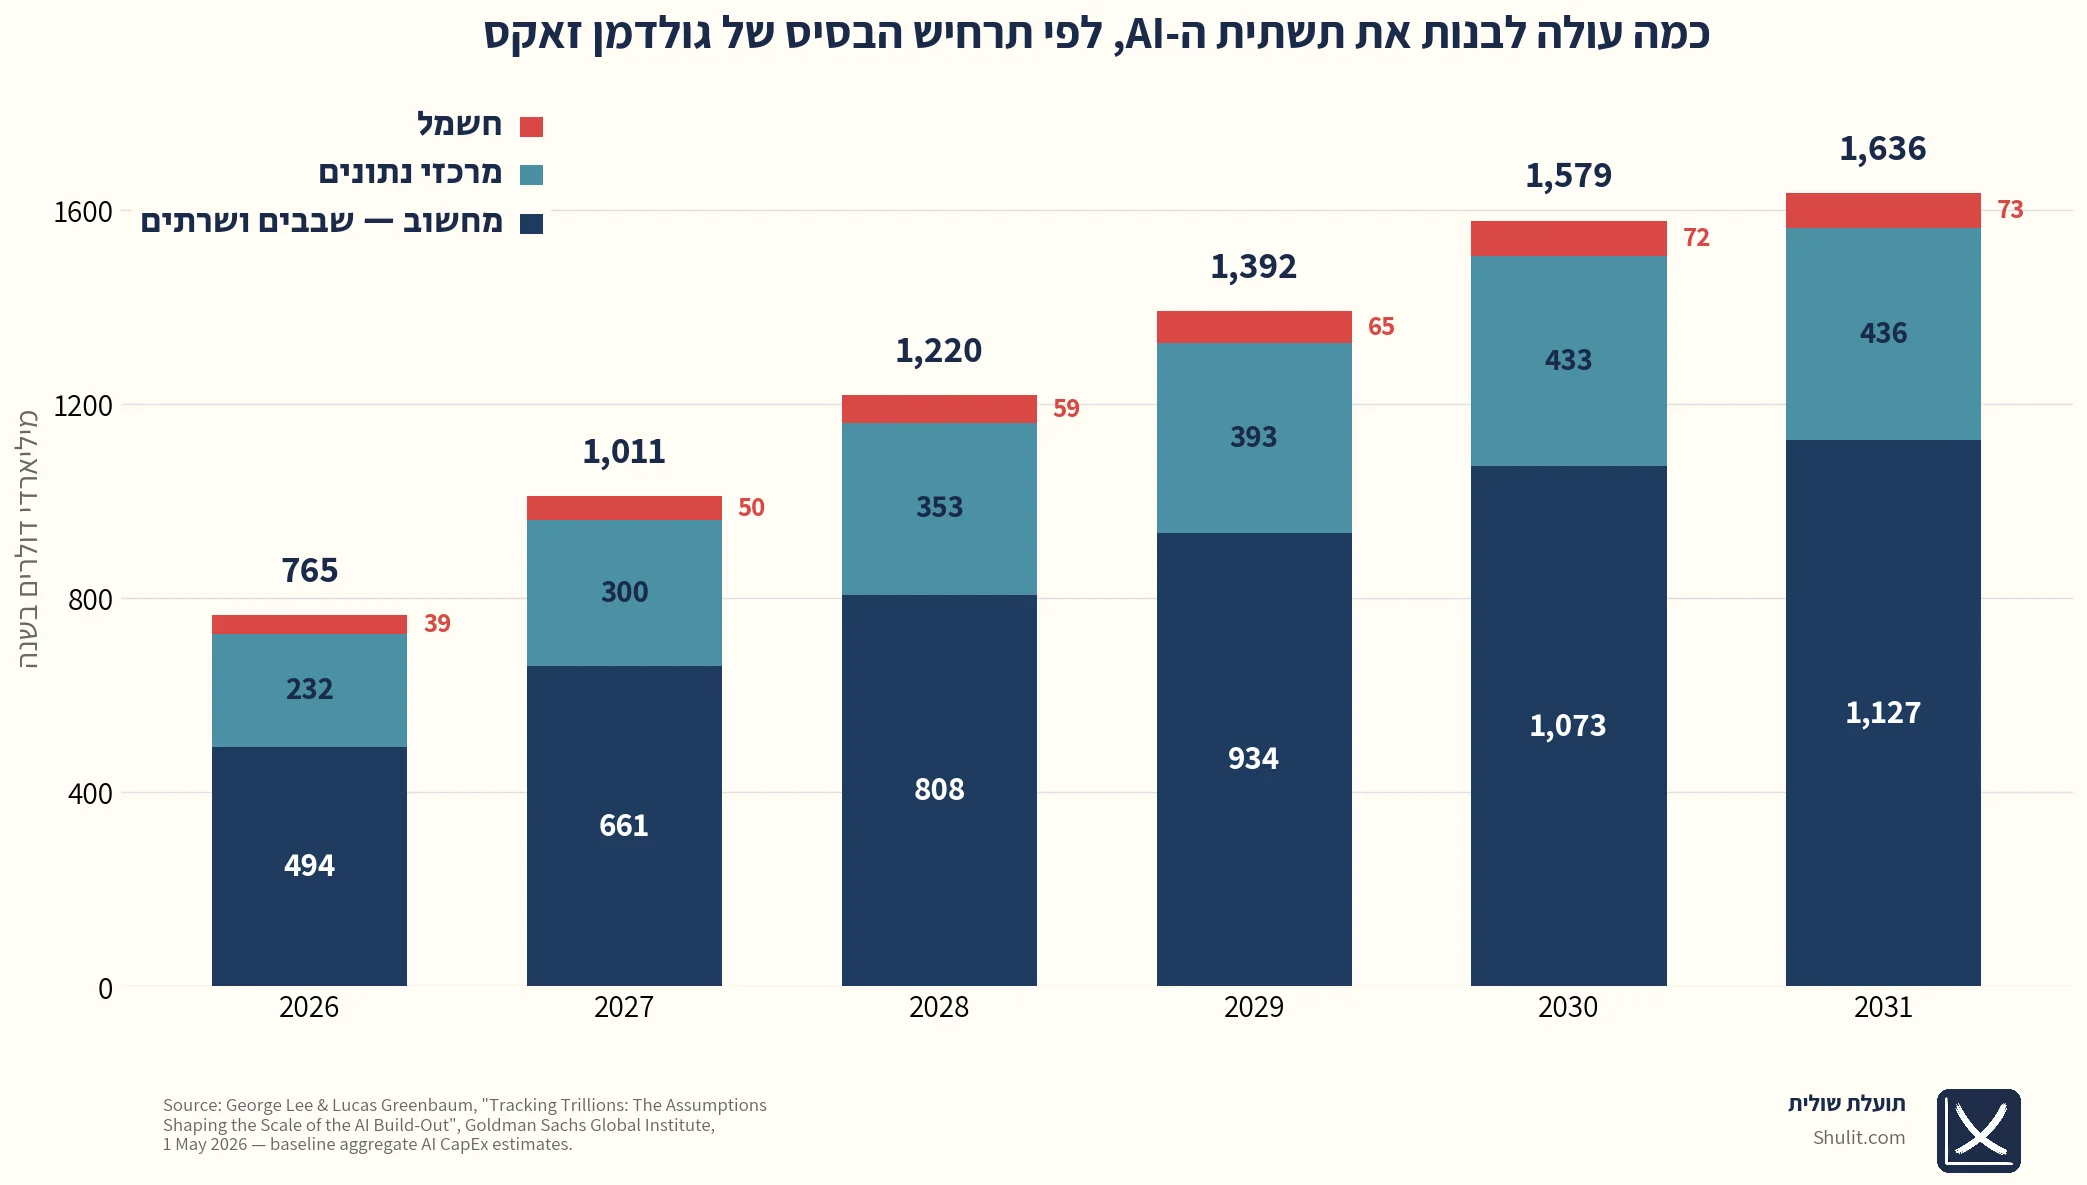
בתרחיש הזה, ההשקעה השנתית בשבבים, במרכזי נתונים ובחשמל תגיע ב-2026 ל-765 מיליארד דולר, ותעלה ליותר מ-1.6 טריליון דולר ב-2031. לפי גולדמן, המשתנה שהכי משפיע על היקף ההשקעה הוא כמה שנים שבב נשאר שימושי, ואת זה הם מעריכים בין היתר ממחירי השכירות של שבבים ישנים כמו A100 ו-H100. שבב שאפשר להמשיך להשכיר שש שנים לא צריך להחליף אחרי שלוש.
עכשיו תחשבו על חברת נפט שמתכננת לקדוח באר בטקסס. בניגוד לחברה שמקימה מרכז נתונים עמוס בשבבי אנבידיה, חברת הנפט יכולה להשתמש בחוזים עתידיים על נפט שנסחרים בבורסה שנים קדימה כדי להבין כמה תקבל על חבית שתשאב ב-2028. והיא יכולה גם למכור את החביות העתידיות כבר עכשיו וכך לקבע את מחיר המכירה, או בשפת הבורסה, לגדר את סיכון המחיר. הבנק שמממן את הקידוח עדיין ירצה לקבל ממנה מצגת מפונפנת עם תחזיות, אבל את מחיר הנפט העתידי הוא יכול לבדוק במסוף הבלומברג.
לשוק המחשוב אין היום את הלוקסוס הזה. נניח שסטארטאפ שוכר מאיצים גרפיים לפי הצורך, במחיר של אותו יום, מחברת "ניאו-קלאוד" כמו CoreWeave, Lambda או נביוס, שהמודל העסקי שלהן הוא ללוות כסף, לקנות בו מאיצים מאנבידיה ולהשכיר אותם ללקוחות. אם מחיר השכירות יעלה, הסטארטאפ ישלם יותר על אימון המודל. אם הוא יירד, חברת הענן תכניס פחות מהציוד היקר שרכשה, ואת ההלוואות היא עדיין תצטרך להחזיר. שני הצדדים חשופים לשינוי העתידי במחיר של שעת עבודה של GPU, כל אחד מכיוון אחר.
את הבעיה אפשר לפתור, למשל, בחוזה שכירות ארוך במחיר קבוע. לא המצאתי את הגלגל: OpenAI לבדה התחייבה לקנות מאורקל כוח מחשוב בכ-300 מיליארד דולר על פני חמש שנים. אם הסטארטאפ התחייב לשלם 5 דולר לשעה ומחיר השוק יירד ל-2, הוא ימשיך לשלם 5. ואם המחיר יזנק ל-10, חברת הענן תמשיך לקבל 5. השיטה הזו עובדת, אבל היא לא נוחה, כי צריך להתחייב.
נניח שכחלק ממשבר גיל ה-40 אני מקים סטארטאפ שיצטרך לאמן מודל חדש בעוד חצי שנה. את הכסף אני מגייס היום מהמשקיעים, באמצעות מצגת גנרית שקלוד הכין לי, שנראית כמו כל המצגות שקלוד אי פעם הכין (It's a skill issue). אם אצטרך 100 אלף שעות GPU, במחיר של 5 דולר לשעה האימון יעלה חצי מיליון דולר. אם בינתיים המחיר יקפוץ ל-8 דולר, האימון יעלה לי 60% יותר ממה שהבטחתי למשקיעים. אם אני עדיין לא יודע מתי בדיוק אאמן את המודל, כמה מאיצים אצטרך ואיזו ארכיטקטורה תתאים לו, הייתי מעדיף לא להתחייב לספק לפני שאני חייב, ובכל זאת להגן על התקציב שהצגתי למשקיעים.
לחברת הענן יש בעיה משלה, שגם חוזה ארוך לא פותר. ההלוואה שלה עלולה להגיע לפירעון רק אחרי שחלק מהחוזים עם הלקוחות יסתיימו, והבנק שמממן אותה, בניגוד לבנק בטקסס, לא יכול לבדוק בשום מסוף כמה יכניסו המאיצים בשנים האלה. בהסכם ההלוואה של CoreWeave יש סעיף בדיוק למצב הזה: לתקופות שאין עליהן חוזה עם לקוח, החברה מחשבת בעצמה, "בתום לב" ובהתאם להנחות של מודל הבסיס של העסקה, אם הכסף שייכנס, אחרי ההוצאות, יכסה את תשלומי החוב. כלומר, בלי מחיר שוק לבדוק מולו, הבנק נאלץ להסתמך על התחזית של מי שלווה ממנו את הכסף. שזה, אה, מעניין.
את המחיר החסר הזה מנסה לייצר בורסת CME משיקגו. באוגוסט היא הגישה לאישור ה-CFTC (הרגולטור האמריקאי של שוקי החוזים העתידיים) שני חוזים עתידיים על מחיר השכירות של מאיצי H100 ו-B200 של אנבידיה. כל חוזה מייצג 730 שעות מחשוב, שהן, לפי המחשבון שלי, בערך חודש של שימוש רצוף במאיץ אחד. החוזים הללו אינם למסירה פיזית. אף אחד לא מתחייב לשלוח GPU בקונטיינר בסוף החוזה או לספק שעת מחשוב. הצדדים פשוט יתחשבנו במזומן: מי שהמחיר זז לרעתו ישלם לצד השני את ההפרש.
חברת הענן שחוששת מירידת מחירים תוכל למכור חוזים, והסטארטאפ שחושש מעלייתם יוכל לקנות, גם אם הם לא עושים עסקים זה עם זה, לא עכשיו ולא בעתיד. בצד השני יכול לעמוד גם גוף פיננסי שמתפרנס מלקיחת סיכונים כאלה, והוא לא יצטרך להחזיק אף GPU או להשקות אותו. אם המחיר יזוז בכיוון שממנו חששו, הרווח מהחוזה העתידי אמור לפצות על ההפסד במחיר השכירות. כולם מרוויחים, קפיטליזם בייבי.
כדי ששוק כזה יעבוד, צריך שני מרכיבים עיקריים. הראשון הוא מספיק משתתפים עם אינטרסים שונים. השני הוא מחיר ייחוס שאפשר לסמוך עליו, כלומר מספר שמספיק אנשים מוכנים להסתכל עליו ולהגיד "כן, זה המספר הנכון שצריך לקבוע את שווי החוזה הזה". תרשו לי רגע להתעכב על הנקודה הזו – חוזה עתידי לא מפצה אותי לפי המחיר ששילמתי בפועל, אלא לפי מדד שהצדדים הסכימו עליו מראש. בחוזים המתוכננים של CME, הצדדים יתחשבנו לפי הממוצע החודשי של מדד יומי שמפרסמת חברה פרטית בשם Silicon Data. לפי CME, המדד עוקב אחרי מחירי השכירות לפי שעה, בלי התחייבות, אצל ספקי ניאו-קלאוד בארה"ב, ולא אצל ענקיות הענן כמו אמזון, מיקרוסופט וגוגל. כלומר, המדד מודד דווקא את החלק בשוק שנמצא מחוץ לחוזי השכירות הארוכים. אם המחיר שאני משלם או מקבל יזוז אחרת מהמדד, החוזה עלול לא להגן עליי מפני הסיכון שרציתי להיפטר ממנו.
המסחר היה אמור להתחיל ב-5 באוקטובר, אבל ב-21 בספטמבר הודיע ה-CFTC שהוא מאריך את הבדיקה עד 9 בנובמבר, "לאור סוגיות חדשות או מורכבות", ו-CME דחתה את ההשקה בלי לקבוע מועד חדש.
וכאן חוזרת הבעיה של רשות החדשנות, רק שהפעם תלויים בהגדרה חוזים פיננסיים שיעבירו מיליוני דולרים מצד לצד. צריך קודם להסכים מה בדיוק מודדים, אילו עסקאות מייצגות את השוק ואיך משקללים אותן למחיר אחד. ואפילו הבורסות שמתחרות על השוק החדש לא מסכימות ביניהן על התשובה. ואיזה מזל זה, כי אחרת לא היה לי פוסט.
כמה עולה שעת מחשוב?
"שעת עבודה של מאיץ גרפי" היא מונח אמורפי. גם "חבית נפט" איננה מוצר אחיד ומדויק, ולכן הבורסות קובעות את איכות הנפט, היכן תימסר החבית וכמה נפט בדיוק היא מכילה. גם אם נסכים למדוד רק את מחיר השכירות של מאיץ H100 (הדור הקודם של אנבידיה), נגלה שאין דבר כזה מחיר אחד לשעת H100.
חברת FastGPU, שמשווה מחירי מחשוב בין ספקים, הגישה באוקטובר ל-CFTC ניתוח של המחירונים המפורסמים של 27 ספקים. שעת H100 בגרסת SXM (זו הגרסה שמאמנים עליה מודלים גדולים) הוצעה אצל 22 ספקים במחירים שנעו בין 1.95 ל-10 דולר, פער של יותר מפי חמישה. B200, החדש והיקר יותר, הוצע אצל 15 ספקים במחירים שבין 3.69 ל-14.24 דולר לשעה. אלו מחירים שמופיעים באתרי הספקים, לא מחירי עסקאות שנסגרו בפועל. אבל אם שני ספקים מציעים לי את אותו שבב בהפרש של מאות אחוזים, או שאחד מהם חי בלה לה לנד ולא יודע לתמחר את המוצר שלו, או שהם לא מוכרים לי את אותו המוצר.
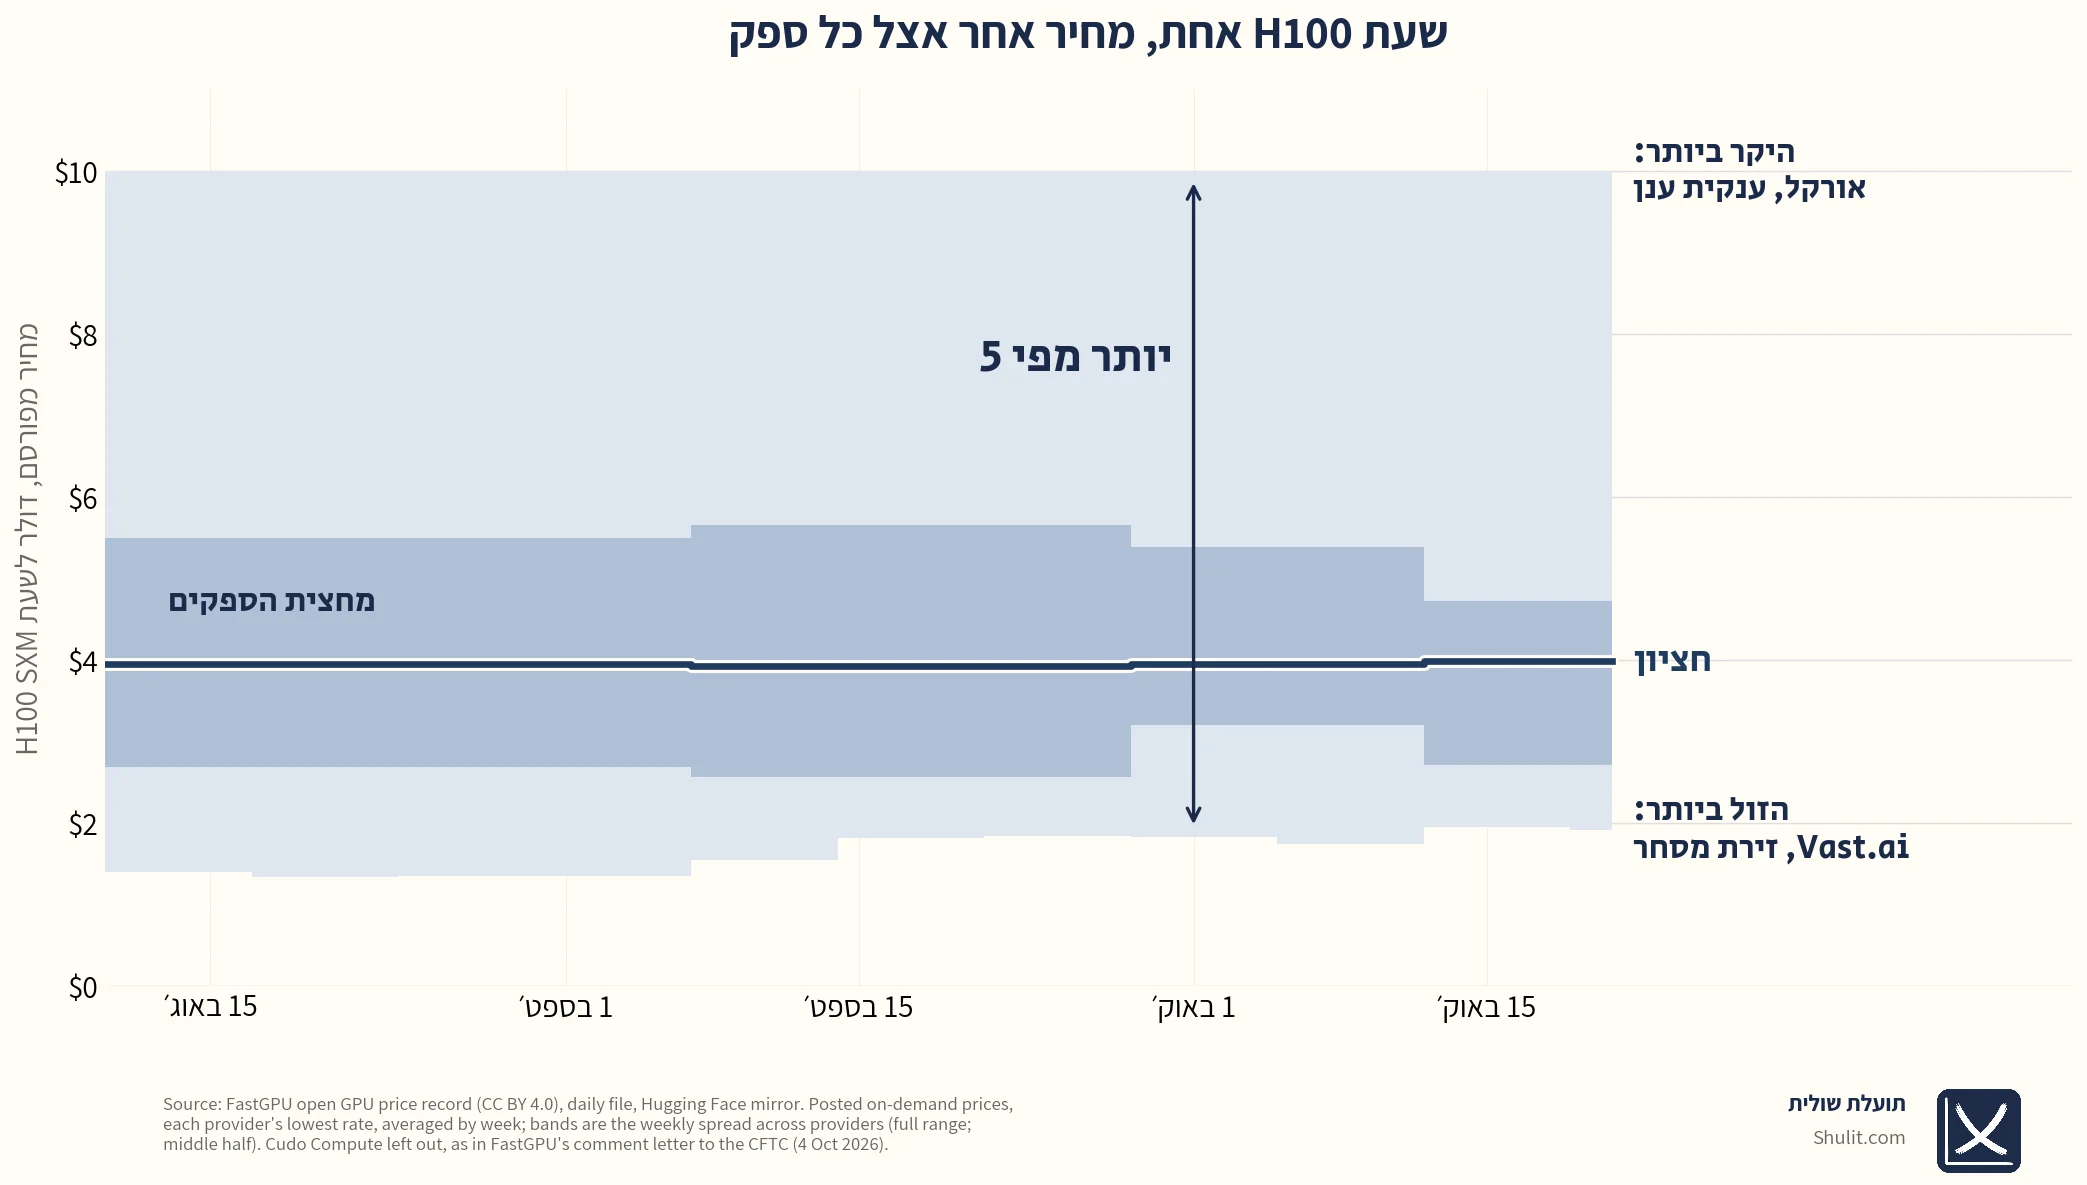
ואכן, השטן נמצא בפרטים. מי ששוכר מאיץ גרפי מקבל מערכת שלמה של מעבדים, זיכרון, אחסון, תמיכה ותקשורת בין שרתים. אצל חמישה מתוך 22 הספקים, המחיר הזול ל-H100 ניתן רק למי ששוכר מכונה שלמה של שמונה מאיצים, ושני ספקים מתמחרים את המאיץ לבדו וגובים בנפרד על המעבדים, הזיכרון והאחסון. מי שמאמן מודל גדול על מאות מאיצים שעובדים יחד תלוי במהירות התקשורת ביניהם כמעט כמו בכוח החישוב של כל אחד מהם, לפחות ככה אמר לי מישהו עם משקפיים וריח גוף. מאה מאיצים אצל מאה ספקים אינם תחליף למאה מאיצים באותו אשכול שרתים, גם אם כולם מאותו דגם של אנבידיה.
ויש גם את השאלה מה בדיוק קונים. אפשר לשכור מאיץ לפי שעה ולשלם רק על זמן השימוש. אפשר לקבל מחיר נמוך יותר אם מסכימים שהספק יפסיק את העבודה כשהוא צריך את המכונה ללקוח אחר. הסדר כזה מתאים למשימות שאפשר לעצור לתקופה, אבל פחות למי שחייב לסיים אימון מודל נקניקיות עד יום חמישי. אצל ענקיות הענן, ההנחה מורידה את המחיר ל-13% עד 25% מהמחיר הרגיל. ואפשר לשריין קיבולת לחודשים או לשנים, במחירים אחרים לגמרי. אז הבורסה יכולה להכריז שהחוזה שלה מתייחס לשעת B200, אבל היא עדיין צריכה להחליט על איזו שעת B200 בדיוק היא מדברת.
ומחיר שמופיע באתר לא מבטיח שאפשר לקנות בו. לפי מדד הזמינות של FastGPU, ב-20 באוקטובר הציגו 19 ספקים מחיר לשכירת B200 לפי דרישה, אבל רק ארבעה מהם גם פרסמו אם יש אצלם מאיץ פנוי. ואפילו דגל "במלאי" אומר רק שאפשר לשכור עוד מאיץ אחד, בלי לומר כמה יש. מחירון שמבטיח B200 ב-4 דולר לשעה לא שווה הרבה אם אין מאיץ פנוי במחיר הזה, ובוודאי לא אם אתם צריכים 500 כאלה בעוד שבוע.
וגם אם נסכים מה מודדים ונמצא מספיק ספקים, אנחנו נשארים עם הבעיה שפגשנו ברשות החדשנות, שמחירון אינו מחיר עסקה. החברים ב-FastGPU מצאו שבמשך 60 ימים, 15 מתוך 27 הספקים לא שינו את המחיר המפורסם שלהם אפילו פעם אחת, וכמעט כל האחרים שינו אותו בימים ספורים בלבד. אבל כשמחירון זז, הוא קופץ. בשלושת השבועות הראשונים של אוקטובר העלו שישה ספקים, ובהם נביוס, את המחיר של H100 ב-14% עד 32%, כל אחד בבת אחת וביום אחר. המחירונים של AWS, גוגל, אורקל ו-CoreWeave לא זזו.
זה לא אומר שמחירי העסקאות קפאו, הרי ספק יכול להשאיר מחיר באתר חודשים ולתת ללקוחות גדולים הנחות במשא ומתן פרטי, בלי שאיש מבחוץ יידע. לפי ההערכה של ה-CFTC, רוב הכסף בשוק המחשוב עובר בעסקאות פרטיות. מי שבונה מחיר ייחוס צריך להחליט אם להסתפק במחירים שספקים מפרסמים, או לנסות להשיג את העסקאות שהם באמת סוגרים.
והרגולטור האמריקאי מודע לזה. ה-CFTC ביקש מהציבור להסביר איזה חלק מעסקאות המחשוב נעשה במחירים גלויים, אם קיימת בכלל סדרת מחירים אמינה שאפשר לסלוק לפיה, ומה לעשות אם סדרה כזאת לא קיימת. שאלות בסיסיות למדי, על סחורה שהבורסה הגדולה בעולם רוצה להתחיל לסחור בה. Silicon Data ומתחרותיה בנו מנגנונים מורכבים יותר מאשר מחיר ממוצע של שלוש ספקיות מחשוב. הבעיה היא שהמנגנונים לא מסכימים ביניהם.
ארבעה מדדים מנסים להיכנס לבורסה
ב-20 באוקטובר פרסמה Silicon Data שמחיר השכירות של מאיץ B200 עומד על 6.14 דולר לשעה. באותו יום פרסמה המתחרה שלה, Ornn, מחיר של 9.16 דולר לאותו שבב. זה פער של כמעט 50% בין שני מדדי מחירים מתחרים. החוזים העתידיים של CME אמורים להתבסס על המדדים של Silicon Data, ואילו ICE, קבוצת הבורסות שבבעלותה גם הבורסה של ניו יורק, בחרה במדדים של Ornn.
נתחיל עם Silicon Data, הבחירה של שיקגו. לפי המתודולוגיה שפרסמה באוגוסט, היא אוספת מדי יום יותר מעשרת אלפים רשומות מחירים מיותר מ-40 ספקי מחשוב. כל מחיר מומר לדולרים לשעת GPU, עובר סינון של נתונים חריגים, ואז מותאם כדי שאפשר יהיה להשוות בין שירותים שונים. למשל, המודל של החברה מנסה לחשב כמה צריך להוסיף למחיר השכירות של מאיץ בצרפת בהתחייבות לשנה, או להפחית ממנו, כדי להשוות אותו לאותו מאיץ בארה"ב בלי התחייבות. אחרי ההתאמות היא מחשבת מחיר ממוצע לכל ספק, ומשקללת את הספקים למדד אחד לפי החשיבות שהיא מייחסת לכל אחד מהם בשוק.
שזה רעיון הגיוני, אבל בדרך צריך להחליט הרבה דברים שאין להם תשובה נכונה אחת, וכל החלטה כזאת מזיזה את המחיר. כמה שווה בדיוק הזכות לבטל את השכירות בכל רגע? מה ההפרש הנכון בין שרת עם מעבד אינטל לשרת עם AMD? המודל של Silicon Data עונה על השאלות האלה ומתעדכן מדי שבוע, אבל נוסחאות ההתאמה והמשקל של כל ספק אינם פומביים, ומהמתודולוגיה אי אפשר ללמוד איזה חלק מהנתונים מגיע מעסקאות שבוצעו ואיזה ממחירים שספקים מציעים. במכתב ל-CFTC החברה טענה שבשוק המחשוב (בניגוד לסחורות פיזיות) חלק גדול מהמחירים המפורסמים ניתנים לביצוע מיידי דרך ממשק, וזה מה שהופך אותם להצעות מחייבות שראוי לכלול במדד.
חברת Ornn הלכה בדרך ההפוכה. בהודעה המשותפת עם ICE ממאי היא הציגה את המדד שלה כמדד שבנוי רק מעסקאות שבוצעו בפועל, בלי מחירונים, סקרים או הצעות. לפי Ornn, המדד הוא ממוצע של מחירי העסקאות, משוקלל לפי היקף המחשוב שהושכר ועם קיצוץ של המחירים החריגים. בצורה הזו, Ornn מנסה למדוד את המחיר שבו אנשים באמת קונים מחשוב, במקום את המחיר שבו ספקים היו רוצים למכור אותו.
וואלק, גם זה נשמע לי הגיוני, אבל צריך שהעסקאות שבמדד אשכרה ייצגו את השוק. אם אמרנו שרוב הקיבולת נמכרת בחוזים פרטיים ארוכי טווח, מדד שמבוסס על עסקאות שמדווחות בשוק הפתוח עלול לתאר דווקא את החלק הקטן של השוק. חוץ מזה, Ornn מפעילה בעצמה זירת מסחר להשכרת מחשוב, שעסקאות ממנה יכולות להיכנס למדד. זה לא אומר שהמדד מוטה, אבל כשמי שמפעיל את זירת המסחר גם מפרסם את המחיר, כדאי לדעת כמה עסקאות עומדות מאחורי כל מספר ומאיפה הן הגיעו.
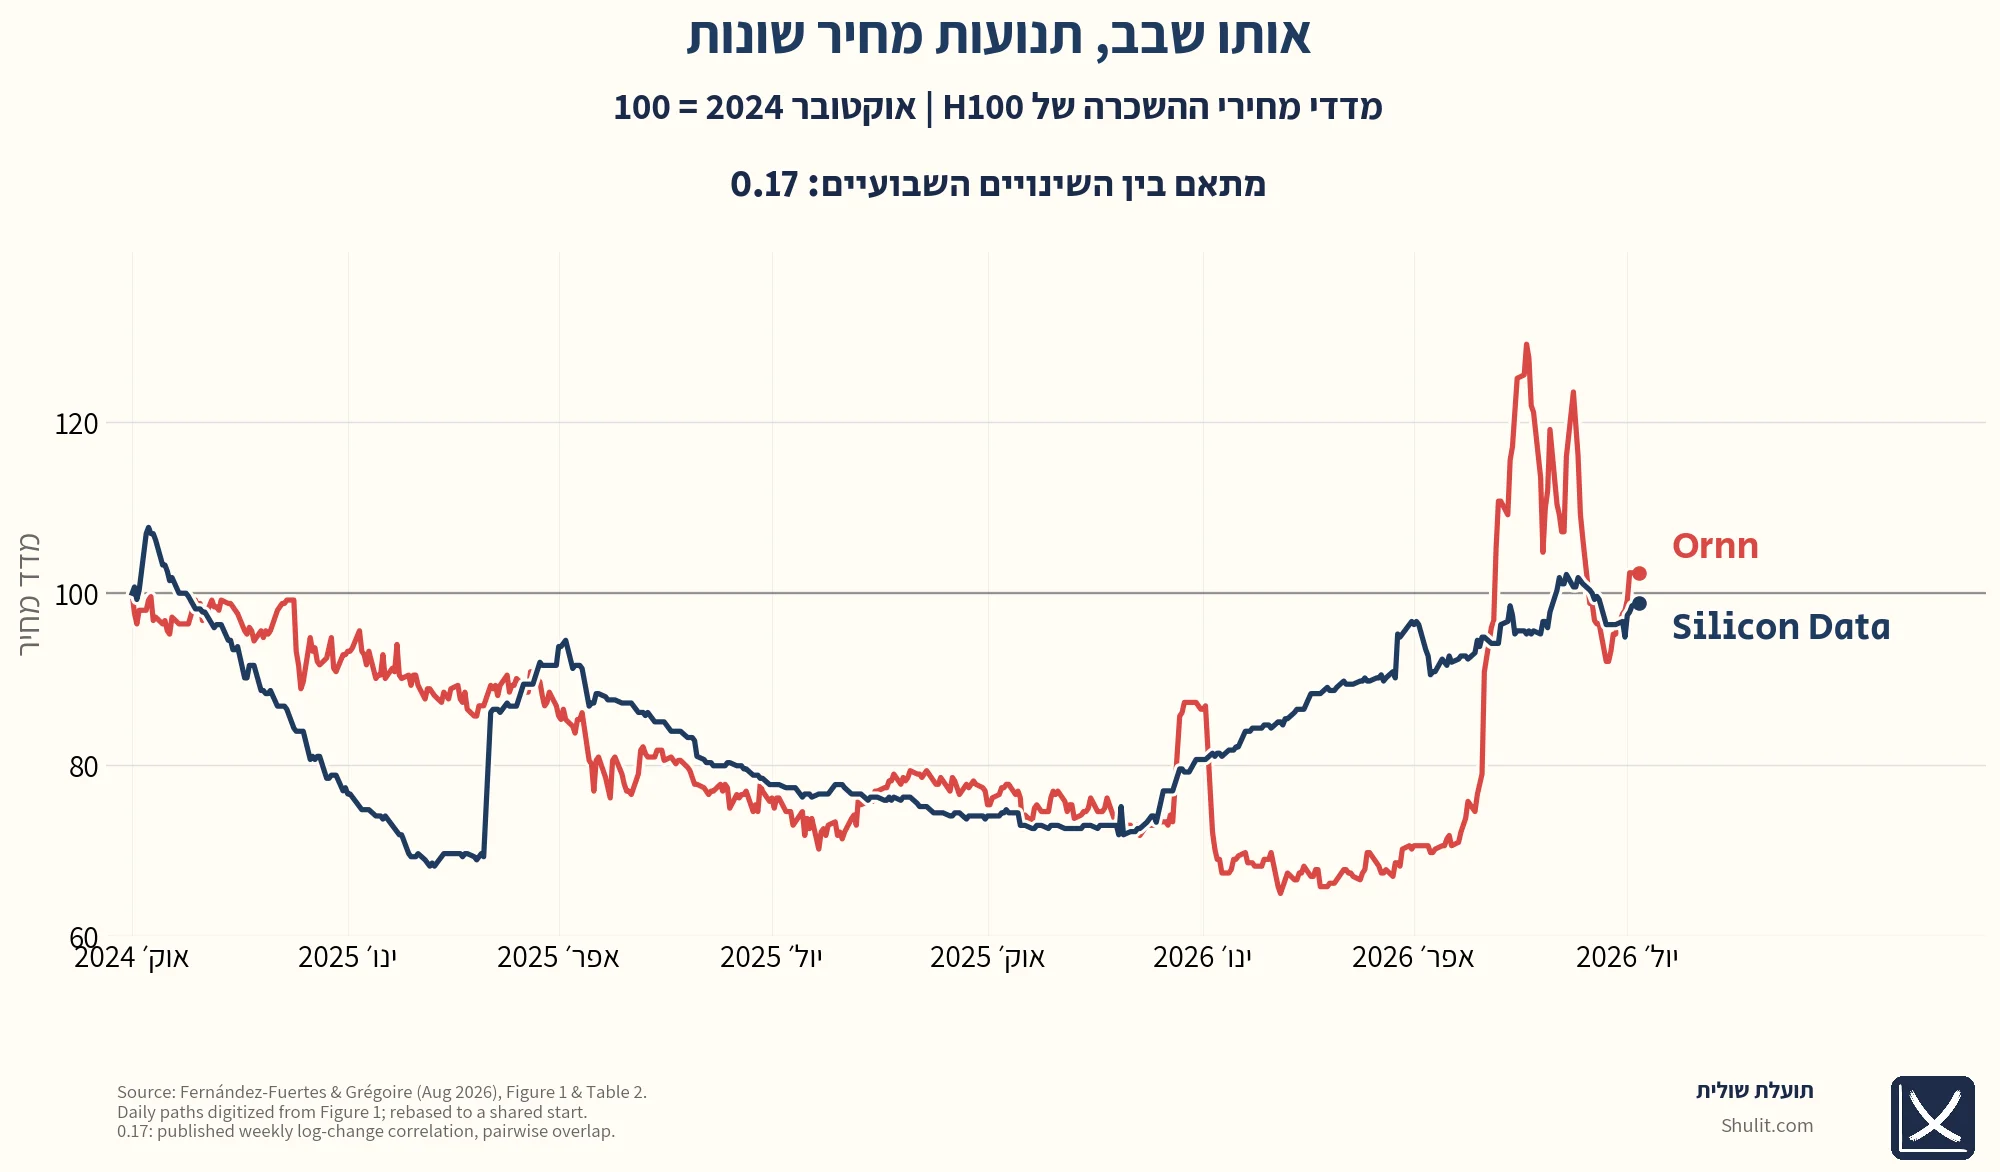
למי שמגדר, פער ברמת המחיר, כמו ה-50% ב-B200, הוא בעיה קטנה כל עוד הוא קבוע. הבעיה הגדולה היא כששני המדדים לא זזים יחד. שני כלכלנים מ-HEC Montréal, רובן פרננדס-פוארטס ווינסנט גרגואר, השוו במחקר מאוגוסט את השינויים השבועיים במדדי H100 של Silicon Data ושל Ornn, ומצאו מתאם של 0.17 בלבד. לפי החישוב שלהם, מי שהיה מגדר את מדד ה-H100 של Silicon Data באמצעות המדד של Ornn היה מנטרל רק כ-4% מהשונות, גם בטווח של חודש. המדדים יכולים אפילו לנוע בכיוונים מנוגדים באותו שבוע, אף ששניהם אמורים למדוד את מחיר השכירות של H100. אולי כל אחד מהם מודד היטב פלח אחר של השוק, אבל מי שמגדר את עצמו בחוזה שמתבסס על מדד אחד לא יכול להניח שהוא מוגן גם מפני שינויים במחירים שהמדד השני מודד.
שתי שיטות מתחרות למדידת אותו מחיר נשמעות לי כמו מספיק צרות לשוק אחד, אבל קבוצת ICE דווקא החליטה להוסיף עוד אחת. ביולי היא הכריזה על שיתוף פעולה עם NATIVX, שמנסה לבנות מדד בשם COIL. המדד מודד מחשוב וקישוריות ביחידה אחת, מנורמלת לפי צריכת חשמל. הרעיון שלהם הוא בגדול להתנתק ממדדים על מאיצים ספציפיים, ובמקומם למדוד יחידה סטנדרטית של כוח מחשוב שתישאר רלוונטית גם כשאנבידיה תוציא שבב חדש. והכלכלן שבי אוהב את זה. אלא שכדי לעשות את זה צריך להחליט כמה יחידות מחשוב שווה כל שבב, והתשובה תלויה גם בסוג העבודה שמריצים עליו. בינתיים, במכתב ל-CFTC באוקטובר, הודתה NATIVX עצמה שעדיין אין לה היקף עסקאות שבוצעו לדווח עליו.
ויש גם מתחרה רביעית. בספטמבר הודיעה בורסת Nodal, שמתמחה בחוזים עתידיים על חשמל, שהיא מתכננת להציע חוזים על מחשוב בשיתוף עם Compute Desk.
וכך הגענו לארבע חברות שמנסות לקבוע את מחיר המחשוב, וארבע דרכים שונות למדוד אותו. גם אם כולן פועלות בתום לב ומחשבות את המדדים בדיוק לפי הכללים שפרסמו, עדיין לא ברור איזה מהם מתאים לסיכון שהחברות בשוק מנסות לגדר.
מדד אחד לא יגן על כולם באותה מידה
נחזור לחברת הענן. נניח שהיא מצפה להשכיר מאיצי H100 במחיר של 5 דולר לשעה, ורוצה להגן על עצמה מפני ירידת מחירים. היא מוכרת חוזה עתידי שמייצג 730 שעות מחשוב, גם הוא במחיר של 5 דולר לשעה. כשהחודש מגיע, היא מצליחה להשכיר את כל השעות, אבל רק ב-3 דולר לשעה. בינתיים, מדד ה-H100 שלפיו נסלק החוזה ירד רק ל-4.50 דולר. החברה הכניסה מהשכרת המחשוב 1,460 דולר פחות ממה שתכננה, אבל הרוויחה רק 365 דולר מהחוזה העתידי. הגידור פיצה אותה על רבע מהירידה במחיר, ואת השאר היא ספגה בעצמה.
לבעיה הזאת קוראים סיכון בסיס (Basis Risk), כלומר הסיכון שהמחיר שאנחנו מנסים לגדר יזוז אחרת מהמדד שעליו מבוסס החוזה. היא קיימת גם בשווקים ותיקים, למשל חברת תעופה יכולה לגדר את מחיר הדלק שלה באמצעות חוזים על נפט, אבל מחיר הדלק הסילוני לא תמיד זז בדיוק כמו מחיר הנפט הגולמי.
שני הכלכלנים מהחלק הקודם ניסו להבין במחקר שלהם מי יישאר חשוף לסיכון הבסיס הזה. חברת ענן שקנתה אלף מאיצי H100 בדאטה סנטר מסוים תקועה עם הציוד, ולכן המחיר שמעניין אותה הוא המחיר שבו תוכל להשכיר אותו. הסטארטאפ המבטיח שלי, לעומתה, יוכל לעשות שופינג בין ספקים ובין דורות של שבבים. לפי המודל של החוקרים, מדד רחב (אחד שכולל כמה סוגים של ספקים ושבבים) יכול לגדר היטב את הסיכון של הלקוח, אבל להשאיר את הספק חשוף לחלק גדול מהשינויים במחיר שרלוונטי לו. התוצאה תלויה בהנחה שהלקוח באמת גמיש, ולקוחות לא תמיד גמישים. אבל הנקודה שלהם נכונה בעיני: גם מדד אמין לא בהכרח יגן באותה מידה על כל מי שסוחר בו.
מפתה לנסות לפתור את הבעיה באמצעות חוזים נפרדים לסוגים שונים של מחשוב. דמיינו חוזים על H100 באירופה ובארה"ב, על מאיצים באשכולות גדולים ומאיצים בודדים, או על קיבולת לפי דרישה לעומת קיבולת בהתחייבות ארוכה. כמו בסופר אמריקאי שמוכר מאה מותגים שונים של מים מינרליים, כל חברה תוכל לבחור חוזה שקרוב יותר למחיר שהיא משלמת או מקבלת. אבל אם נחלק את השוק לעשרות סוגי חוזים, לא יהיו בהם מספיק עסקאות כדי לקבוע מחיר אמין או מספיק סוחרים שיסכימו לקנות אותם כשנצטרך.
גם קצב התחלופה של השבבים מקשה על הבורסות. CME מתכננת להציע חוזים על H100 ועל B200 לשלוש שנים קדימה, אבל מי יודע כמה אנשים ירצו לסחור ב-2029 במחיר השכירות של H100, שבב שיצא לשוק ב-2022? אפשר להוסיף חוזה חדש בכל פעם שאנבידיה מוציאה דור חדש, אבל אז צריך למשוך אליו מחדש קונים ומוכרים. הבורסה מתמודדת עם מעין טרילמה: היא רוצה שהחוזה יתאים לסיכון של המשתמשים, שיהיו בו מספיק עסקאות ושיישאר רלוונטי גם כשהטכנולוגיה מתחלפת. ככל שהיא מנסה לשפר את החוזה באחד המובנים האלה, היא עלולה לפגוע בו באחרים.
זה לא אומר שחוזים עתידיים על מחשוב לא יעבדו. גם גידור חלקי יכול להיות שווה הרבה כסף, אבל השאלה היא איזה סיכון בדיוק הוא מכסה.
המדד הנבחר חשוב יותר מהחוזה עצמו
החוזים העתידיים של CME יכולים להצליח או להיכשל, אבל מדד מחירים שמספיק חברות יסכימו להשתמש בו יכול להפוך לתשתית פיננסית חשובה גם בלי בורסה פעילה. הוא יאפשר לחברות להשוות מחירים, לבנקים להעריך כמה עשויים להכניס מאיצים בעתיד, ולספקים וללקוחות לנהל משא ומתן על בסיס מספר ששני הצדדים מכירים.
נניח שבעוד שנה רוב השוק יראה במדד של Silicon Data את המחיר המקובל לשעת B200. במקום לסכם מחיר קבוע לשלוש שנים, ספק מחשוב יוכל להציע ללקוח מחיר של "מדד Silicon Data פחות חצי דולר לשעה". הלקוח יידע כמה הוא משלם ביחס לשוק, והספק לא יצטרך לנחש היום מה יהיה מחיר המחשוב בעוד שלוש שנים. ככה, אגב, מתומחרות כמעט כל הביצים באמריקה, בחוזים ארוכים שמוצמדים למחיר שמפרסמת חברה פרטית אחת. סיפרתי על זה בפוסט הבצים הידוע לשמצה. אם יהיה גם חוזה עתידי שנסחר בהיקפים גדולים על אותו מדד, כל אחד מהצדדים יוכל להשתמש בו כדי לגדר את השינויים במחיר. ככל שיותר חברות ישתמשו במדד, כך יהיה נוח יותר לעוד חברות לאמץ אותו.
אם חברות ובנקים יתחילו לקבוע מחירים ולתמחר הלוואות לפי אותו מדד, גם ההחלטה אילו עסקאות נכנסות אליו ואיזה משקל לתת לכל אחת מהן תהיה שווה הרבה כסף. הבעיה היא שכדי לבנות מדד טוב צריך מידע על עסקאות אמיתיות, ואת המידע הזה מחזיקות חברות המחשוב, שלא תמיד רוצות לחשוף את המחירים שהן גובות. במכתב ל-CFTC הזהירה Hyperbolic Labs, שמפעילה בעצמה זירת מסחר במחשוב, מפני מצב שבו קומץ חברות נתונים ישתלטו על מחירי הייחוס באמצעות הסכמים בלעדיים עם הבורסות. לחברה יש כמובן אינטרס משלה, אבל היא מצביעה על אישיו אמיתי.
בשלב הזה עדיין לא ברור אם אחד המדדים יהפוך לסטנדרט, אם יתפתחו כמה מדדים למוצרים שונים, או אם החברות הגדולות ימשיכו להסתמך בעיקר על חוזים פרטיים. אבל אם מדד אחד ישתלט על השוק, המספר שלו ייכנס לחישובים של הבנקים שמממנים את מרכזי הנתונים.
כשהבנק מתחיל לשאול שאלות
שוק החוב מראה סימני לחץ בתקופה האחרונה. לפי נתונים שפרסם הפייננשל טיימס, היקף גיוסי החוב הקשורים ל-AI ירד משיא של 113 מיליארד דולר ביוני ל-23 מיליארד בספטמבר. חלק מהירידה נובע מכך שהחברות כבר גייסו השנה סכומים עצומים, אבל המשקיעים גם נעשים בררנים יותר. באמצע אוקטובר, למשל, אג"ח של CoreWeave שהונפקו ביוני בתשואה של 9.625% כבר נסחרו בתשואה של כ-15%, וזה סימן שהמשקיעים דורשים פיצוי גבוה בהרבה על הסיכון שלה. הבנקים עדיין מממנים מרכזי נתונים, אבל ככל שהחברות נזקקות ליותר חוב, המלווים רוצים להבין טוב יותר אילו סיכונים הם לוקחים על עצמם.
וכאן דווקא יש צורך אמיתי במכשיר פיננסי כמו חוזים עתידיים על מחשוב. נניח שבנק מתבקש להלוות מיליארד דולר לחברת ענן שקונה אלפי מאיצים כדי להשכיר אותם בשנים הקרובות. הבנק צריך להעריך אם יהיו לקוחות, וגם כמה הם ישלמו. בלי אפשרות לגדר, הוא נושא בעקיפין גם בסיכון שמחיר השכירות יקרוס. אם החברה תוכל למכור חוזים עתידיים על מחיר המחשוב, היא תוכל להעביר חלק מהסיכון הזה לצדדים שמוכנים לקחת אותו, ולתת לבנק יותר ודאות לגבי ההכנסות שלה. וגם בלי לגדר, מחיר שוק אמין ייתן לבנק משהו לבדוק מולו, במקום התחזית שהלווה מכין לו "בתום לב". יש גם ראיות לכך שגידור משפיע על מימון בעולם האמיתי, ושחברות שמגדרות סיכונים מקבלות אשראי בתנאים טובים יותר ומשקיעות יותר.
במרוץ על שוק החוזים העתידיים על מחשוב יהיו מנצחים ומפסידים. חברה שההכנסות שלה מתנהגות כמו המדד שהבורסה בחרה תוכל לגדר אותן בקלות, ואולי גם לקבל אשראי זול יותר. חברה שההכנסות שלה מתנהגות אחרת תישאר חשופה לסיכון הבסיס, או תצטרך לשלם יותר על גידור שמתאים לה. הבחירה אילו מחירים נכנסים למדד ואיך משקללים אותם תשפיע על חלוקת הסיכונים, וגם על תנאי המימון ועל ההחלטה כמה מאיצים כדאי לקנות.
מי שמשקיע או משתמש בתשתיות AI, כדאי לו לעקוב אחרי מלחמת המדדים. היא עשויה לקבוע מי יצליח לגדר את הסיכון שלו ומי יוכל להכתיב את מחיר המחשוב.
הדרך הבטוחה לא לפספס את הפוסט הבא היא להירשם כאן. כשעולה פוסט חדש, אתם מקבלים מייל. לא עולה, לא מקבלים כלום. בלי דילים, בלי "תוכן בלעדי", בלי סדרת מיילים אוטומטית.
(משתמשי Gmail: אם המייל הראשון נחת בתיבת ה-Promotions המבאסת, גררו אותו ל-Primary פעם אחת וזה מסתדר.)
ביבליוגרפיה:
רשות החדשנות (2025-2026). "קול קורא להקמת והנגשת מעבדה לאימון מודלים גדולים להאצת מחקרי בינה מלאכותית (AI)", 2025; "ישראל משיקה את מחשב העל הלאומי: חברת נביוס נבחרה להקמת תשתית אימון למודלי AI מהמתקדמות בעולם בהשקעה של מעל חצי מיליארד ₪", הודעה לעיתונות, 14 במאי 2025; "מחשב העל הלאומי יוצא לדרך: רשות החדשנות מקצה מאיצים (GPUs) בהנחה לשימוש חברות הייטק וחוקרים", הודעה לעיתונות, 18 בינואר 2026; "מסלול שוברים לאימון מודלים גדולים: נביוס", קרן המו"פ, 2026.
Campello, Murillo, Chen Lin, Yue Ma & Hong Zou (2011). "The Real and Financial Implications of Corporate Hedging." Journal of Finance 66(5), 1615-1647.
CME Group (2026). New York Mercantile Exchange, "Voluntary Submission for Product Approval. Initial Listing of Two (2) Compute Futures Contracts: Silicon Data H100 Rental Index Futures and Silicon Data B200 Rental Index Futures," NYMEX Submission No. 26-370, 11 August 2026; "UPDATE: Initial Listing of Two (2) Compute Futures Contracts – Silicon Data H100 Rental Index Futures and Silicon Data B200 Rental Index Futures," Special Executive Report SER-9785R, 25 September 2026; "Compute Futures," product page.
CoreWeave, Inc. (2026). "Credit Agreement, dated as of August 7, 2026." Exhibit 10.1 to Form 8-K, filed 10 August 2026. U.S. Securities and Exchange Commission.
FastGPU (2026). Comment letter to the CFTC, Docket No. CFTC-2026-1850 (comment 0028), 4 October 2026, archived on Zenodo with its replication files; "Free GPU cloud pricing dataset (CSV, JSON)," daily price history, CC BY 4.0, data to 20 October 2026; "GPU Availability Index: which GPUs you can actually rent," data for 20 October 2026.
Fernández-Fuertes, Rubén & Vincent Grégoire (2026). "Compute Futures: Who Is Left Exposed?" Working paper, HEC Montréal, 3 August 2026. SSRN 7224223.
Fox, Michelle (2026). "CoreWeave shares tumble as bond yields near 15% on concern about AI borrowing binge." CNBC, 14 October 2026.
Hyperbolic Labs, Inc. (2026). Comment letter to the CFTC, Docket No. CFTC-2026-1850 (comment 0050), 19 October 2026.
Intercontinental Exchange (2026). "ICE and Ornn to Launch GPU Compute Futures Contracts," press release, 19 May 2026; "ICE and NATIVX to Launch Energy-Normalized Compute Futures Contracts," press release, 1 July 2026.
Jin, Berber (2025). "Oracle, OpenAI Sign Massive $300 Billion Cloud Computing Deal." The Wall Street Journal, 10 September 2025.
Lee, George & Lucas Greenbaum (2026). "Tracking Trillions: The Assumptions Shaping the Scale of the AI Build-Out." Goldman Sachs Global Institute, 1 May 2026.
NativX, Inc. (2026). "NativX Response on Compute Derivatives." Comment letter to the CFTC, Docket No. CFTC-2026-1850 (comment 0026), 2 October 2026.
Nodal Exchange (2026). "Nodal Exchange and Compute Desk to launch Compute Futures Contracts." Press release, 3 September 2026.
Ornn (2026). "OCPI Methodology," Ornn Data; "B200 Rental Index," Ornn Data, print of 20 October 2026.
Pollard, Amelia, Euan Healy & Michelle Chan (2026). "AI borrowing slows as investors grow wary of debt binge." Financial Times, 10 October 2026.
Silicon Data (2026). "Silicon Data GPU Rental Index: Methodology Overview," updated 27 August 2026; "B200 Rental Price Index," print of 20 October 2026; comment letter to the CFTC, Docket No. CFTC-2026-1850 (comment 0064), 20 October 2026.
Trueman, Charlotte (2026). "First phase of Israel's Nvidia B200-powered national AI supercomputer goes live." DatacenterDynamics, 20 January 2026.
U.S. Commodity Futures Trading Commission (2026). "Request for Comment on the Listing of Compute Derivatives Contracts," RIN 3038-AF77, 91 FR 54259, 21 August 2026; Division of Market Oversight, "Extension of Initial Review Period of NYMEX Submission No. 26-370 and Submission No. 26-370S for an Additional 45-Days," letter to CME Group, 21 September 2026.
Yang, Fuli (2026). "Futures Before Fungibility: Benchmark Design and Market Formation in Compute Derivatives." Working paper, GARCH Institute, 18 October 2026. SSRN 7324139.
אהבתי את התמונה. גילוי נאות לא הבנתי במדוייק את הפוסט
לדעתי כוח מחשוב לא צריך להיקבע ע"י "הברזלים" שמרכיבים אותו, אלא על עוצמת המחשוב שהמערכת מפיקה כל דקה, אפשר לקבוע מדד של עוצמת מחשוב לדקה ולקבוע שמחיר (לדוגמה) של דקת מחשוב בעוצמת X שווה 2 דולר. וכך לא משנה איזה מרכיבים, או מעבדים, צריכת חשמל, כוללת/צורכת המערכת. המחיר יהיה קבוע, גם אם יפתחו מעבדים חדשים בעתיד, או ישתמשו במעבדים של חברות שונות.
הערה: אני בומר (78) לא מבין בכל הדברים הללו, ההיגיון מנחה אותי, ואולי אני טועה.
בומר או לא, ההיגיון הוביל אותך למקום טוב. זה בדיוק הרעיון של COIL, המדד של NATIVX שהזכרתי בפוסט, וכך זה עובד גם בחוזי חשמל – אנחנו קונים קילוואט-שעה ולא שואלים איזו טורבינה ייצרה אותו.
הקושי הוא שקילוואט-שעה הוא תמיד אותו דבר, ואילו עוצמת מחשוב תלויה בעבודה. שבב אחד יכול להיות מהיר פי שניים משבב אחר באימון מודל, ורק קצת יותר מהיר ממנו במשימה אחרת. אז מישהו צריך להחליט כמה יחידות שווה כל שבב, וההחלטה הזו לבדה שווה הרבה כסף.
לגבי "המחיר יהיה קבוע", זו היחידה שתישאר קבועה, אבל המחיר שלה ימשיך לזוז, וזה בדיוק מה שהחוזים העתידיים נועדו לגדר.