מחירו של מוצר נקבע, כך לימד אותנו אלפרד מרשל, בנקודת המפגש של ההיצע והביקוש. העמידו בכיכר את כל מי שרוצה לקנות מול כל מי שרוצה למכור ותנו להם לצעוק זה על זה. בסופו של התהליך, הצעקות ההדדיות יולידו מחיר.
ולא תמיד צריך כיכר מלאה. לפעמים הקומץ שמתמקח באמת נעשה קטן, ושוק גדול בהרבה פשוט מעתיק ממנו. לפעמים הקומץ הזה נעשה קטן באופן מגוחך. בסוף יוני הגישו משרד המשפטים האמריקאי ו-17 מדינות תביעת הגבלים עסקיים נגד שלוש יצרניות ביצים, בטענה שתיאמו הצעות קנייה בבורסה זעירה כדי לדחוף כלפי מעלה את הציטוט שאליו צמודים חוזי האספקה בכל רחבי אמריקה.
איך בדיוק בורסה זעירה מצליחה לתמחר כמעט את כל הביצים באמריקה? בשביל זה צריך לפתוח לרגע את הקרטון ולראות איך השוק הזה בנוי.
שני שווקים וחוליה באמצע – אחד מזיז את הביצים, מהשני נגזר המחיר
לענף הביצים האמריקאי יש שתי זירות מסחר וחוליה אחת חשובה באמצע. הראשונה היא חוזי האספקה, שדרכם זז רוב המוצר. השנייה היא שוק הספוט, ובמרכזו בורסה אלקטרונית בשם Egg Clearinghouse Inc, או ECI. לשם מגיעים יצרנים, משתמשים וברוקרים כשנוצר עודף או מחסור. בין שוק הספוט לחוזים יושבת גם חברה שמפרסמת את ציטוטי המחיר שעליהם נשענים חוזים רבים. אנחנו עוד נשוב אליה.
חוזי האספקה הם מה שמזיז את הביצים ממקום למקום. וולמארט לא רוצה שמחלקת הרכש שלה תתעורר כל בוקר בחמש ותנהל מכרז על מאתיים משאיות ביצים. במקום זה יש לה ספק שמתחייב לספק לסניפים ספציפיים לפי לוח זמנים כמות ביצים בדרגה מסוימת, בגודל מסוים, עם סוג אריזה ועוד. רשתות המזון, המסעדות והמאפיות חותמות עם היצרניות על חוזי אספקה לשנה ויותר, ודרך החוזים האלה זזות כמעט כל הביצים ברחבי אמריקה, כולל אלו של שלוש היצרניות שמככבות בפוסט: Cal-Maine הגדולה ביותר בארה"ב, Versova ו-Hickman's הקטנה מבין השלוש.
שוק הספוט, ECI, קיים קודם כל כדי לאזן עודפים וחוסרים. אבל תוך כדי האיזון הזה הוא גם מייצר מידע על השאלה שמעניינת אותנו: כמה שווה "הביצה השולית" (אחלה כינוי לטוויטר, מוזמנים לגנוב). לתרנגולות, אתם מבינים, אין מחויבות לתחזית המכירות של היצרנים. נניח ש-Cal-Maine הבטיחה ללקוחותיה עשרה מיליון ביצים לשבוע הבא, אבל הלולים שלה ייצרו 9.7 מיליון. היא "שורט" שלוש מאות אלף ביצים. יצרן אחר נתקע באותו שבוע עם עודף, וביצים הן מוצר מתכלה. הוא ודאי לא רוצה לשים את כולן בסל אחד! השניים נפגשים דרך בורסת ECI, היצרן עם העודף מוכר ליצרן שבשורט. המחיר שהם ייסגרו ביניהם מדווח לכולם.
מכיוון שחוזי האספקה נחתמים לטווח ארוך, זה לא הגיוני שמדי שבוע ייפגשו הצדדים ויחתמו על תיקון לחוזה שמשנה את המחיר הנקוב בו. לכן חוזי אספקה רבים לא נוקבים מראש במחיר קבוע. במקום זה הם קובעים נוסחה שמצמידה את המחיר לציטוט שוק חיצוני, בתוספת או הפחתה שנקבעו מראש. הנוסחה חוסכת את עלויות המיקוח, מגיבה לשינויים בהיצע, מאפשרת לספק להיכנס להתחייבות לשנה בלי לשאת לבדו את כל סיכון המחיר, ונותנת לשני הצדדים נקודת ייחוס חיצונית, אובייקטיבית לכאורה.1
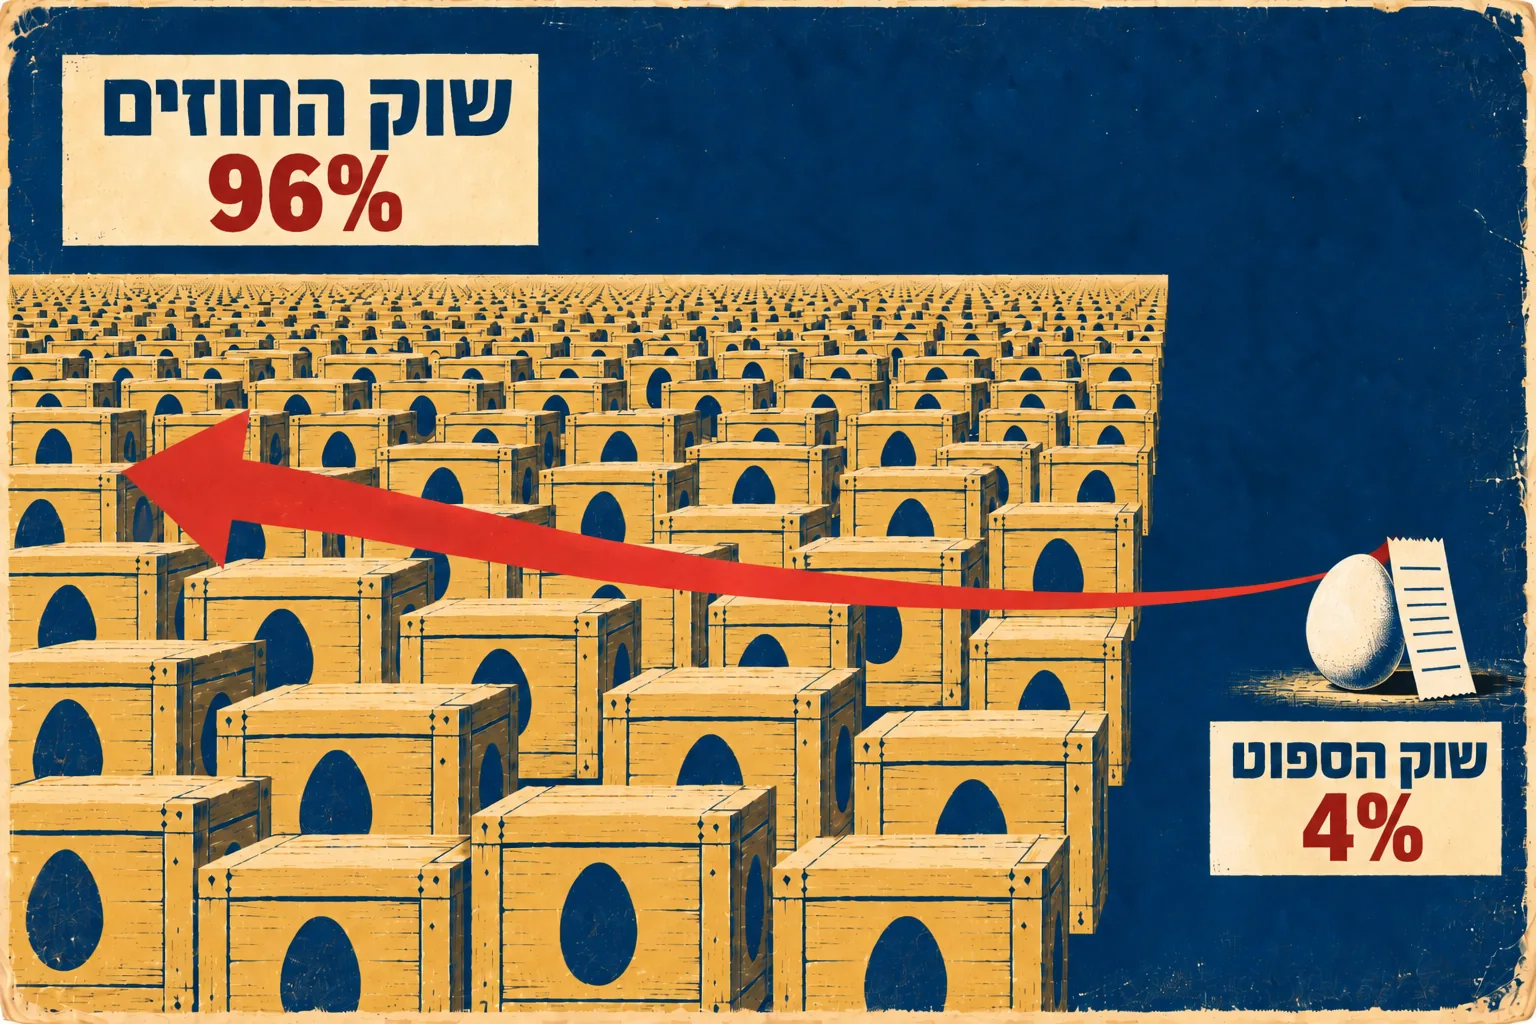
וזה המקום שבו המבנה מתחיל להיות מוזר. שוק הספוט קטן מאוד ביחס לחוזי האספקה, אזור ה-4% בלבד מכלל הביצים בארה"ב. ובכל זאת, העסקאות וההצעות בשוק הזעיר הזה הן חלק משמעותי מהמידע שממנו נגזר מחיר הייחוס שעליו נשענים חוזים גדולים בהרבה. אם זה נשמע לכם כאילו פרט חשוב בחוזה עומד על כרעי תרנגולת, אתם לא לבד.
שוק קטן שמכשכש בשוק גדול יותר
לפי כתב התביעה, האקשן התחיל ב-20 בדצמבר 2022, בשבוע שבו מחיר הביצים הסיטונאי הגיע לשיא. שפעת העופות חיסלה באותה שנה עשרות מיליוני תרנגולות מטילות, והענף היה במחסור חריף. באותו בוקר שלח מנכ"ל Hickman's, הקטנה מבין שלוש היצרניות שהזכרנו, אימייל לבכירים ב-Cal-Maine וב-Versova: "תשקלו להגיש הצעות חזקות, מוקדם ולעיתים קרובות. כתבי השוק נכנסים רק בעוד שעה, אז יהיה טוב שהם יראו מגוון של מציעים כשהם מתחברים". "מהר", האיץ באימייל המשך, "יש כרגע רק 16 הצעות קנייה ב-ECI, ו-15 מהן שלנו".
החברים התגייסו. שלוש החברות הגישו באותו בוקר עשרות הצעות קנייה, רובן במחירי פרמיה. כל שאר משתתפי השוק ביחד הגישו פחות משש. ובסוף היום הציטוט עלה. למחרת נמשך אותו משחק והציטוט עלה שוב.
עכשיו אפשר לחזור לחוליה שהשארנו קודם בלי שם. מי בדיוק היו "כתבי השוק" שמנכ"ל Hickman's כל כך רצה להרשים? הם עבדו בחברה בשם Urner Barry, סוכנות דיווח מחירים שמפרסמת מדי יום את אחד ממחירי הייחוס המרכזיים בענף הביצים. הרבה חוזי אספקה לא נצמדים למחיר עסקה ב-ECI עצמה, אלא לציטוט של Urner Barry, ו-ECI הוא אחד המקורות החשובים שמהם החברה מנסה להבין מה קורה בשוק. כתב התביעה עצמו מתאר כיצד עסקאות, הצעות קנייה והצעות מכירה ב-ECI משפיעות על הציטוטים שלה. כתבת השוק הראשית שחישבה את הציטוט של הביצים באותם ימים, קרין ריספולי, התראיינה לפרק פודקאסט של חצי שעה על מחירי הביצים. שזה הרבה מאוד זמן של פתפותי ביצים. האזנתי להכל.
Urner Barry בונה את הציטוט ממעין סולם ראיות. בראש נמצאות עסקאות אמיתיות, כי שם כסף באמת החליף ידיים. אחריהן מגיעות הצעות קנייה ומכירה שמדווחות בספרי הבורסה. אמנם אף עסקה לא נסגרה, אבל מישהו לפחות הצהיר בפומבי באיזה מחיר הוא מוכן לקנות או למכור. משם יורדים למידע נוסף מהשוק: עסקאות פרטיות שדווחו לחברה, מצב המלאים, ושיחות עם סוחרים ומשתתפים בענף. ככל שיורדים בסולם, הראיה פחות קשיחה ויש יותר מקום לשיקול דעת של כתב השוק.
ופה כבר מתחיל לעלות ריח מוכר. זו בעיה שמאוד מזכירה את הסקנדל בשוק הליבור, שבו בנקים הצהירו מדי בוקר באיזו ריבית הם היו לווים מבנקים אחרים (מבלי ללוות בפועל). על ההצהרות האלה נשענו מאות טריליוני דולרים של הלוואות, משכנתאות ונגזרים, ומספיק היה להזיז הצהרה בכמה מאיות האחוז כדי להרוויח הון על תיק הנגזרים. קראתם על זה בפוסט עטור השבחים שלי. בשוק הביצים המנגנון אמנם שונה, אבל התמריץ מוכר – להזיז מעט את המדד כדי להרוויח הרבה במקום אחר.
לפי כתב התביעה, בכירי היצרניות פעלו בדיוק על התמריץ הזה. התובעים טוענים שהחברות תיאמו הצעות קנייה בפרמיה ובכמויות שנועדו לגרום ל-Urner Barry להעלות את הציטוט. הן לא הסתפקו ב-ECI – באוגוסט 2023, למשל, Cal-Maine ו-Versova ביצעו ביניהן שלוש עסקאות פרטיות במחירי פרמיה, ו-Cal-Maine שלחה את הזמנות הרכש ל-Urner Barry כדי שלכתבי השוק יהיו עסקאות להסתמך עליהן. כל סנט שנוסף לציטוט הוכפל אחר כך בכמויות עצומות של ביצים שנמכרו בחוזים הצמודים אליו.
הסיפור נגמר, לפחות לעת עתה, בהסדר פשרה ללא הודאה באחריות. החברות הסכימו גם למגבלות ציות והתנהגות, והמדינות מקבלות דמי חנוכה בשווי 3.3 מיליון דולר, וגם, שימו לב, כ-53 מיליון ביצים לבנקי מזון בתחומן. ביצים שלי, הם ליטראלי משלמים את הפשרה בביצים.
הכלכלנים ראו את זה מגיע ב-1980
ב-1978 יצאו שני כלכלנים חקלאיים, מרווין היינגה ולי שריידר, לסבב ראיונות. הם דיברו עם קניינים ומוכרים בחמישה ענפי מזון: בקר, חזיר, הודו, גבינה וביצים, ושאלו שאלה אחת: "למה אתם מתמחרים את החוזים בנוסחה, במקום להתמקח?" את התשובות הם פרסמו במאמר ב-1980, וסיפקו חלון הצצה לדרך שבה העסקים החקלאיים מנוהלים.
היו מספר סיבות שהוזכרו: קודם כל, זה זול. צריך פחות אנשי רכש, פחות טלפונים, ופחות רדיפה אחרי מידע. בנוסף, זה מקנה ביטחון. מי שמתחייב לספק סחורה בעוד עשרה ימים לא רוצה לנקוב היום במחיר ולגלות אחר כך שטעה. לקטנים יש סיבה מיוחדת משלהם. כשיש נוסחה, ספק קטן לא יוצא פראייר מול קניין גדול שמכיר את השוק טוב ממנו.
אבל סיבה אחרת שחזרה במחקר הייתה דווקא מאוד ישראלית – אף אחד לא רוצה לצאת פראייר. קניין של רשת שיווק שקונה לפי הנוסחה לא צריך להסביר למנהל שלו למה הוא שילם יותר מהמתחרה. שניהם שילמו בדיוק את אותו מספר. היינגה ושריידר כתבו שרשתות השיווק רצו לפני הכול ביטחון שהמחיר "ייקבע אחר כך קרוב למה שמשלמים המתחרים, כדי לא להיות בנחיתות מולם". הנוסחה היא, בגדול, כלי לגידור סיכון קריירה.
ואז, בכמה פסקאות כמעט נבואיות, שני החוקרים כתבו, בתרגום חופשי ובקיצורים:
"מעטים מהנשאלים הזכירו, ואולי מעטים ידעו, שלתמחור בנוסחה יש עוד השלכות […] התוצאה היא שוק דליל יותר, והוא המקור לדוח המחירים שעליו נשענות הנוסחאות. לחברות גדולות, שיש להן הרבה עסקאות בנוסחה, יכול להיות תמריץ גדול יותר ויכולת גדולה יותר לתמרן את מחיר השוק או את הדוח, פשוט על ידי שינוי ההתנהגות שלהן. […] הבעיה העקרונית בתמחור בנוסחה היא שהוא עלול להרוס את השוק שבו מתבצעת ההתמקחות, והוא השוק שממנו מגיע מחיר הבסיס."
המדד אוכל את השוק שמזין אותו
המנגנון עובד בערך כך. קונה ומוכר עוברים לנוסחה, כל אחד מסיבות טובות משלו. מרגע שהנוסחה נקבעה, העסקאות העתידיות נעשות זולות ופשוטות יותר, והצדדים יכולים להתמקד בכמות, בעיתוי, באיכות ובאספקה, במקום לנהל שוב ושוב משא ומתן על המחיר. מרגע שעברו הם כבר לא מתמקחים, והמיקוח שלא קרה הוא מידע שהמדד לא קיבל.
אלא שמחיר השוק המדווח שעליו הם מסתמכים לא נוצר יש מאין. הוא חייב להיגזר מעסקאות אמיתיות שבהן קונים ומוכרים עדיין מנהלים משא ומתן על המחיר. אותן עסקאות הן החלק בשוק שמבצע את הקסם שכלכלנים מכנים "גילוי המחירים" (Price Discovery), הן חושפות מה קונים מוכנים לשלם ומה מוכרים מוכנים לקבל לנוכח שינויים בהיצע, בביקוש, במלאים, ובציפיות.
לגילוי מחירים יש בעיית טרמפיסט: ברגע שמחיר אמין מתפרסם, גם מי שלא נשא בעלות המיקוח והמסחר יכול להשתמש בו. לכן לכל חברה בנפרד משתלם להיצמד למדד; אם יותר מדי חברות עושות זאת, נשארות פחות עסקאות שמהן אפשר לייצר את המדד דווקא בזמן שיותר ויותר חוזים תלויים בו.
והאמת מוזרה יותר, כי מסתבר שאפילו בתוך ECI אפשר לבצע עסקה בלי לגלות מחיר. הממצא הזה מגיע ממאמר מ-2005 שקיבל גישה לנתוני העסקאות הגולמיים של הבורסה. ב-ECI אפשר היה לסגור עסקה בשתי דרכים: לנקוב במחיר, או לקבוע שהמחיר יהיה הציטוט של Urner Barry ביום האספקה. כלומר גם בתוך הבורסה עצמה אפשר לקנות ולמכור ולהגיד: "נשלם מה שיהיה מחיר השוק". אבל אתם השוק לעזאזל!
ובנתוני 2001 התברר עד כמה זה נפוץ. החוקרת בדקה 8,522 עסקאות שבוצעו ב-ECI, ומצאה ש-58% מהן היו market-adjusted. כלומר, במקום לקבוע מחיר עצמאי, הן נקבעו ביחס לציטוט של Urner Barry ביום האספקה. יותר ממחצית העסקאות בבורסה שנועדה בין היתר לספק מידע על מחיר השוק לא תרמו בעצמן לגילוי המחיר. אפילו בתוך שוק הספוט, רוב העסקאות העדיפו לשאול את המדד מה המחיר במקום לענות לו.
לא רק ביצים – שווקים רבים נצמדו למדד, והמדד התרוקן
התביעה הייתה בשבילי אחלה תירוץ לדבר על שוק הביצים, אבל מהבחינה הזו השוק לא מיוחד. שווקים דלילים שמתמחרים שוקי ענק צצים באופן טבעי, במיוחד בתחום החקלאי.
שוק הגבינה, למשל. עד 1997 נקבע מחיר הגבינה האמריקאית בבורסה בשם National Cheese Exchange בוויסקונסין. חברי הבורסה נפגשו בכל יום שישי בבוקר לחצי שעה וסחרו בבלוקים של צ'דר. זו לא בדיחה. חמישה מוכרים וחמישה קונים ביצעו כמעט את כל העסקאות. בין 1988 ל-1993 עברו דרך הבורסה 0.2% מהגבינה שיוצרה בארה"ב, והמחיר שנקבע בה תמחר בנוסחה 90% עד 95% מהגבינה הסיטונאית בארה"ב. גם משרד החקלאות השתמש בו כדי לקבוע את המחיר המינימלי שמחלבות משלמות לרפתנים.
ב-1996 פרסמו שלושה חוקרים מחקר שמצא שכ-90% מהשינויים במחיר לא נבעו מעסקה, אלא מהצעת קנייה או מכירה שנשארה פתוחה. ב-62% מימי המסחר לא נסחר ולו בלוק גבינה אחד. פעם אחת המחיר השתנה במשך 25 שבועות רצופים בלי עסקה אחת.
ומי עמד מאחורי המחירים? קראפט, הקונה הגדולה ביותר של גבינה בארצות הברית, שהייתה אחראית ל-75% מהמכירות בבורסה. אין טעות במשפט הקודם. הקונה הגדולה ביותר של גבינה השתמשה בבורסה כמעט רק על מנת למכור. אתם יכולים להבין לבד למה.
אפילו שוק בשר הבקר. ב-1999 העביר הקונגרס חוק דיווח חובה לענף הבשר. בתי מטבחיים גדולים חויבו לדווח למשרד החקלאות על כל עסקה: מחיר, כמות, איכות. החוק נכנס לתוקף באפריל 2001 וגרם לכך שדוחות המחירים של משרד החקלאות נעשו אמינים, מלאים ומהירים. וזה יצר בעיה חדשה.
ככה מתאר את זה משרד החקלאות עצמו, במסמך רגולטורי מ-2024 בתרגום חופשי שלי:
"אחרי שחוק דיווח החובה נכנס לתוקף ושקיפות המחירים עלתה איתו, בתי המטבחיים התחילו להשתמש במחירים מהדוחות כמחיר הבסיס בחוזי האספקה – הם סמכו על הדוחות. אבל ככל שיותר בקר נקנה בחוזים כאלה, פחות בקר נקנה בשוק הספוט, ולשוקי המזומן האזוריים, שהם מדדי הייחוס של אותם חוזים, נשארו פחות ופחות עסקאות ספוט לגזור מהן."
זה אותו סיפור בדיוק. כולם נצמדו למדד והמדד התרוקן. ב-2008 נקנו 34% מהבקר בנוסחה, ב-2021 כבר 61%. בטקסס ובקנזס ירד המסחר במזומן ל-6% עד 10%, ולפי משרד החקלאות הוא "מתקרב לאפס בשבועות מסוימים". יותר מ-75% מחוזי האספקה נצמדים לדוח מחירים ממשלתי.
אחרית דבר
הרבה אנשים הגיעו היום לכיכר העיר, אבל הכיכר שקטה. לא שומעים צעקות בקהל. כולם יושבים על ספסלים, משלבים ידיים, כמו מסיבת כיתה ג' שלי ב-1993. מדי פעם קם אדם, מכחכח בגרונו, וממלמל הצעת מחיר לקרטון. אדם אחר עונה לו, וכל שאר היושבים ממהרים לכתוב את המספר בפנקס שלהם.
בכיכר השקטה שלנו רק שניים מתמקחים, וכל השאר מעתיקים. כשמישהו חדש מגיע ושואל כמה עולה ביצה, כולם על הספסלים מצביעים על השניים שמלמלו. כולם רוצים את מחיר השוק.
פחות ופחות אנשים רוצים להיות השוק.
הדרך הבטוחה לא לפספס את הפוסט הבא היא להירשם כאן. כשעולה פוסט חדש, אתם מקבלים מייל. לא עולה, לא מקבלים כלום. בלי דילים, בלי "תוכן בלעדי", בלי סדרת מיילים אוטומטית.
(משתמשי Gmail: אם המייל הראשון נחת בתיבת ה-Promotions המבאסת, גררו אותו ל-Primary פעם אחת וזה מסתדר.)
ביבליוגרפיה:
Cal-Maine Foods, Inc. (2026). "Annual Report on Form 10-K for the Fiscal Year Ended May 30, 2026." U.S. Securities and Exchange Commission.
Hayenga, Marvin L., and Lee F. Schrader (1980). "Formula Pricing in Five Commodity Marketing Systems." American Journal of Agricultural Economics 62(4), 753-759.
Mueller, Willard F., Bruce W. Marion, and Maqbool H. Sial (1996). "Price Leadership on the National Cheese Exchange." Working Paper 112, Food System Research Group, Department of Agricultural and Applied Economics, University of Wisconsin-Madison, November 1996.
Mulnix, Brandon (2024). "Unscrambling the Dynamics of Egg Pricing with Market Reporter Karyn Rispoli – Urner Barry – Ep. 9." The Poultry Leadership Podcast, February 20, 2024.
Office of the New York State Attorney General (2026). "Attorney General James Secures More Than 50 Million Eggs and $3.3 Million After Uncovering Illegal Scheme to Manipulate Egg Prices." Press release, June 29, 2026.
Peterson, Hikaru Hanawa (2005). "Trading Behavior in a Marginal Organized Market." Journal of Agricultural and Resource Economics 30(3), 449-468.
Thomas, Patrick (2025). "How the 'Wall Street of Eggs' Is Handling Demand as Egg Prices Soar." The Wall Street Journal, February 18, 2025.
U.S. Department of Agriculture, Agricultural Marketing Service (2024). "Price Discovery and Competition in Markets for Fed Cattle." Advance Notice of Proposed Rulemaking, Docket No. AMS-FTPP-24-0013, 89 FR 82519, October 11, 2024.
U.S. Government Accountability Office (2007). "Spot Cheese Market: Market Oversight Has Increased, but Concerns Remain about Potential Manipulation." GAO-07-707, June 2007.
U.S. and Plaintiff States v. Cal-Maine Foods, Inc., et al. (2026). "Complaint." No. 5:26-cv-04060 (N.D. Iowa, filed June 29, 2026). U.S. Department of Justice, Antitrust Division.
- Cal-Maine, יצרנית הביצים הגדולה בארה"ב, מתארת את המבנה בעצמה בדוח השנתי שלה: המחירים ללקוחות נקבעים במשא ומתן פרטני, אבל כמעט כל הביצים הרגילות נמכרות לפי נוסחאות שמבוססות על מחיר השוק הסיטונאי, או על שילוב שלו עם עלויות הייצור (ביצי הפרימיום, כמו ביצי חופש או אורגניות, מתומחרות בדרך כלל לפי העלויות). ↩︎
יש פתרון לבעיה הזו? ומדוע לא נוצרים ״פערי ארביטראז׳״ שאפשר לנצל (חברה שמוכרת מתחת לספוט כשיש הזדמנות. או להיפך)?
היי אפי,
ארביטראז' דורש שני מחירים לאותו דבר, וכאן יש רק אחד. הכל נגזר מהציטוט של Urner Barry. אי אפשר לעשות ארביטראז' של מדד מול עצמו.
התחרות בין הספקים באמת קיימת, אבל היא מתנהלת על הדיפרנציאל. ספק שרוצה את וולמארט יציע "Urner Barry מינוס 8 סנט" במקום מינוס 5. זה שוחק את המרווח שלו, אבל כל סנט שנוסף לציטוט עובר לכולם באותה מידה.
לגבי פתרון, אין לי. מה שעבד בליבור הוא החלפת סקר הצהרות בממוצע משוקלל של עסקאות אמיתיות. זה עובד כשיש סביב טריליון דולר ביום לגזור מהם. פה פשוט אין מספיק עסקאות. הדבר היחיד שנוגע בשורש הוא חובת השתתפות מינימלית בשוק הספוט, והאמת היא שיש רעיונות כאלה שמסתובבים בקונגרס סביב שוק הבקר כבר שנים אבל הם לא עוברים, כי זו חקיקה שמכריחה חברות לסחור בשוק שהן לא רוצות לסחור בו.
מדוע הספק שסגר עם וולמארט "Urner Barry מינוס 8 סנט" לא יכנס כציטוט של עסקה בפועל?
מכיוון שזה לא באמת ציטוט.
הוא לא אומר "Urner Barry" היום זה 20 סנט, אני אמכור לך ב-12. הוא אומר, מה שיהיה הציטוט של Urner בעוד שבועיים? אני אוריד מזה 8 סנט.
תודה על הפוסט המעניין.
מחירי הבקר המוזן מושפעים במידה רבה ממחירי חומרי הגלם המשמשים להזנתו. האם יש קומודיטי מקביל שמשפיע באופן משמעותי על עלות ייצור הביצים ועל מחירן?
כלומר, אם רוצים לעקוב אחרי מגמת מחירי הביצים באמצעות שוק הסחורות — איזה קומודיטי כדאי לעקוב אחריו?
היי אברהם,
אני לא מומחה לביצים אבל כן, בארה"ב תירס בעיקר וגם סויה הם חומרי גלם שנכנסים לעלות הביצה, לדעתי בערך חצי מהמחיר. שניהם נסחרים בבורסה בשיקגו עם נזילות אמיתית, שזה הההיפך הגמור מ-ECI.
אבל זה עוקב אחרי רצפת העלות, לא אחרי המחיר. מ-2022 מה שמזיז את מחיר הביצים הוא שפעת העופות. השמדה של מטילות מצמצמת את ההיצע תוך שבועות, ולוקח כחצי שנה לגדל מטילה חדשה. ב-2023–2025 מחירי המזון ירדו בזמן שהביצים שברו שיאים, וב-2026 הביצים נפלו ביותר מ-50% בלי שהתירס עשה משהו מיוחד. הפער בין השניים הוא בעיקר מדד לרווחיות המגדלים (אלה שלא הרגו להם את העופות).
מעניין אם יש מתאם בין דומיננטיות התופעה הזו (אחוז קטן מהעסקאות נגזרות ממו״מ) לבין עליה במחירים.
לכאורה יש הרבה מידע: לכל שנה, לכל בורסה, אחוז עסקאות במחיר שוק, אחוז עליה במחיר.
נשמע כמו מחקר כיפי שיכול להסביר עליות מחירים (שזה תמיד מעניין).
רק שים לב שמי שפעלה בשוק הגבינה, למשל, הייתה מי שניסתה דווקא להוריד את המחיר.
לא מכיר מקרה דומה בישראל, אנחנו שוק קטן ולא משוכלל מספיק, אבל אפשר לבדוק את המוצרים שבפיקוח שבישראל, גם שם המחיר מבוסס נוסחא שגורמת לכשלי שוק כאלה ואחרים
בישראל השוק מתוכנן ברמה כזאת שכל ביצה מתוכננת עוד לפני שהתרנגולת נולדה.
אף אחד לא יודע לבלבל בביצים כמוך. אחלה פוסט!