גרסה מקוצרת של הפוסט התפרסמה במגזין סופ"ש של גלובס.
השבוע מלאו 70 שנה לפתיחת מבצע קדש. בישראל לומדים עליו בבית הספר, ואחר כך שוב בצבא. מי שעבר קורס קצינים אולי אפילו העביר עליו הדרכה למחלקה, בנה את המיתלה מבקבוקי קולה מהשק"ם וקיבל מהמפק"ץ נקודות על דמיון ויצירתיות. מה שנשאר בזיכרון הוא ההטעיה, מוטה גור ושארם א-שייח'. מי שאוהב היסטוריה צבאית זוכר גם שבריטניה וצרפת, השותפות של ישראל למבצע, הצניחו כוחות באזור פורט סעיד ב-5 בנובמבר 1956. למחרת, ב-6 בנובמבר, הסכימה בריטניה להפסקת אש. אבל החיילים שלה נשארו באזור התעלה, ורק ב-3 בדצמבר הודיעה לונדון שהיא מוציאה אותם.
מה שבדרך כלל נפקד מחומר הלימוד הישראלי הוא המלחמה הנוספת שהתנהלה בזירה הפיננסית הגלובלית מתחילת המבצע ועד לנסיגת הכוחות הבריטיים. בריטניה המירה את ההישג הצבאי שלה בתעלה בדולרים, כדי להציל את שער החליפין של הפאונד. משפט מוזר, אני יודע. אבל כדי להבין איך שער חליפין הפך לכלי לחץ מדיני, ומה קרה בארבעת השבועות שבין הפסקת האש לנסיגה, צריך לעזוב לרגע את המפות של סיני ולפתוח את המאזן של בריטניה מול העולם. לשם כך דרוש היסטוריון כלכלי כריזמטי ומוערך שאוהב דוחות כספיים של בנקים מרכזיים. לא מצאנו כזה, אז קיבלתם אותי.
וושינגטון גילתה שהיא יכולה לכופף את בריטניה בלי להפיל את הפאונד. מספיק היה לה לעכב את הדבר שבריטניה הייתה זקוקה לו כדי למנוע מהפאונד ליפול, ולא יכלה להדפיס בעצמה. דולרים. כן, זה פוסט על ברטון וודס, בייבי. חזרנו!
לונדון מתחייבת שפאונד שווה 2.80 דולר
בריטניה הייתה צריכה דולרים. לא כדי לשלם משכורת לחיילים במצרים חלילה. החיילים הבריטים הסתפקו בשמחה בפאונד. היא הייתה צריכה אותם כי הבטיחה לעולם שפאונד אחד שווה 2.80 דולר אמריקאי. מאז 1949 זה היה שער החליפין הרשמי של הפאונד.
השער הזה היה חלק מהסדרי ברטון וודס, שעליהם סיכמו נציגי 44 מדינות ב-1944, בכנס באתר נופש בניו המפשייר. לפי ההסדרים, הדולר היה צמוד לזהב, 35 דולר לאונקיה, והמטבעות של שאר המדינות היו צמודים לדולר בשער קבוע. בפועל, הפאונד יכול היה לזוז רק מעט לכל כיוון, בין 2.78 ל-2.82 דולר בערך. כדי לשמור על השער הזה, בנק אנגליה (הבנק המרכזי של בריטניה) התחייב להתערב בשוק המט"ח בכל פעם שהפאונד יתקרב לקצה התחתון.
נניח שאתם הנהלת בנק אנגליה. אתם יכולים ליצור פאונדים מהאוויר ולהצמיד להם תג מחיר, אבל אתם גם נותנים אחריות יצרן: אם בשוק לא יהיו מספיק קונים שמוכנים לשלם לפחות כ-2.78 דולר לפאונד, אתם תיכנסו לשוק, תקנו בעצמכם את הפאונדים שאף אחד לא רוצה, ותשלמו תמורתם בדולרים. את הדולרים, אפעס, אתם לא יכולים ליצור מהאוויר. לכן ההבטחה שלכם שווה משהו רק כל עוד יש לכם מספיק דולרים להגן עליה.
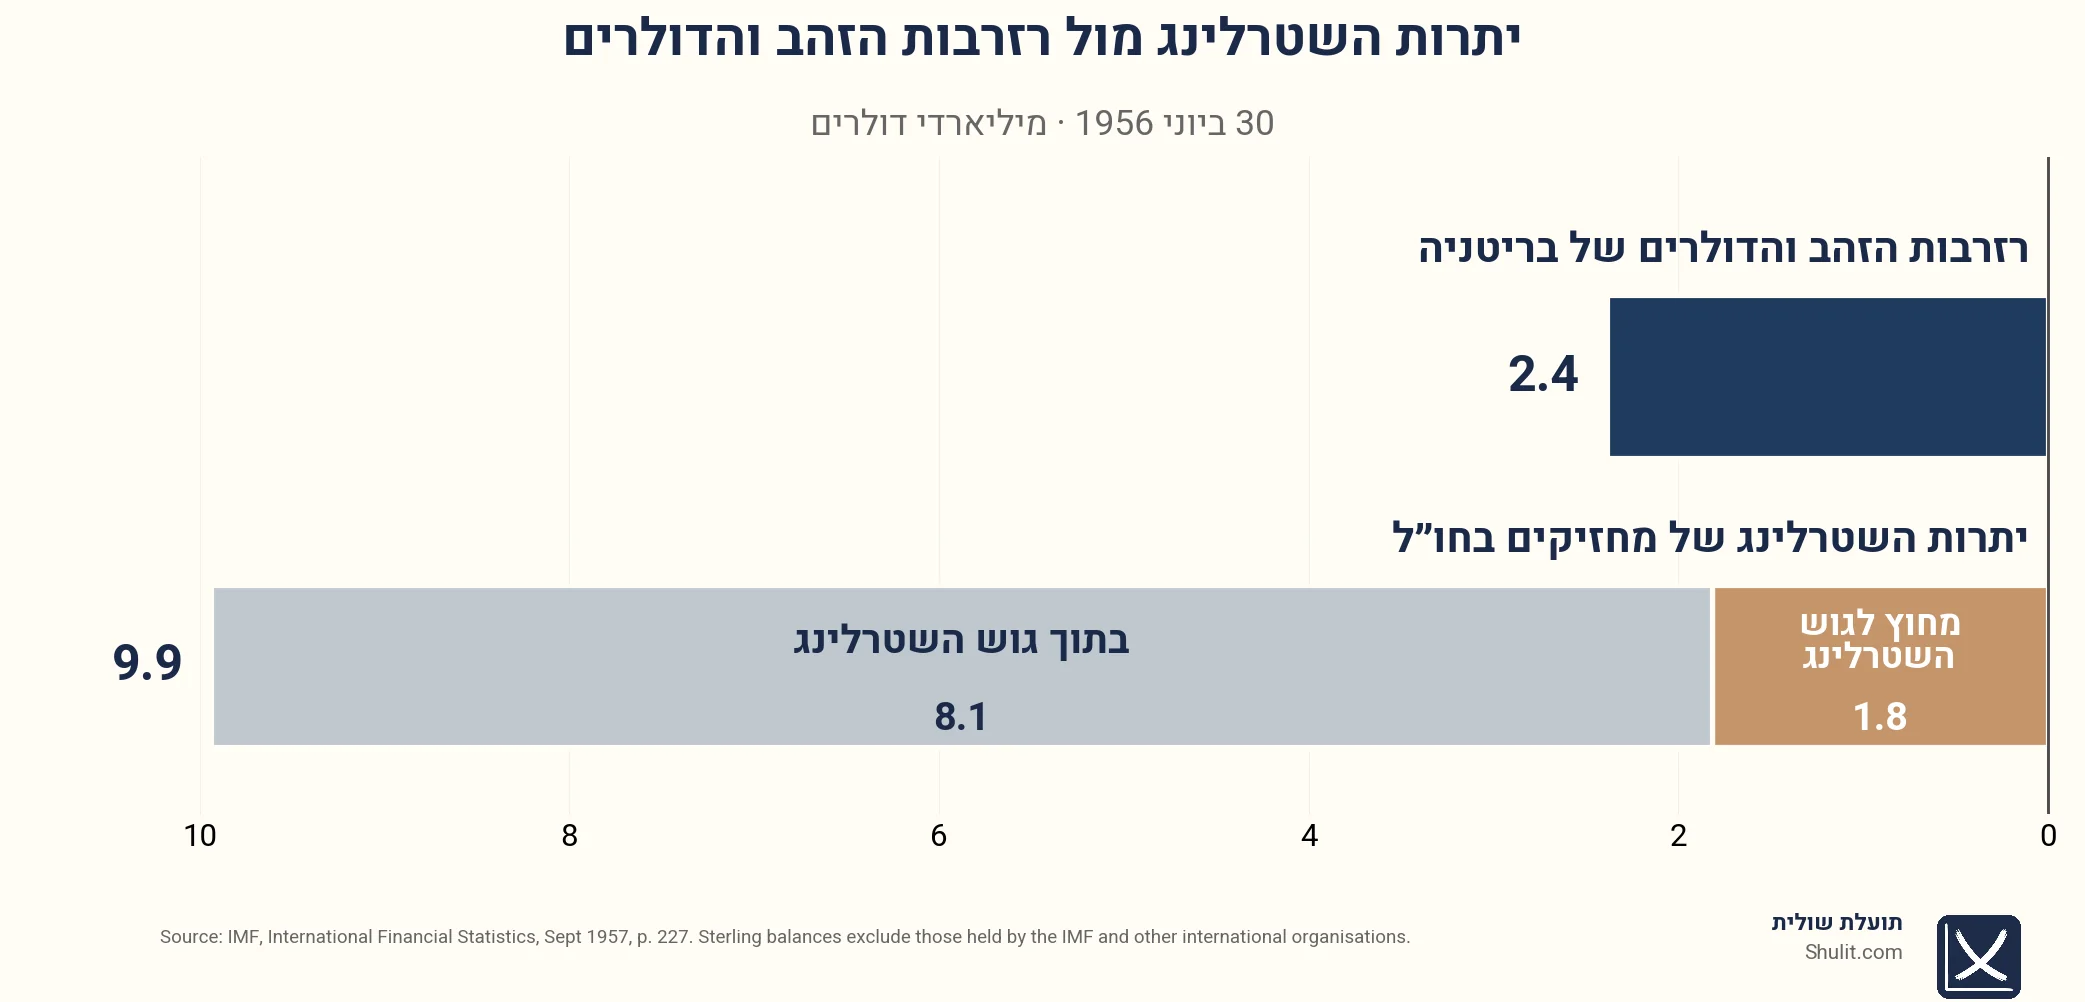
אז כמה דולרים היו לבנק אנגליה במרתף? בסוף יוני 1956, חודש לפני שנאצר הלאים את תעלת סואץ, הסתכמו הרזרבות של בריטניה (הזהב והדולרים שהחזיק האוצר) בכ-2.4 מיליארד דולר. באותו יום בדיוק החזיקו ממשלות, בנקים וחברות מחוץ לבריטניה יתרות שטרלינג בלונדון בשווי של כ-9.9 מיליארד דולר. יותר מפי ארבעה מהרזרבות. הנה המחשה ויזואלית באדיבות מחלקת האינפוגרפיקה של הבלוג:
הפער הזה לא אומר שלבריטניה חסרו 7.5 מיליארד דולר כדי לשלם את חובותיה. רזרבות הזהב והדולרים היו רק חלק מנכסיה, ולא כל יתרות השטרלינג היו פיקדונות שאפשר היה למשוך ולהמיר לדולרים למחרת בבוקר.
רוב היתרות, כ-8.1 מיליארד דולר, היו בידי המושבות ושאר מדינות גוש השטרלינג, כמו הודו ואוסטרליה. המדינות האלה החזיקו את רוב הרזרבות שלהן בפאונדים בלונדון, והשתמשו בהן למימון תשלומיהן הבינלאומיים. בתוך הגוש אפשר היה להעביר שטרלינג בחופשיות. מי שרצה לשלם בדולרים למדינה מחוץ לגוש היה צריך לקבל אותם ממאגר דולרים משותף, ולעבור את הפיקוח על סחר ותשלומים.
עוד כ-1.8 מיליארד דולר היו בידי מחזיקים מחוץ לגוש השטרלינג, בעיקר לצרכים מסחריים ופיננסיים שוטפים. חלק ניכר מהיתרות האלה היה ניתן להמרה לדולרים. בניגוד למדינות גוש השטרלינג, שהחזיקו בפאונדים כחלק מהרזרבות הלאומיות שלהן, המחזיקים האלה יכלו לשנות במהירות יחסית את היקף היתרות שרצו להחזיק.
כל המבנה היה תלוי באמון. מדינות, בנקים וחברות היו מוכנים להחזיק פאונדים מפני שהניחו שהפאונד ימשיך להיות שימושי, וש-2.80 יישאר פחות או יותר 2.80. לונדון גם סימנה לעצמה רצפה. מאז סוף שנות הארבעים היה לה יעד רשמי: לא לתת לרזרבות לרדת מתחת ל-2 מיליארד דולר. שום דבר נורא במיוחד לא קורה ברמה הזו, אבל הבריטים עצמם הציבו את הרצפה וחששו לחצות אותה. אם הרזרבות יירדו מתחתיה, כך חששו הפקידים, השוק יסיק שפיחות כפוי בדרך. האוצר פרסם את גובה הרזרבות בכל חודש, כך שכל סוחר מט"ח בעולם יכול היה להציץ במד הדלק.
אבל היה לפאונד עוד נכס חשוב, שלא הופיע במאזן, והוא הציפייה שבמשבר אמיתי בריטניה תוכל לקרוא לעזרה אמריקאית. לפי מזכר פנימי של מחלקת המדינה האמריקאית מנובמבר 1956, לאורך השנים הערך הפסיכולוגי של הסיוע האמריקאי היה שווה לערכו הכספי. כלומר, חלק מהאמון בפאונד נשען על ההנחה שאם הדולרים יתחילו להיגמר, וושינגטון לא תניח לו לקרוס.
איך יודעים שמתרחש משבר מטבע אם שער החליפין לא זז?
הלחץ על הפאונד התחיל עוד לפני שנאצר הלאים את תעלת סואץ ב-26 ביולי 1956, אבל ההלאמה הפכה את החולשה למשבר. בתוך ימים ירד הפאונד לקצת יותר מ-2.78 דולר, המחיר שבו בנק אנגליה נכנס בפועל לשוק לקנות פאונדים, ושם הוא נשאר פחות או יותר עד דצמבר. סוף אוגוסט, סוף ספטמבר, סוף אוקטובר, סוף נובמבר: כמעט אותו שער.
הבעיה בשער חליפין קבוע היא שהוא מסתיר חלק גדול מהלחץ על המטבע. אנחנו רואים קו כמעט ישר לאורך תקופה ארוכה, אבל המחיר נשאר קבוע מפני שהבנק המרכזי מוציא רזרבות כדי להגן עליו. לכן, כדי להבין עד כמה הבריטים היו בצרות, צריך להסתכל גם על קצב הירידה ברזרבות.
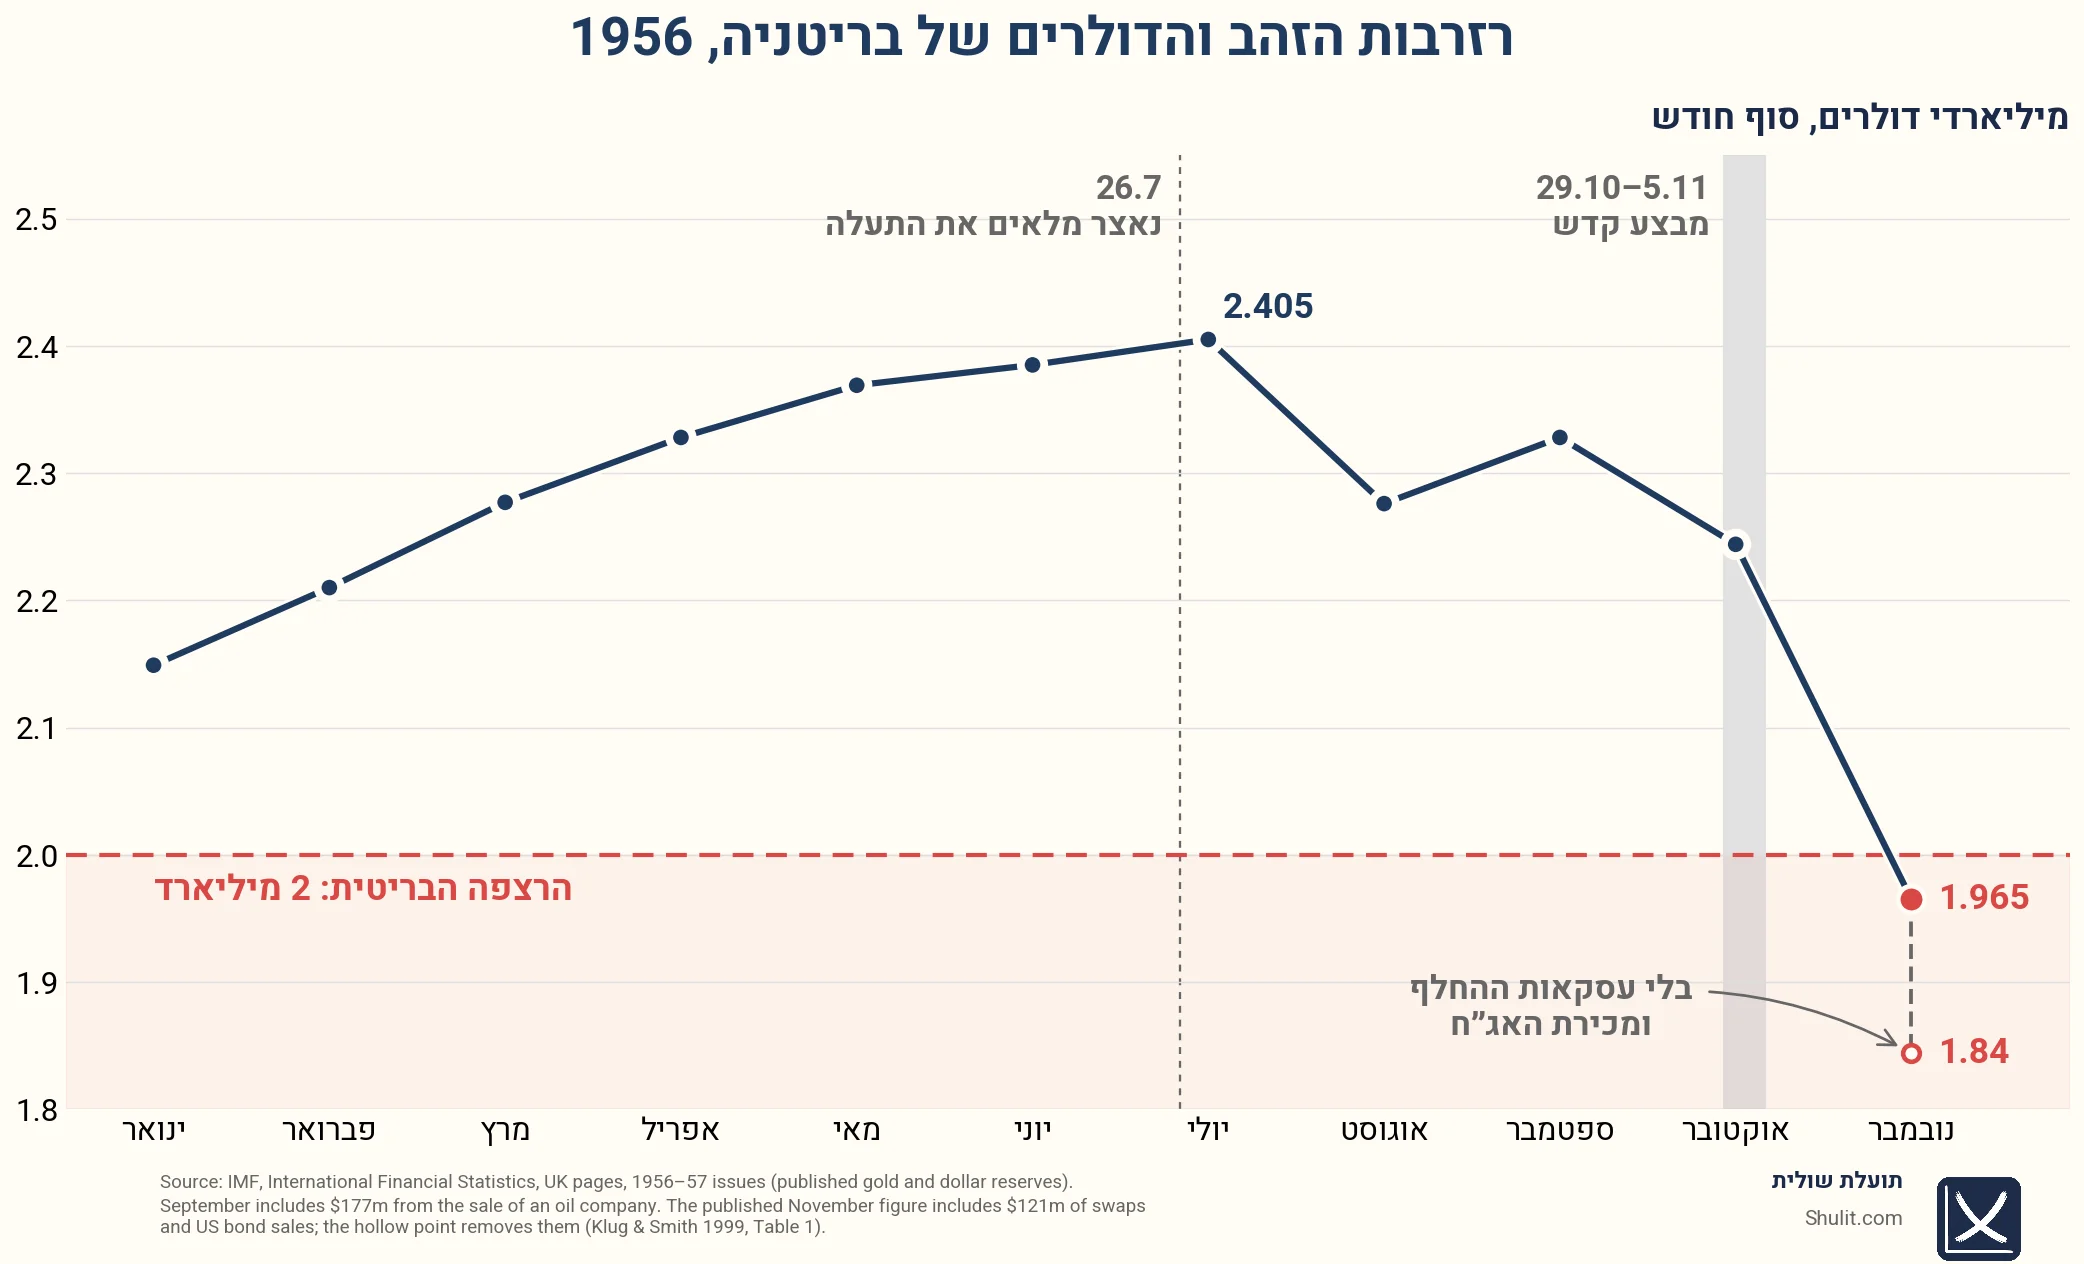
והרזרבות אכן נשחקו, מ-2.405 מיליארד דולר בסוף יולי ל-2.244 מיליארד בסוף אוקטובר. ב-29 באוקטובר נכנס צה"ל לסיני, ולמחרת זינקה ההתערבות של בנק אנגליה בשוק המט"ח. בדוחות הבנק נכתב שהשוק בניו יורק היה "נסער מאוד מהחדשות על החדירה הישראלית לשטח מצרים". בסוף נובמבר נשארו לבריטניה 1.965 מיליארד דולר. מד הדלק כבר היה מתחת לרצפת שני המיליארד שהבריטים קבעו לעצמם.
אבל המספר הזה היה אופטימי. האוצר השיג כ-121 מיליון דולר באמצעות עסקאות החלף ומכירת אג"ח ממשלתיות אמריקאיות, וכך צמצם את ההפסד שדווח לציבור. הכלכלנים אדם קלוג מאוניברסיטת בן-גוריון וגרגור סמית מאוניברסיטת קווינס שחזרו את החודש מתוך תיקי בנק אנגליה, והגיעו להפסד אמיתי של כ-400 מיליון דולר.1 לפי הנתונים היומיים שלהם, רצפת שני המיליארד נחצתה כבר בסוף השבוע השני של נובמבר, שבועות לפני פרסום הנתון הרשמי.
והנה החלק המוזר באמת: לבריטניה דווקא היה עודף בחשבון השוטף. בשנת 1956, ההכנסות שלה מיצוא, משירותים ומהשקעות בחו"ל היו גבוהות מהתשלומים שלה לעולם במאות מיליוני דולרים. אז למה הדולרים ברחו? חלק מהביקוש הגיע מחברות נפט שהצטיידו בדולרים כדי לרכוש נפט ממקורות חלופיים, אחרי שתעלת סואץ נחסמה. אבל חלק גדול מהלחץ נבע פשוט מפחד מפיחות.
לפי פר יעקובסון, מנכ"ל קרן המטבע, חלק גדול מהספקולציה נגד הפאונד התבטא במה שכלכלנים קוראים לו leads and lags, כלומר הקדמה ודחייה של תשלומים. אם אתם יבואנים בריטים שצריכים לשלם בדולרים בעוד חודשיים וחוששים מפיחות, אתם ממהרים לקנות את הדולרים כבר היום. ואם אתם יצואנים שמחכים לתשלום בדולרים, אתם דווקא מעדיפים לדחות את הגבייה, שהרי אם הפאונד יפוחת בינתיים, תקבלו יותר פאונדים תמורת אותם דולרים.
אף אחד לא חייב לראות את עצמו כספקולנט. אתם פשוט אנשי עסקים שמנסים לדאוג לעסק שלכם. ככל שמשבר התעלה מחריף והרזרבות יורדות, יותר אנשי עסקים מתחילים לחשוש מפיחות ומשנים את תזמון התשלומים שלהם, ליתר ביטחון. אבל כשכולם מנסים להיזהר, הם רק מאיצים את בריחת הדולרים. ואת הפער שנוצר צריך למלא בנק אנגליה, מתוך הרזרבות שלו.
אני מדמיין את זה כמעין ריצה על הבנק בגרסה הכי משעממת שיש. אין שום תור ברחוב ואין אנשים שדופקים על הדלתות, כולה חבורה של גזברים שממהרים לשלם היום חשבון שהיה יכול לחכות לחודש הבא.
למה לא פשוט לפחת?
אם כל כך יקר להגן על שער החליפין של הפאונד, למה לא פשוט לשנות אותו? הרי בריטניה יכלה לפחת את הפאונד ולקבוע לו שער נמוך יותר מול הדולר. היא עדיין הייתה צריכה להגן על השער החדש, אבל הפיחות היה עשוי להפחית את הלחץ על הרזרבות. גם הסדרי ברטון וודס אפשרו למדינות לשנות את שער החליפין שלהן, בכפוף לכללים ולהתייעצות עם קרן המטבע.
הבריטים הכירו את האפשרות הזאת היטב. בשנת 1949 הם כבר פיחתו את הפאונד מ-4.03 דולר ל-2.80, ירידה של יותר מ-30%. אבל כשמדובר במטבע בינלאומי כמו הפאונד, פיחות הוא לא רק עניין פנימי. עבור מדינות כמו הודו ואוסטרליה, שהחזיקו את רוב הרזרבות שלהן בפאונדים, פיחות היה סוג של תספורת: אותו מספר פאונדים קונה פתאום פחות דולרים. פיחות נוסף, שבע שנים בלבד אחרי הקודם, היה עלול לשכנע אותן שהפאונד אינו מקום בטוח להחזיק בו את כספן.
נגיד בנק אנגליה, קמרון קובולד, הזהיר במכתב לשר האוצר מקמילן שפיחות נוסף עלול לפרק את גוש השטרלינג, אולי אפילו את חבר העמים הבריטי, ולערער את איחוד התשלומים האירופי. הוא חשש גם מפגיעה בסחר ומאינפלציה חריפה בבריטניה. מבחינתו, פיחות היה אסון שיש להילחם בו בכל האמצעים. מקמילן הסכים איתו לגמרי. הממשלה חששה גם שפיחות ייקר את הנפט, שבריטניה נאלצה לקנות בדולרים כל עוד התעלה הייתה סגורה.
הייתה גם האפשרות הקלאסית להעלות את הריבית, כדי לעודד החזקת פאונדים. אבל בלונדון של 1956 לא האמינו שהעלאת הריבית תועיל. רוג'ר מייקינס, מבכירי האוצר הבריטי, העדיף לתכנן עודף בתקציב של השנה הבאה, והריבית לא עלתה במהלך המשבר.
ג'יימס בוטון, ההיסטוריון של קרן המטבע, מגיע למסקנה מעניינת: אילו פיחות או מעבר לשער נייד היו אפשרויות מעשיות מבחינת הבריטים, הם היו יכולים לעמוד בלחץ הפיננסי מספיק זמן כדי לנהל מערכה צבאית נגד מצרים, שלהערכתו הייתה מצליחה. כלומר, עם המחסור בדולרים בריטניה עוד יכלה להתמודד. את המלכודת היא בנתה לעצמה כשהחליטה להגן כמעט בכל מחיר על שער החליפין הקיים.
וכך, אחרי שדחו את האפשרות לשנות את השער ולא נגעו בריבית, נותרה ללונדון דרך אחת לשמור על ההבטחה שלה – למצוא הרבה דולרים, ומהר.
המפתחות לדולרים בידי וושינגטון
ב-19 בנובמבר 1956, בעשר בלילה, שלח שגריר ארצות הברית בלונדון מברק סודי ביותר לוושינגטון. המברק דיווח על שיחה שקיים באותו יום נשיא הבנק העולמי עם שר האוצר הבריטי, הארולד מקמילן. לדבריו, הדולרים שבריטניה איבדה באוקטובר היו כסף קטן לעומת מה שהיא מאבדת בנובמבר. בעוד כשבועיים יצטרך לפרסם את נתוני הרזרבות, והוא פחד ממה שיקרה אחר כך.
מקמילן ראה לפניו שתי אפשרויות. הוא יכול היה להניח לפאונד לקרוס, ואז בריטניה תמצא את עצמה, בלשון המברק, "לצד הולנד ומדינות קטנות אחרות".2 לחלופין, הוא יכול היה להודיע שבריטניה נחושה לשמור על שער החליפין ושיש לה דולרים נוספים לשם כך. אבל את הדולרים הנוספים, מקרן המטבע ומהלוואה כנגד ניירות הערך האמריקאיים שבידי האוצר הבריטי, אי אפשר היה לגייס תוך עשרה ימים. ואת "ההסכמה האמריקאית הדרושה", כך הבין מקמילן, לא יקבל לפני שהחיילים הבריטים ייצאו ממצרים.
קרן המטבע הבינלאומית הוקמה אחרי מלחמת העולם השנייה, בין היתר כדי לעזור למדינות שנקלעו למחסור זמני במטבע חוץ. כל מדינה חברה הפקידה בקרן מכסה, חלק בזהב והשאר במטבע שלה. המכסה של בריטניה הייתה 1.3 מיליארד דולר. מדינה שהייתה צריכה דולרים יכלה לבקש לקבל אותם מתוך הקופה המשותפת, בתמורה למטבע שלה ובכפוף לכללי הקרן. סוג של הלוואה בדולרים, שאמורה לאפשר לה לצלוח את המשבר בלי לפחת.
אבל למה הסכמה אמריקאית, אם קרן המטבע הייתה מוסד בינלאומי? כי לארצות הברית היו בה 26.6% מהקולות, יותר מפי שניים מאשר לבריטניה. לא הייתה לה זכות וטו רשמית על הבקשה הבריטית, אבל כשהאוצר הבריטי ספר קולות, התברר שאם ארצות הברית תתנגד, הבקשה תעבור רק אם סין (כלומר טייוואן), הודו ויפן יימנעו שלושתן. בלונדון העריכו שהסיכוי לכך קלוש.
היה כאן גם עניין עדין של מראית עין. המטרה הייתה לשכנע את השוק שלבריטניה יש כל כך הרבה דולרים שהיא לא תצטרך להשתמש בהם. אנחנו עובדים פה על יחסי ציבור, כדי לשכנע את הגזברים שאין סיבה לשלם היום את החשבון של החודש הבא, זוכרים? בקשת עזרה פומבית, במיוחד אם תיראה כמו מפלטה האחרון של בריטניה, עלולה דווקא להבהיל את מחזיקי הפאונדים.
מקמילן עצמו הודה שברגע שהשוק יידע שהקרן היא קו ההגנה האחרון של הפאונד, גם מסגרת אשראי גדולה "לא תעזור הרבה לדחות את הקץ". ומה הייתה חושבת המערכת הפיננסית העולמית על חילוץ של הפאונד שארצות הברית מתנגדת לו? מקמילן אפילו חשב שלא כדאי שייסע בעצמו לוושינגטון. כמו שרווקים מעל גיל 40 יודעים היטב, אסור להיראות נואשים.
בבית הלבן הבינו עוד לפני מקמילן שהדולרים הם מנוף. כבר ב-30 באוקטובר, יום אחרי שצה"ל נכנס לסיני ושעות אחרי שבריטניה וצרפת הציבו אולטימטום למצרים ולישראל, העריך הנשיא אייזנהאואר שהבריטים והצרפתים ייאלצו לחפש נפט חלופי, לשלם עליו בדולרים, ובסופו של דבר לבקש את עזרת ארצות הברית. הוא רתח על בעלות בריתו שפעלו בלי לתאם איתו, וחשד שהן מתכננות "להעמיד אותנו בפני עובדה מוגמרת (fait accompli), ואז לצפות שנשלם את החשבון". "שיתבשלו בנפט של עצמם", אמר הנשיא.
ב-20 בנובמבר, יום אחרי המברק מלונדון, כבר דיברו בבית הלבן על עסקה. ארצות הברית תעזור לבריטניה להשיג דולרים ולהבטיח אספקת נפט, אבל קודם הבריטים והצרפתים צריכים להתחיל לסגת ממצרים. אייזנהאואר הקפיד שהנסיגה תוצג כהחלטה בריטית ולא כתנאי אמריקאי. גם לבריטים היה צורך לשמור על הכבוד: הם ביקשו, כך סיפר שר האוצר האמריקאי לנשיא, "עלה תאנה" שיכסה את מערומיהם בנסיגה. באותו ערב הורה אייזנהאואר לשגריר בלונדון לבשר לבריטים שארצות הברית תוכל לספק "הרבה עלי תאנה" ברגע שיקרה מה שהיא מצפה לו, ושאל אם זה יספיק "כדי להזיז את החבר'ה".
הנפט הגיע ראשון. תוכנית החירום לאספקת נפט לאירופה הייתה מוכנה להפעלה כבר ב-30 באוקטובר, אבל הפקידים שעבדו עליה סיכמו, ברוח הקו של הממשל, לא לגלות זאת. האמריקאים הפעילו אותה רק ב-30 בנובמבר, שלושה ימים לפני שלונדון הודיעה רשמית על הנסיגה, והשגרירויות קיבלו הנחיה לא לאשר את הפרשנות שהעיכוב נועד ללחוץ על בריטניה וצרפת. הדולרים חיכו להודעה עצמה.
גם לאמריקאים היה מה להפסיד מכל הסיפור הזה. אותו מזכר של מחלקת המדינה, מ-26 בנובמבר, הזהיר שאם מדינות שמחזיקות רזרבות בפאונדים יאבדו אמון בבריטניה, משבר השטרלינג עלול להתפשט הרבה מעבר ללונדון ולערער את מערכת התשלומים של גוש השטרלינג ואת המדינות התלויות בה. במקרה כזה, הפאונד כמטבע בינלאומי "כנראה לא יתאושש לעולם", וההשלכות על נאט"ו "עלולות להיות הרסניות". האמריקאים לא רצו לשבור את בריטניה, רק להוציא אותה ממצרים.
כך הפכו הדולרים לנשק מדיני יעיל. וושינגטון לא הייתה צריכה לגרום למשבר בפאונד3, והיא גם לא רצתה שייגמר באסון. היא רק הייתה צריכה לחכות שהבריטים יבינו שלא יוכלו להיחלץ ממנו בלי עזרה, ואז לקבוע מתי העזרה הזאת תגיע.
כסף בחלון הראווה
ב-3 בדצמבר הודיעה בריטניה שתוציא את חייליה ממצרים. באותו יום הגיעו השגריר הבריטי ונציג בריטניה בקרן המטבע למשרדו של שר האוצר האמריקאי. האמריקאי פתח בסירוב לחבילת חילוץ גדולה, אבל אז, לפי מברק השגריר, "כשהוא חושב בקול רם", שינה כיוון באמצע השיחה. אם כבר עושים צעד חסר תקדים, אולי עדיף ללכת על כל המכסה. המטרה, אמר, היא "להוכיח לעולם מעל לכל ספק" שהפאונד מגובה.
למחרת עמד מקמילן בפרלמנט ופרסם את נתוני הרזרבות של נובמבר: ירידה של 279 מיליון דולר בחודש אחד. אבל הפעם הייתה לו גם בשורה. בריטניה תמשיך להגן על שער החליפין של 2.80 דולר, והיא פונה לקרן המטבע כדי לחזק את הרזרבות שלה.4 הוא גם סיפר שהובטח לו שאם יבקש, ארצות הברית תעמיד מיד הלוואה כנגד ניירות הערך האמריקאיים שבידי האוצר. המסר לשוק היה פשוט. כן, איבדנו הרבה דולרים. לא, אנחנו לא עומדים לוותר על הפאונד.
ב-6 בדצמבר כתב מנכ"ל קרן המטבע ביומנו שהסכומים צריכים להיות גבוהים מספיק כדי "להרשים את השוק". ארבעה ימים אחר כך אישרה הקרן את חבילת הסיוע. בריטניה משכה מיד 561.5 מיליון דולר, ובנוסף קיבלה מסגרת אשראי של עוד 738.5 מיליון דולר, שתוכל למשוך ממנה במקרה הצורך. בסך הכול 1.3 מיליארד דולר. זאת כל המכסה הבריטית, ויותר מכל מה שמשכו כל חברות הקרן יחד מ-1947 ועד סוף 1955. אבל שימו לב שפחות מחצי מהסכום עבר באמת לקופה הבריטית, ואילו יתר הכסף רק חיכה בצד, מוכן לשימוש.
ביום ההודעה התחזק הפאונד מיד לשער הגבוה ביותר שלו מאז סוף יולי. אבל הרגיעה בשוק לא עצרה את בריחת הדולרים בבת אחת. למחרת, ב-11 בדצמבר, כששרי נאט"ו התכנסו בפריז, נפגש שם מקמילן עם שר האוצר האמריקאי. האמריקאי הזהיר אותו שבריטניה אינה יכולה להרשות לעצמה למשוך "אפילו פני אחד" ממסגרת האשראי הנוספת. הרי אם תתחיל להשתמש גם בכספי החירום, השוק עלול לחשוב שהמצב עדיין חמור, ולחדש את הריצה. מקמילן הסכים.
הדולרים המשיכו לצאת מבריטניה גם בדצמבר, ובריחת הרזרבות נעצרה רק בתחילת 1957. אבל בנתון שפורסם, 2.133 מיליארד דולר בסוף דצמבר, מד הדלק כבר חזר אל מעל רצפת שני המיליארד, גם אם בדלק שאול. ובמסגרת האשראי הנוספת, 738.5 מיליון דולר, בריטניה לא נגעה מעולם. מקמילן קיווה, כפי שאמר בפגישה בפריז, שהם שמו מספיק כסף "בחלון הראווה" כדי שלא יצטרכו להשתמש בו.5
ומה עם ישראל? היתרון של מדינה שלא צריכה להוכיח כלום כלכלית
ועכשיו לישראל, כי כאן הסיפור נהיה קצת מוזר. בריטניה הייתה מעצמה עשירה, עם עודף בחשבון השוטף, ובכל זאת נאלצה לחפש חילוץ אמריקאי בתוך שבועות. ישראל של 1956 הייתה מדינה קטנה, ענייה בהרבה, עם גירעון חיצוני עצום למימדיה. ובכל זאת, היה לה יותר זמן להתמקח. איך זה יכול להיות?
האמריקאים ניסו להפעיל לחץ כלכלי גם עלינו. ב-31 באוקטובר החליטו בוושינגטון להפסיק את הסיוע לישראל. למחרת הגיעה ההוראה לסוכנות הסיוע האמריקאית ב-12 בצהריים, ובשתיים וחצי היא כבר בוטלה. שעתיים וחצי שלמות של סנקציות. בהמשך אמנם הוקפאו תוכניות סיוע חדשות, אבל ברז הכסף האמריקאי לא נסגר לחלוטין.
כדי להבין למה הלחץ הזה לא הספיק, צריך להסתכל על החשבונות של ישראל. בשנת 1956 קנינו מהעולם סחורות ושירותים בכ-357 מיליון דולר יותר מכפי שמכרנו לו. על כל דולר שהרווחנו מהעולם, הוצאנו שלושה, ואת ההפרש היינו צריכים לממן בכסף מבחוץ. אלא שלפי נתוני בנק ישראל, רק כ-13% מהמימון הגיעו מממשלת ארצות הברית. כמעט חצי הגיע מהתפוצות וממקורות פרטיים, כולל תרומות, וגם הבונדס, שהיו הלוואות ולא מתנות. עוד כ-29% הגיעו משילומים ומפיצויים מגרמניה המערבית.
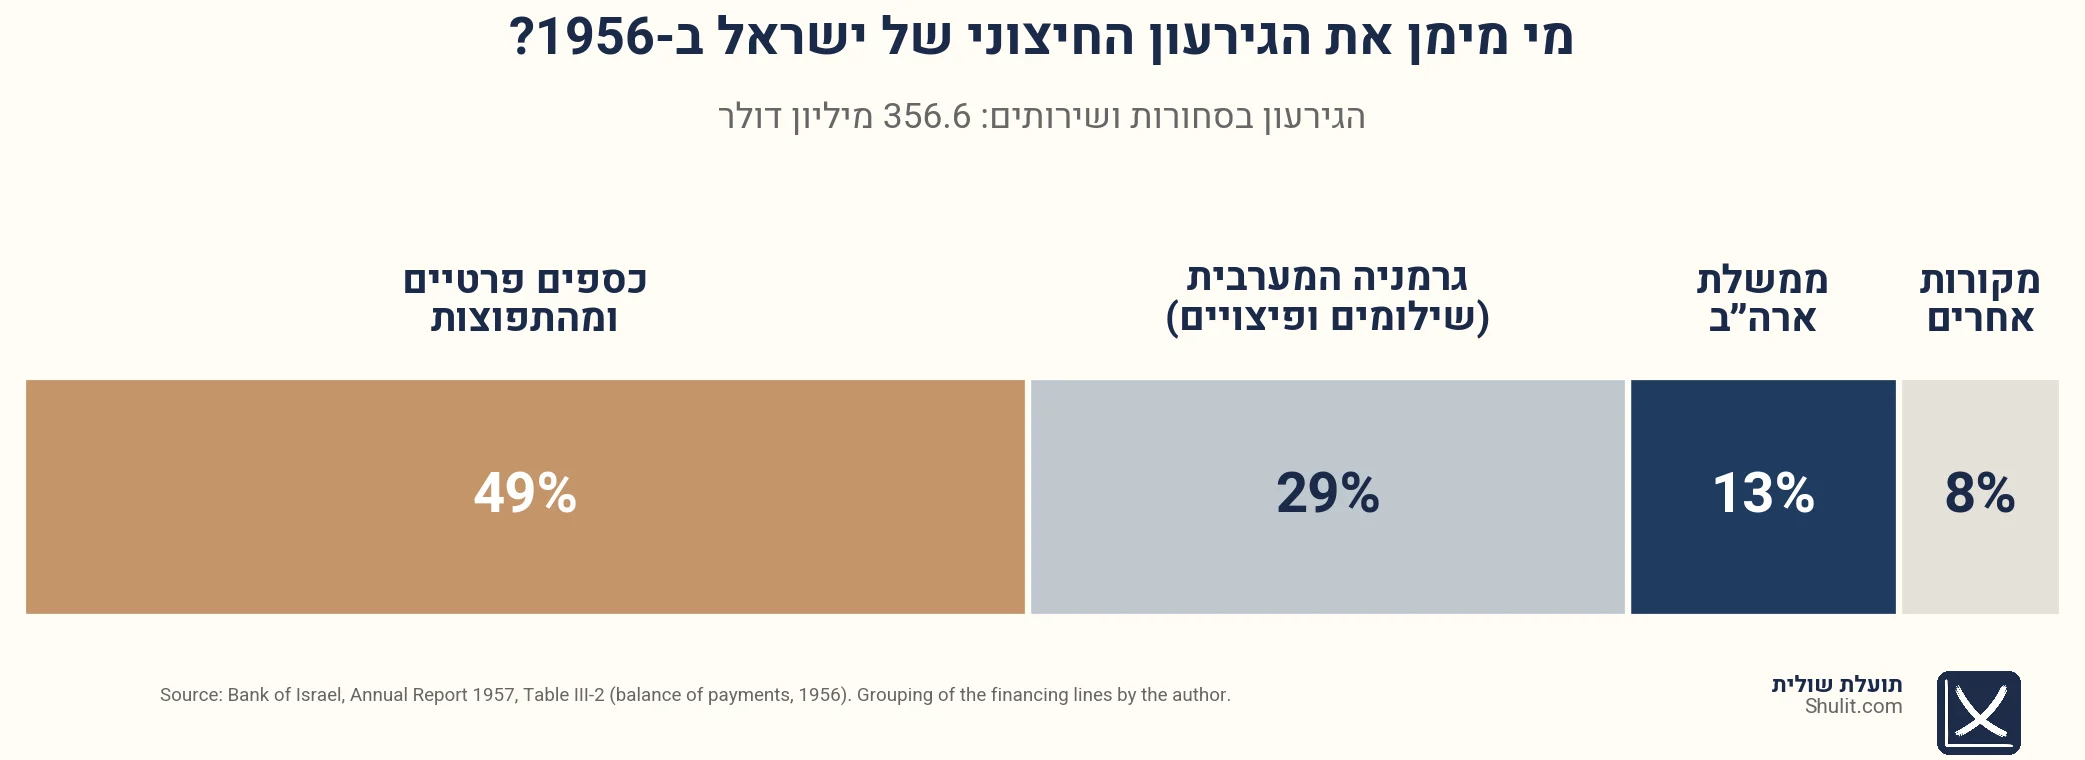
את השילומים וושינגטון לא יכלה לעצור בעצמה, וגרמניה המערבית הודיעה שלא תפסיק אותם. גם את התרומות והבונדס היה הרבה יותר מסובך לחסום. בפברואר 1957 הסביר מזכיר המדינה דאלס שלסנקציות על סיוע ממשלתי בלבד "לא תהיה שום השפעה מעשית". חסימת הכסף הפרטי, לעומת זאת, תהיה "גזר דין מוות" לישראל, ש"לא יכולה לשרוד בלי הכסף מהבונדס". הבעיה הייתה שצעד כזה היה גורר מאבק פוליטי קשה בתוך ארצות הברית עצמה. וגם אילו וושינגטון הלכה עד הסוף, ה-CIA העריך שסנקציות מלאות, כולל חסימת הכסף הפרטי מארצות הברית, יכריעו את ישראל בתוך שלושה עד שנים עשר חודשים. לבריטניה היו שבועות.
אבל יש הבדל חשוב עוד יותר, והוא דווקא קשור לחולשה הישראלית. בניגוד לבריטניה, לישראל לא היה צורך מיוחד לעשות פוזה מוניטרית. אף אחד לא החזיק רזרבות בשווי מיליארדי דולרים בלירות ישראליות. הלירה לא הייתה מטבע בינלאומי שאפשר להמיר בחופשיות לדולרים, וישראל לא ניסתה לשכנע את העולם להפקיד אצלה את כספו. בסוף 1955 החזיקו זרים בבנקים בישראל פיקדונות של 11 מיליון דולר בסך הכול, וב-1956 כולה הם ירדו ב-4.4 מיליון. גם הבונדס היו הלוואות לשנים ארוכות, לא כסף שאפשר למשוך מחר בבוקר.
ריצה על הבנקים דווקא הייתה כאן. עם תחילת המלחמה משך הציבור בערך 7.5% מפיקדונות העו"ש שלו. אבל זאת הייתה ריצה מלירות בבנק ללירות בכיס. בנק ישראל יכול היה לספק את הלירות האלה בלי להוציא דולרים מהרזרבות. אצל הבריטים, לעומת זאת, מנהלי כספים בצד השני של העולם מכרו פאונדים, ובנק אנגליה היה צריך לשלם להם בדולרים.
וזה הפרדוקס, רבותיי. בריטניה נהנתה במשך שנים מהיוקרה ומהיתרונות של מטבע בינלאומי, אבל כשהאמון התערער היא נאלצה לשלם את המחיר. ישראל הייתה ענייה בהרבה, תלויה במימון מבחוץ וסבלה ממחסור כרוני בדולרים. אבל לא הייתה לה אותה הבטחה בינלאומית לקיים, ולכן לא היה אפשר לייצר נגדה באותה מהירות את אותו משבר מטבע. דווקא החולשה של הכלכלה הישראלית קנתה לנו קצת יותר זמן.
זה לא אומר שישראל פשוט עמדה מול האמריקאים וניצחה. הופעלו עליה גם לחצים שלא היו קשורים לכסף. ברית המועצות איימה בהתערבות צבאית, וברקע ריחפו גם איומים בטילים ובנשק הרסני. האו"ם דרש נסיגה. ב-7 בנובמבר הזהיר ממלא מקום מזכיר המדינה את נציג ישראל בוושינגטון שסירוב לסגת יפנה נגדה את דעת הקהל האמריקאית, ותהיה לו "השפעה בלתי נמנעת" על הסיוע הממשלתי והפרטי. הוא הוסיף שעלולה לקום תנועה להשעות את ישראל מהאו"ם או לסלק אותה ממנו. כבר למחרת הודיע בן-גוריון שישראל מוכנה לסגת מסיני בכפוף להסדרים עם כוח האו"ם.
המשא ומתן שנמשך עד מרץ 1957 עסק בעיקר בעזה, בשארם א-שייח' ובהבטחת חופש השיט במצרי טיראן. הוא נגמר רק אחרי שאייזנהאואר הגיע למסקנה שאם ישראל לא תיסוג, ארצות הברית כנראה תתמוך בסנקציות באו"ם, ואחרי שהבטיח לבן-גוריון במכתב שישראל "לא תצטער" על הנסיגה. בן-גוריון כתב לו אחר כך שישראל פינתה את סיני ואת עזה "במידה רבה על סמך" המכתב הזה. אז ישראל לא הייתה חסינה ללחץ אמריקאי, פשוט אי אפשר היה להכריע אותה באמצעות ברז הדולרים בלבד.
קרב בלי ירייה אחת
בזיכרון הישראלי, מבצע קדש הוא בעיקר סיפור על ניצחון צבאי גדול, ואחריו נסיגה בלחץ בינלאומי. אבל בזמן שהחיילים הבריטים עמדו על גדות תעלת סואץ, התנהל קרב נוסף, בלי שנורתה ירייה אחת. בלי להבין את הקרב הזה, קשה להבין איך המלחמה הסתיימה.
אז בפעם הבאה שאתם מעבירים הדרכה בקק"צ על מבצע קדש, לצד בקבוקי הקולה שמסמנים את המיתלה, תגזרו גם כמה דולרים מבריסטול ירוק ותחלקו למשתתפים. אולי המפק"ץ לא יבין מה הקשר, אבל אתם תדעו איך המלחמה באמת נגמרה.
הדרך הבטוחה לא לפספס את הפוסט הבא היא להירשם כאן. כשעולה פוסט חדש, אתם מקבלים מייל. לא עולה, לא מקבלים כלום. בלי דילים, בלי "תוכן בלעדי", בלי סדרת מיילים אוטומטית.
(משתמשי Gmail: אם המייל הראשון נחת בתיבת ה-Promotions המבאסת, גררו אותו ל-Primary פעם אחת וזה מסתדר.)
ביבליוגרפיה
Bank for International Settlements (1957). Twenty-Seventh Annual Report, 1st April 1956 – 31st March 1957. Basle.
Bank of Israel. Annual Report 1955, Annual Report 1956, Annual Report 1957. Jerusalem.
Boughton, James M. (2001). "Northwest of Suez: The 1956 Crisis and the IMF." IMF Staff Papers 48(3), 425-446.
Economic Trends (1958). "Overseas Sterling Holdings." No. 55, May 1958. London.
Federal Reserve Bank of New York (1956-1957). Monthly Review. Issues of August 1956 to January 1957.
Foreign Relations of the United States, 1955-1957, Volume XVI: Suez Crisis, July 26-December 31, 1956. Documents 435, 447, 551, 560, 596, 612, 624, 626, 632.
Foreign Relations of the United States, 1955-1957, Volume XVII: Arab-Israeli Dispute, 1957. Documents 86, 104, 117, 201.
Foreign Relations of the United States, 1955-1957, Volume XXVII: Western Europe and Canada. Documents 245, 247.
Horsefield, J. Keith (ed.) (1969). The International Monetary Fund 1945-1965: Twenty Years of International Monetary Cooperation. Volume II: Analysis. Washington: International Monetary Fund.
House of Commons Debates (Hansard), 31 July 1956, vol. 557, cc1138-9; 4 December 1956, vol. 561, cc1050-68; 11 December 1956, vol. 562, cc214-5.
International Monetary Fund (1957). Annual Report 1957. Washington.
International Monetary Fund. International Financial Statistics. Issues of September 1956 and September 1957.
Jacobsson, Per (1957). "Presentation of the Twelfth Annual Report." In Summary Proceedings of the Twelfth Annual Meeting of the Board of Governors. Washington: International Monetary Fund.
Klug, Adam & Gregor W. Smith (1999). "Suez and Sterling, 1956." Queen's Economics Department Working Paper No. 1256.
- אדם קלוג היה בנו של אהרן קלוג, זוכה פרס נובל לכימיה ב-1982. האב ניסה להשתקע בישראל ב-1950 ולא מצא משרה כמדען, ובנה את הקריירה שלו בקיימברידג'. הבן היה כלכלן באוניברסיטת בן-גוריון. הוא מת בטרם עת ב-2000, שנה אחרי שהמאמר על סואץ פורסם. ↩︎
- מהשגרירות ההולנדית לא נמסרה תגובה. ↩︎
- מקמילן טען שהאמריקאים לא הסתפקו בעיכוב הסיוע: שה-Fed עצמו מכר פאונדים בניו יורק. לפי קלוג וסמית, הלחץ בניו יורק היה אמיתי, אבל ה-Fed כנראה לא היה המוכר: המכירות התחילו כבר בצהרי 30 באוקטובר, לפני שבריטניה וצרפת הטילו וטו במועצת הביטחון על הצעת ההחלטה האמריקאית שדרשה מישראל לסגת. ↩︎
- השער של 2.80 שרד עוד אחת עשרה שנה. מי שוויתר עליו ב-1967 היה ראש הממשלה הרולד וילסון, כן, אותו וילסון של "הפאונד שבכיס שלכם" מהפוסט על גולדפינגר. ב-4 בדצמבר 1956 הוא עדיין ישב באופוזיציה ותקף את מקמילן על כך שהוא "משליך לקרב את קו הרזרבות השני". ↩︎
- בנקים משתמשים באותו טריק גם בגרסה הפיזית. ב-2019, למשל, נפוצה שמועה שבנק כפרי במחוז חנאן בסין עומד לקרוס, ומפקידים הסתערו על הסניפים שלו שלושה ימים ברציפות. הפקידים הציגו ערימות שטרות מאחורי חלונות הבנק, והציעו קופסאות טישו, כיסאות פלסטיק ותרמוסים לתה למי שיסכים להשאיר את הכסף. ↩︎