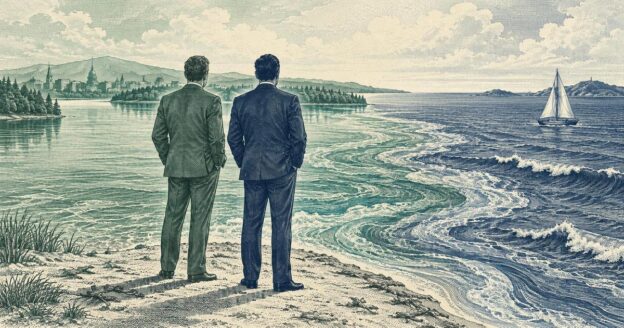
ביוני 1976 כתב רוברט הול, אז כלכלן בן 32 ב-MIT, מזכר על מצב המחקר האמפירי במקרו-כלכלה לקראת סדנה בסטנפורד, ובהערת שוליים דירג בו את עמיתיו לפי רמת מליחות: "סרג'נט מקביל למים מזוקקים, לוקאס לימת מישיגן, פלדסטיין לנהר צ'ארלס מעל הסכר, מודיליאני לצ'ארלס מתחת לסכר, ואוקון לימת סלטון".
המליחות, באנלוגיה של הול, היא מדד לאמונה בכוחה של המדיניות. "בהכללה גסה", כתב הול, "אפשר לחלק את החשיבה הנוכחית לשתי אסכולות. השקפת 'המים המתוקים' גורסת שהתנודות בכלכלה נובעות בעיקר מתזוזות בצד ההיצע, ושהממשלה למעשה אינה מסוגלת להשפיע על רמת הפעילות הכלכלית. מנגד, השקפת 'המים המלוחים' מייחסת את התנודות לתזוזות בביקוש, וסבורה שמדיניות הממשלה (לפחות המדיניות המוניטרית) מסוגלת להשפיע על הביקוש".
המים המתוקים הם האגמים. רוברט לוקאס לימד בשיקגו, על שפת ימת מישיגן, ותומאס סרג'נט במינסוטה. השניים הובילו אז את מה שמכונה מהפכת הציפיות הרציונליות, שזה בעברית הרעיון המשונה שאנשים אינם מחכים למדיניות הממשלתית כדי להגיב לה, אלא שהם מנסים לצפות אותה ומתאימים את החלטותיהם מראש. לא תמיד הם צודקים. המים המלוחים הם, כפי שכל ישראלי אמור לדעת, החופים. ספציפית, החופים שעליהם יושבות MIT, הרווארד וסטנפורד. ימת סלטון היא אגם במדבר שבדרום קליפורניה, שמימיו מלוחים היום יותר מפי שניים מהאוקיינוס השקט, כך שבסולם של הול, ארתור אוקון היה המלוח מכולם עם אזהרה על רמת נתרן חריגה.
הול גם גובה תמלוגים על המונחים. בדף הבית שלו בסטנפורד הוא מודיע ש"בלוגרים שמשתמשים במונחים האלה מתבקשים לתרום דולר אחד לקרן ששולחת סטודנטים לתארים מתקדמים לשנה אחת ב-MIT ולשנה שנייה באוניברסיטת מינסוטה". שנה במים מלוחים, שנה במים מתוקים. סחבק יעביר בביט.
חמישים שנה אחרי המזכר, העניקה אתמול האקדמיה המלכותית השוודית למדעים להול מסטנפורד ולמייקל וודפורד מאוניברסיטת קולומביה את פרס (על שם) נובל לכלכלה, "על יסודות מיקרו-כלכליים לייצוב מקרו-כלכלי". והפוסט הזה אמור להגיד לכם, בגדול, מה זה אומר.
ואיפה הזוכים עצמם על הסולם של הול? באמצע. הול מעולם לא עזב את החוף – תואר ראשון בברקלי, דוקטורט אצל סולו ב-MIT, ומאז 1978 סטנפורד. אבל תיאוריית הצריכה שבבסיס הפרס שלו אימצה את הציפיות הרציונליות של לוקאס וסרג'נט, ומודלי המים המתוקים אימצו אותה כבר בשנות השמונים. וודפורד, לעומתו, חצה את המים הלוך ושוב: למד בשיקגו וב-MIT, לימד בקולומביה, בשיקגו ובפרינסטון, וב-2004 חזר לקולומביה. גם המודל שלו מעורבב, כמו הקריירה: ציפיות רציונליות מהמים המתוקים, מחירים דביקים (שלא מתעדכנים מיד) מהמים המלוחים, ומסקנה שלמדיניות המוניטרית יש השפעה אמיתית על התוצר והתעסוקה.
החיבור בין שני הזוכים השנה הוא, בגדול, "ציפיות". הול הראה איך לבדוק את השפעתן על הצריכה בלי לדעת מה אנשים מצפים: לפי המודל שלו, ההוצאה של היום כבר מגלמת את המידע שיש להם על העתיד, ולכן רק חדשות מפתיעות אמורות לשנות אותה. וודפורד, לעומתו, הראה איך בנק מרכזי יכול להשפיע על ההחלטות שלהם באמצעות הציפיות לגבי המדיניות שלו בעתיד. "לנהל בנק מרכזי זה לא כמו לנווט מכלית נפט, ואפילו לא כמו להטיס חללית", כתב ב-2005. מכלית וחללית נעות במסלול ש"תלוי בגורמים שמשתנים כל הזמן, אבל לא בציפיות של הכלי עצמו לגבי היעד שלו". המשק, לעומת זאת, הוא ספינה שהנוסעים בה מנחשים לאן הקברניט יפנה, עוברים לצד ההוא של הסיפון, והספינה נוטה לשם עוד לפני שהוא נוגע בהגה. שזו אנלוגיה שאני ממש אוהב וגם הסיבה שאני לא הולך לקרוזים.
המודל של וודפורד איננו ליהוג אקדמי. בנק ישראל, שיחליט על הריבית ב-21 באוקטובר, כותב שבתחזיות שלו יש "תפקיד מרכזי" למודלים שפיתחה חטיבת המחקר. כשכלכלני החטיבה הציגו את המודל ב-2012, הם הסבירו שמודלים כאלה הפכו לכלי העבודה העיקרי של הבנקים המרכזיים "בעקבות העבודה רבת ההשפעה של וודפורד (2003)" ושל עבודות נוספות.
רק הפתעות משנות את הצריכה שלכם
ב-1957 הציג האדמו"ר מילטון פרידמן את "השערת ההכנסה הפרמננטית". בגדול: אנשים קובעים כמה להוציא לפי מה שהם מצפים להרוויח לאורך זמן, ולא לפי התלוש החודשי. אם אתם בני 20, ואתם מצפים לקבל קידום להנהלה בכירה בגיל 50, אז הקידום הזה משפיע כבר היום על רמת ההוצאות שלכם. אני יודע, זה קשה לעיכול. מודיליאני, זה שנמצא מתחת לסכר לפי האנלוגיה של הול, הגיע לרעיון קרוב שנקרא "מחזור החיים".
אבל המודלים שבהם השתמשו קובעי המדיניות עדיין תיארו את הצריכה כנוסחה פשוטה, שבגדול אומרת שמה שמשקי הבית מוציאים ברבעון תלוי בהכנסה שלהם ברבעון הזה ובכמה רבעונים שלפניו. ב-1976 תקף לוקאס (חתן פרס הנובל ל-1995) את הנוסחאות האלה, בטיעון שנודע מאז בשם "הביקורת של לוקאס". בגדול, הוא אמר: אל תמדלו לי את הצריכה של אנשים לפי נתונים היסטוריים, כי ברגע שאתם משנים את המדיניות, הנתונים ההיסטוריים הם כמו קוטג' שנשכח במקרר. הקשר הסטטיסטי הישן נשבר בדיוק כשצריך אותו.
הול ניסה לתקוף את הבעיה מכיוון אחר. הוא שאל מה קורה אם משלבים את התיאוריה של פרידמן עם הציפיות הרציונליות של לוקאס, ומניחים שאנשים יכולים לחסוך וללוות כדי לפרוס את ההוצאות שלהם לאורך החיים. אם אתם מתכננים את ההוצאות לפי כל מה שאתם יודעים על העתיד, ההוצאה של היום כבר מגלמת את הידע הזה. היא תשתנה רק כשיגיע מידע חדש שיפתיע אתכם, למשל קידום שלא ציפיתם לו, פיטורים, או ירושה לא צפויה. והפתעות, מעצם הגדרתן, בלתי ניתנות לחיזוי.
מכאן המסקנה הנועזת של המאמר שפרסם ב-1978: בתנאים שהניח, חוץ מהצריכה של היום, אף משתנה שכבר ידוע לא אמור לעזור לחזות את הצריכה של מחר. גם לא ההכנסה של הרבעון הקודם. בלשון הסטטיסטיקאים, הצריכה מבצעת בקירוב "הילוך מקרי". הניחוש הכי טוב לכמה תוציאו ברבעון הבא הוא כמה שהוצאתם ברבעון הזה.
הול בדק את הטענה בנתוני הצריכה של ארה"ב, והתיאוריה עמדה במבחן. כמעט. ההכנסה הפנויה מהרבעונים הקודמים אכן לא עזרה לחזות את הצריכה. מחירי המניות, לעומת זאת, כן, טיפה. "שוק המניות עוזר לחזות את הצריכה רבעון אחד קדימה", כתב הול. כשהוסיף את מחירי המניות, טעות האמידה ירדה בכ-20 סנט לנפש בשנה, מ-14.60 דולר ל-14.40. הול הודה שהנתונים דוחים את הגרסה הטהורה של התיאוריה, אבל רק בקצת, והציע שהצרכנים מתאימים את ההוצאות שלהם באיחור קל. יעני, כמעט הילוך מקרי.
החידוש של הול היה בשיטה. עד אז, מי שרצה לחזות צריכה חיפש נוסחה: אילו הכנסות קודמות, ובאיזה משקל, מנבאות כמה אנשים יוציאו. נוסחאות כאלה הניחו משהו על הדרך שבה אנשים חוזים את הכנסתם העתידית, אבל את התחזית הזאת אי אפשר לראות בנתונים. הול עקף את הבעיה. במקום לדעת מה אנשים מצפים, מספיק לבדוק מה התיאוריה אוסרת שיקרה, כלומר שמשהו שכבר ידוע היום יחזה את השינוי בצריכה בעתיד. מי שלמד מבוא להשקעות מזהה את הדמיון בהיגיון, לא? אם היה אפשר לדעת היום שמניה תעלה מחר, הסוחרים היו קונים אותה כבר היום, והמחיר היה עולה מיד.
למודל של הול היה יתרון נוסף – קו ייחוס. אם לפי התיאוריה אי אפשר לחזות את השינוי בצריכה, מה שכן מצליח לחזות אותו מרמז שמשהו בהנחות אינו מתקיים. למשל, שלחלק ממשקי הבית אין חסכונות ואין מי שילווה להם. לפי ועדת הפרס, קו הייחוס הזה היה חשוב לא פחות מהצלחת התיאוריה במבחן, משום שהוא אפשר לחוקרים לאמוד את היקף החריגות ממנה.
עד כאן הול בדק את הצריכה של האמריקאים כולם ביחד. אבל מה קורה כשמסתכלים על משפחות בודדות? לפי התיאוריה, אם משפחה כבר יודעת שהכנסתה תגדל בשנה הבאה, היא אמורה להתאים את ההוצאות שלה כבר היום, ולא לחכות שהכסף יגיע לחשבון. ב-1982 בדקו הול ופרדריק מישקין נתונים על ההכנסות וההוצאות על מזון של כ-2,300 משפחות אמריקאיות, וגילו שהכנסות מהעבר דווקא עזרו לחזות שינויים בצריכה בהמשך. מה שנכון לכלכלת ארה"ב כולה לא נכון כשמסתכלים על מדגם גדול של משפחות. הסבר אפשרי הוא שחלק מהמשפחות פשוט לא יכולות להוציא כסף שעוד לא קיבלו, כי השוק לא משוכלל כמו שהמודל מניח. למשפחות הללו אין מספיק חסכונות, ואין מי שילווה להן. מסתבר שאי אפשר לקנות עם ציפיות רציונליות בסופר.
הממצא לא ביטל את ההישג של הול. בשביל זה קו הייחוס שלו קיים: לגלות איפה המציאות סוטה מהמודל.
שלוש משוואות ופיה אחת
הול נתן לנו צרכן שמתכנן את ההוצאות שלו לפי מה שהוא מצפה שיקרה בעתיד. אבל כדי להבין איך הבנק המרכזי יכול להשפיע על המשק כולו, צריך לדעת גם איך חברות מחליטות כמה לייצר, כמה עובדים להעסיק ובאיזה מחיר למכור. וכאן הייתה לכלכלנים בעיה.
בשנות השמונים נראה היה שהמים המתוקים ניצחו. במודלים שלהם, משקי בית וחברות מתכננים קדימה, והמחירים מתאימים את עצמם מיד לשינויים בביקוש ובהיצע. אם אנשים רוצים לקנות פחות, המחירים יורדים עד שהשוק מתאזן. התנודות במשק נובעות בעיקר משינויים ביכולת לייצר, למשל בגלל טכנולוגיה חדשה, ולבנק המרכזי כמעט אין אפשרות להשפיע על התעסוקה והתוצר באמצעות הריבית.
וודפורד שמר על השיטה של המים המתוקים, כולל הצרכן של הול, אבל שינה הנחה אחת: במקום שהמחירים יתעדכנו מיד ויאזנו את השוק, הוא הכניס חברות שקובעות את המחירים בעצמן ולא תמיד יכולות לשנות אותם. השינוי הזה החזיר למדיניות המוניטרית תפקיד מרכזי, ומלא תקנים בבנקים מרכזיים.
המודל הבסיסי בנוי משלוש משוואות. הראשונה היא הצרכן של הול: משקי בית מחליטים כמה להוציא היום לפי מה שהם מצפים להוציא מחר, ולפי הריבית הריאלית. השנייה מתארת חברות שלא יכולות לשנות מחיר מתי שהן רוצות. בגרסה הנפוצה, של הכלכלן גיירמו קאלבו, בכל רבעון מגיעה "פיית קאלבו" לחלק אקראי מהחברות ומרשה להן לעדכן מחיר.1 חברה שיודעת שלא תוכל לשנות את המחיר החדש זמן מה מתמחרת לפי מה שהיא צופה לעתיד. לכן האינפלציה של היום תלויה באינפלציה הצפויה ובפער בין התוצר בפועל לתוצר שהיה מתקבל אילו המחירים היו גמישים.
המשוואה השלישית היא הבנק המרכזי, שקובע את הריבית לפי כלל, כמו "כלל טיילור". מעלים ריבית כשהאינפלציה מעל היעד או כשהמשק מתחמם, ומורידים כשהוא מתקרר. כשמחברים את שלוש המשוואות של וודפורד, מקבלים שכאשר הבנק המרכזי מעלה את הריבית באופן שמעלה גם את הריבית הריאלית הצפויה, למשקי הבית משתלם יותר לדחות חלק מההוצאות. הביקוש יורד והחברות מייצרות פחות. ומכיוון שהפיה לא מגיעה לכולם בבת אחת, המחירים לא מתאימים את עצמם מיד. כך, לפי המודל של וודפורד, הבנק המרכזי יכול להשפיע על התוצר והתעסוקה, ולא רק על המחירים. מסקנה של מים מלוחים, בשיטה של מים מתוקים.
בישראל, אגב, הפיה של קאלבו עובדת שעות נוספות. לפי האומדנים של MOISE, מודל שבנק ישראל פיתח ופרסם ב-2012 (ראשי התיבות של "מודל למשק הישראלי" באנגלית, או "משה" בצרפתית), חברות מקבלות הזדמנות לתמחר מחדש בממוצע כל 1.8 רבעונים במחירי היבוא וכל 2.8 רבעונים במחירים המקומיים, לעומת 3 עד 4 רבעונים שמקובלים במחקרים על משקים אחרים. MOISE הוא מודל גדול ומפורט יותר מאותה משפחה: משק שלם בתוך המחשב, שבו משקי בית, חברות ובנק מרכזי מתכננים קדימה ומגיבים זה לזה. כלכלנים קוראים למודלים כאלה DSGE (שיווי משקל כללי דינמי וסטוכסטי), ומי שלא יודע להריץ אותם לא נחשב לקול.
שימו לב מה חסר כאן. בשלוש המשוואות הבסיסיות אין כמות כסף ואין מכונת דפוס. הבנק המרכזי קובע ריבית, וזה מספיק כדי לתאר את עיקר ההשפעה של המדיניות המוניטרית. מילטון פרידמן רצה שהבנק המרכזי ינהל את כמות הכסף, אבל כפי שגרגורי מנקיו וריקרדו רייס כתבו לפני תשע שנים, "היום, וכבר שנים רבות, פרידמן הפסיד בוויכוח הזה לוודפורד (2003)", ששכנע אקדמאים ובנקאים מרכזיים לאמץ את הריבית ככלי המדיניות העיקרי.2
הכלי המוניטרי החשוב ביותר הוא הפה
הבנקים המרכזיים לא תמיד טרחו להסביר מה הם עושים. לפעמים הם הסתירו בכוונה. הקוראים הצעירים יתפלאו לשמוע שעד פברואר 1994 הפד אפילו לא הודיע מה הריבית שקבע, והשווקים נאלצו לנחש אותה מתוך הפעולות של חדר המסחר בניו יורק. לפני עידן גרינספן, רבים בפד האמינו שהמדיניות אפקטיבית רק אם היא תופסת את השווקים בהפתעה. וודפורד הציע תיאוריה הפוכה: אם אנשים מתכננים קדימה, הבנק המרכזי יכול להשפיע על החלטותיהם כבר היום באמצעות מה שהם מצפים שיעשה בעתיד.
אחרי המשבר של 2008 ירדה הריבית בארה"ב כמעט לאפס, ולפד כמעט לא נותר לאן להוריד אותה. אבל אם הבנק יכול לשכנע את הציבור שהריבית תישאר נמוכה גם בשנים הבאות, הריביות לטווח ארוך עשויות לרדת כבר עכשיו, ולעודד אנשים ללוות ולהוציא. לזה קוראים בבנקים המרכזיים "הכוונה קדימה".
באוגוסט 2012 הסביר וודפורד בכנס הבנקאים המרכזיים בג'קסון הול (אין קשר להול) שהכוונה כזאת צריכה להיות יותר מתחזית. אם הבנק מודיע שהריבית תישאר נמוכה לאורך זמן, אנשים עלולים לחשוב שהוא פשוט פסימי לגבי מצב המשק. לכן וודפורד הציע שהבנק המרכזי יתחייב לכלל שאפשר לבדוק, למשל להשאיר את הריבית באפס עד שהתוצר הנומינלי, שגדל גם כשהמשק צומח וגם כשהמחירים עולים, יחזור למסלול שבו היה אמור להימצא אלמלא המשבר. הבנק יצטרך לעמוד בהתחייבות גם כשהמצב יתחיל להשתפר.
כעבור שבועיים התכנסה ועדת השוק הפתוח של הפד. "המסר המרכזי במאמר של וודפורד, שאני מסכים איתו מאוד", אמר היו"ר בן ברננקי, "הוא שכשהריבית באפס, ניהול הציפיות קריטי באמת לניהול המדיניות המוניטרית". הוא גם הבטיח שבמסיבת העיתונאים למחרת ינסה לדבר יותר אל "האדם הממוצע". כשניסח את ההודעה, שדחתה את מועד העלאת הריבית הצפוי לאמצע 2015 לפחות, הסביר שתקופה ממושכת יותר של ריבית נמוכה תוכל לעזור, "מהסיבות שהציג האמן שנודע בעבר בשם מייקל וודפורד". קומיקאי גדול ברננקי לא היה.
שמונה שנים אחר כך אימץ הפד גרסה של הרעיון: אחרי תקופות של אינפלציה נמוכה הוא ישאף לאינפלציה מעט גבוהה מ-2 אחוזים, כדי להשלים את החסר. באוגוסט 2025 הוא חזר בו מההבטחה להשלים.
בישראל אפשר למצוא דוגמה מוקדמת יותר לכוחן של ציפיות, וגם לחשיבותו של אמון. בדצמבר 2001 הסכימו ראש הממשלה אריאל שרון ונגיד בנק ישראל דוד קליין על עסקה. בנק ישראל יפחית בבת אחת את הריבית מ-5.8 ל-3.8 אחוזים, ובתמורה הממשלה תחזור למשמעת תקציבית. לפי הדיווחים, שר האוצר סילבן שלום שמע על הפגישה רק למחרת ואיים להתפטר. התיאום בין הרשויות התחיל ברגל ימין.
השוק, בכל אופן, התחיל לחשוב על היום שאחרי ההפחתה עוד לפני שהוכרזה רשמית. ב-23 בדצמבר נסחר המק"ם לשנה בתשואה של כ-4.25 אחוזים, משום שהמשקיעים עדיין לא היו בטוחים שקליין יוריד את הריבית במלוא שתי נקודות האחוז. איגרות החוב הארוכות יותר כבר שיקפו חששות אחרים, כמו אינפלציה והעלאות ריבית בעתיד. השווקים ניסו לנחש מה קליין יכריז באותו ערב, וגם מה יצטרך לעשות אחר כך. בדוח בנק ישראל ל-2001 הוסבר מדוע האמון הזה חשוב. כשציפיות האינפלציה יציבות, הבנק יכול להתמודד עם זעזועים בלי להזיז את הריבית בצורה דרמטית. כשהציפיות מזנקות, נדרשת תגובה חריפה יותר כדי להשיב את האמון.
כעבור כמה חודשים הגיעה התגובה החריפה הנדרשת, כשהמשמעת התקציבית המובטחת לא הגיעה. יעד הגירעון ל-2002, שנקבע בחבילת דצמבר על 3 אחוזי תוצר, הועלה במאי ל-3.9 אחוזים, הממשלה ניסתה לשנות את חוק בנק ישראל, והמצב הביטחוני הוסיף משלו. השקל פוחת ב-15.5 אחוזים במחצית הראשונה של השנה, וציפיות האינפלציה זינקו. הבנק כתב שהזינוק שיקף גם את אובדן האמון של הציבור במדיניות המקרו-כלכלית. הוא העלה את הריבית ב-5.3 נקודות האחוז, עד 9.1 אחוזים, אבל רוב הנזק כבר נעשה. האינפלציה ב-2002 הגיעה ל-6.5 אחוזים, לעומת יעד של 2 עד 3 אחוזים, וכמעט כולה נרשמה במחצית הראשונה. כעבור חצי שנה מההפחתה הייתה הריבית גבוהה בהרבה משהייתה ערב ההפחתה.
מה נשאר מהמהפכה
אז על מה בעצם קיבלו הול ווודפורד את הפרס? אמרנו שהול לא גילה שאנשים חושבים על העתיד, הרי מילטון פרידמן כבר אמר את זה. הול מצא דרך לבדוק איך הציפיות לעתיד משפיעות על הצריכה, בלי לדעת למה האנשים מצפים. וודפורד חיבר את הצרכן של הול לחברות שלא משנות מחירים מיד ולבנק מרכזי שקובע ריבית, והראה איך הריבית של הבנק המרכזי מגיעה עד לתעסוקה. השילוב הזה הוא, בגדול, המודל הניו-קיינסיאני שמשמש בנקים מרכזיים עד היום.3
המודלים האלה לא יודעים לחזות משברים, סמכו עלי. מה שהם כן עושים זה נותנים לקובעי המדיניות דרך עקבית לחשוב על ההחלטות שלהם. מה יקרה אם יורידו ריבית, מה ישתנה אם הציבור יצפה שהיא תישאר נמוכה לאורך זמן, או איך להגיב לעליית מחירים שנובעת מביקושים חזקים במשק, לעומת כזאת שמגיעה בגלל שמצר הורמוז חסום. במקום להסתמך רק על קשרים סטטיסטיים מהעבר ולקוות שהם לא ישברו, בודקים איך משקי הבית והחברות אמורים להגיב לשינוי במדיניות.
שזה נחמד על הנייר, אבל בואו נודה על האמת. כדי להכניס משק שלם למודל צריך לפשט אותו. בגרסאות הבסיסיות, משקי הבית מתנהגים כאילו היו אדם אחד שמתכנן לטווח ארוך, שכולם מבינים את המדיניות המוניטרית (ויודעים מה זה), ושהחברות משנות מחירים לפי כללים קבועים. במציאות, אפעס, יש משפחות שאין להן חסכונות, אנשים שלא עוקבים אחרי הודעות הריבית, ומשברים שבהם המערכת הפיננסית עצמה מפסיקה לתפקד כרגיל. חלק מהמחקר שצמח בעקבות הול ווודפורד נועד לשלב אותם במודל, מבלי לוותר על המסגרת שהם עזרו לבנות.
ועדת הפרס מודה במגבלות. היא כותבת שבעיה רצינית לקובעי המדיניות היא "ברבורים שחורים", אירועים שקשה מאוד לחזות, "כמו מלחמה פתאומית, מגפה או בחירתו של פוליטיקאי הפכפך". רמז רמז.
ובכל זאת, ועדת הפרס סיכמה ש"פשוט אין חלופות ישימות אחרות" למודלים האלה. וודפורד עצמו, שנשאל ב-2014 אם המסגרת שלו דוחקת רעיונות אחרים, היה פחות נחרץ: "קשה לי לדמיין איך מישהו יכול לחשוב שהמסגרת הניו-קיינסיאנית נעשתה איכשהו הגמונית. אולי בבנקים המרכזיים זה נראה כאילו כולם משתמשים בה, אבל באקדמיה ובכתבי העת המחקריים ההפך הוא הנכון: לא רק שאפשר לחקור גישות חלופיות, הן רוב מה שמלמדים ומפרסמים".
אז הנה אנחנו היום, חמישים שנה אחרי המזכר המפורסם של הול. מי המקרו-כלכלה כבר לא מתוקים ולא מלוחים. הם מליחים. ואני עדיין חייב להול דולר.
הדרך הבטוחה לא לפספס את הפוסט הבא היא להירשם כאן. כשעולה פוסט חדש, אתם מקבלים מייל. לא עולה, לא מקבלים כלום. בלי דילים, בלי "תוכן בלעדי", בלי סדרת מיילים אוטומטית.
(משתמשי Gmail: אם המייל הראשון נחת בתיבת ה-Promotions המבאסת, גררו אותו ל-Primary פעם אחת וזה מסתדר.)
ביבליוגרפיה:
בנק ישראל (2026). "התחזית המקרו-כלכלית של חטיבת המחקר, יולי 2026". 6 ביולי 2026.
Argov, Eyal, Emanuel Barnea, Alon Binyamini, Eliezer Borenstein, David Elkayam & Irit Rozenshtrom (2012). "MOISE: A DSGE Model for the Israeli Economy." Bank of Israel Discussion Paper 2012.06.
Bank of Israel (2002). "Main Developments." Bank of Israel Annual Report 2001, Chapter 1.
Bank of Israel (2003). "Monetary Policy, Inflation and Prices." Bank of Israel Annual Report 2002, Chapter 2.
Bank of Israel (2026). "Report on the Bank of Israel's Discussions Prior to Deciding on the Interest Rate." 15 September 2026.
Clarida, Richard H. (2021). "The Federal Reserve's New Framework: Context and Consequences." Speech, Hoover Institution, 13 January 2021.
Clement, Douglas (2010). "Interview with Robert Hall." The Region, Federal Reserve Bank of Minneapolis, 1 June 2010.
Clement, Douglas (2014). "Interview with Michael Woodford." The Region, Federal Reserve Bank of Minneapolis, September 2014.
Committee for the Prize in Economic Sciences in Memory of Alfred Nobel (2026a). "Microfoundations deliver macro insights." Popular science background, 12 October 2026.
Committee for the Prize in Economic Sciences in Memory of Alfred Nobel (2026b). "Microeconomic Foundations of Macroeconomic Stabilization." Scientific background, 12 October 2026.
Federal Open Market Committee (2012a). "Transcript of the Meeting of the Federal Open Market Committee, September 12-13, 2012."
Hall, Robert E. (1967). "Essays on the Theory of Wealth." PhD dissertation, Massachusetts Institute of Technology.
Hall, Robert E. (1976). "Notes on the Current State of Empirical Macroeconomics." Mimeo, June 1976.
Hall, Robert E. (1978). "Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence." Journal of Political Economy 86(6), 971-987.
Hall, Robert E. & Frederic S. Mishkin (1980). "The Sensitivity of Consumption to Transitory Income: Estimates from Panel Data on Households." NBER Working Paper 505. Published in Econometrica 50(2), 1982, 461-481.
Mankiw, N. Gregory & Ricardo Reis (2017). "Friedman's Presidential Address in the Evolution of Macroeconomic Thought." NBER Working Paper 24043. Published in Journal of Economic Perspectives 32(1), 2018, 81-96.
Poole, William (2005). "After Greenspan: Whither Fed Policy?" Remarks, Western Economic Association International Conference, San Francisco, 6 July 2005.
Powell, Jerome H. (2025). "Monetary Policy and the Fed's Framework Review." Speech, Jackson Hole, 22 August 2025.
Royal Swedish Academy of Sciences (1976). "The Prize in Economics 1976 – Press release." 14 October 1976.
Royal Swedish Academy of Sciences (2026). "The Prize in Economic Sciences 2026: Press release." 12 October 2026.
Woodford, Michael (2005). "Central-Bank Communication and Policy Effectiveness." NBER Working Paper 11898.
Woodford, Michael (2009). "Convergence in Macroeconomics: Elements of the New Synthesis." American Economic Journal: Macroeconomics 1(1), 267-279.
Woodford, Michael (2012). "Methods of Policy Accommodation at the Interest-Rate Lower Bound." Jackson Hole Economic Policy Symposium, Federal Reserve Bank of Kansas City.
- אני לא ממציא את זה! זה הניסוח של ועדת הפרס, לא שלי. אפילו בערך הוויקיפדיה של קאלבו מצוין שהוא הכלכלן היחיד שיש פיה שנקראת על שמו. ↩︎
- ביום רביעי ימלאו חמישים שנה לפרס הנובל של פרידמן, שניתן לו "על הישגיו בתחומי ניתוח הצריכה, ההיסטוריה והתיאוריה המוניטרית, ועל הדגמת המורכבות של מדיניות הייצוב". מהרשימה של פרידמן, הפרס של השנה משאיר את הצריכה ומוותר על הכסף. ↩︎
- לפשרה כולה קראו כלכלנים "הסינתזה הניאו-קלאסית החדשה". ↩︎
דווקא אהבתי אתה הבדיחה של ברננקי, חוצמיזה, מעולה כמו תמיד
תודה יוסי.
עוד פוסט נהדר. תודה שאתה מנגיש את העולם הזה בצורה כל כך ברורה ומעניינת.
❤️