בבורסה משתלם להיות ראשון. לפעמים היתרון ברור: אתם יודעים משהו שאחרים עדיין לא יודעים, כמו דוח רבעוני גרוע שעוד לא פורסם, עסקת מיזוג שטרם הוכרזה, או אירוע שמשנה את שוויו של נכס לפני שהשוק הספיק לעכל אותו.
אבל לא תמיד צריך לדעת משהו סודי או לגלות תובנה שהשוק עוד לא הגיע אליה. לפעמים המידע כבר נמצא בחוץ, והמרוץ הוא מי יביא אותו ראשון אל השוק. ברגע שמחיר משתנה במקום אחד, עושי שוק וחברות מסחר בתדירות גבוהה ממהרים לבטל פקודות ישנות, לעדכן מחירים ולהגיש פקודות חדשות. מי שמגיע ראשון עשוי להספיק לסחור מול מחיר שכבר התיישן, רגע לפני שבעל הפקודה מצליח לעדכן אותו.
המהירות הזאת טובה, במידה מסוימת, לכולנו. אם שוק אחד כבר יודע שהמחיר הוא 102 ושוק אחר עדיין נסחר ב-100, טוב שמישהו יסגור את הפער ורצוי במהירות. השאלה המעניינת היא מה קורה כשהראשון מקדים את השני לא בשעה או בשנייה, אלא בכמה מיקרושניות. גם יתרון זעיר כזה יכול להכריע מי ירוויח מהעסקה, ולכן יש תמריץ להשקיע סכומי עתק בסיבים אופטיים, אנטנות, שרתים וחיבורי תקשורת שכל מטרתם לקצר עוד קצת את הדרך אל הבורסה.
מתי עוד קצת מהירות באמת משפרת את השוק, ומתי היא בעיקר קובעת מי יזכה בפרס? כדי להתחיל לענות, נבקר בבורדו שבצרפת, בקיץ 1836, כשהמרוץ עוד נמדד בזמן שאדם היה מסוגל להרגיש.
בבורדו מחכים למחיר בדואר
פייר רנו יושב בחדר שכור בבורדו, ליד חלון שפונה אל מגדל הטלגרף של העיר, ובוחן אותו במשקפת. כבר שנתיים שזו העבודה שלו.
בראש המגדל ניצבות זרועות עץ ענקיות שאליהן מחוברים חבלים שנמתחים ומשתחררים. הזרועות נעות בין תנוחות שונות, וכל תנוחה מייצגת סימן שמועבר מתחנה לתחנה לאורך רשת הטלגרף של ממשלת צרפת. ההודעות מוצפנות, ולרנו אין את ספר הצפנים. זה בסדר, יש לו משקפת.
כמעט שתים עשרה שנה עבד רנו כמפעיל טלגרף בליון, עבודה שבמהלכה הוא היה מסתכל במשקפת על המגדל השכן, מזהה את הסימן ומעתיק אותו הלאה. עכשיו הוא רק מסתכל, ומחכה לטעות. כשהטעות מופיעה במגדל, רנו מוריד את המשקפת, יורד למטה ופוגש את מי שמשלמים לו, התאומים פרנסואה ולואי בלאן, בני 29, בנקאים מבורדו. כתב האישום יקרא להם אחר כך "מהמרים בבורסה".
הוא מוסר להם מילה אחת בלבד: "עלתה" או "ירדה". האחים הולכים לבורסה, קונים או מוכרים, ומחכים. רק מאוחר יותר מגיע הדואר מפריז ומספר לשאר הסוחרים בבורדו איך נסגר המסחר בבורסה בפריז.
הנכס הפיננסי המרכזי של צרפת במאה התשע-עשרה היה הרֶנטה (rente), אגרת החוב של המדינה שהתחייבה לשלם לנצח שלושה או חמישה פרנקים על כל מאה פרנק ערך נקוב. מחיר הרנטה עלה כשצרפת נראתה יציבה, וצנח כשהייתה מלחמה, מהפכה או שמועה. עיקר המסחר התבצע בבורסת פריז, ושער הסגירה של הרנטה בפריז היה המספר הפיננסי החשוב ביותר במדינה.
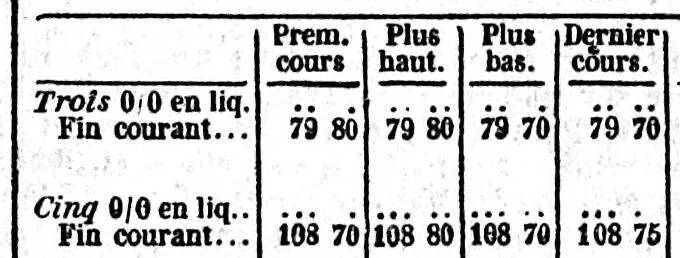
גם בבורדו, עיר הסוחרים הגדולה של הדרום-מערב, סחרו ברנטות. סוחר בבורדו שידע את שער פריז לפני שכניו לא היה צריך לנתח את תקציב הממשלה, כי הוא סחר מול אנשים שעדיין חיים בעבר. אם הרנטה נסחרת בבורדו ב-100 והסוחר יודע שבפריז היא כבר ב-102, הוא יכול לקנות בידיעה שהמחיר בבורדו יזנק ברגע שהשוק ילמד על החדשות בפריז. אנחנו יודעים שסוחרים התאמצו להשיג את המידע הזה לפני כולם. היו סוחרים שהחזיקו שליחים ויוני דואר, ואפילו פעלה שרשרת חשאית של טחנות רוח, שהעבירו את הסימן מטחנה לטחנה לפי פתיחה וסגירה של חלונות. אבל רשת המידע המהירה באמת הייתה מחוץ לתחום.
הרשת הזאת הייתה הטלגרף האופטי של קלוד שאפ (Chappe). דמיינו שרשרת מגדלים מפריז לבורדו, במרווחים של שבעה או שמונה קילומטרים, על כל מגדל תורן עם שתי זרועות עץ, ובתוכו מפעיל עם משקפת שמעתיק את מצב הזרועות מהמגדל השכן. מכתב עשה את הדרך לבורדו ביומיים. הטלגרף של שאפ העביר ידיעות תוך שעות. המדינה, שבנתה אותו לצרכי מלחמה, שמרה את השימוש בו לעצמה. שום תנועה מסחרית, שום שירות לציבור. ספרי הצפנים ישבו רק בקצוות ובתחנות מרכזיות, ומפעיל בדרך לא ידע מה הוא משדר.
מחלקת האינפוגרפיקה של הבלוג הכינה את הסרטון הקצרצר הזה עבור הקורא הסקרן, שרוצה להבין איך הטלגרף האופטי של שאפ עובד:
האחים בלאן מחביאים ביט של מידע בתוך רשת הטלגרף הממשלתית
האחים בלאן מצאו קיצור דרך שעקף את השליחים ויוני הדואר. שותף בפריז צפה בסגירת הבורסה ושלח לטור (Tours) חבילה בדואר הרגיל. החפץ שנשלח בחבילה סימן אם הרנטה עלתה או ירדה. החבילה לא הייתה צריכה להגיע עד לבורדו, היא נסעה רק עד המקום שבו אפשר היה להכניס את המידע לרשת הטלגרף.
בתחנת הטלגרף בטור עבד מפעיל שקיבל שוחד מהאחים כדי להחדיר להודעה ממשלתית סימן שגוי אחד, שמסר את הכיוון של השוק בפריז, ומיד אחר כך להעביר "תיקון". התיקון הוא סימן מיוחד שפועל כמו "Backspace" על המקלדת, ואומר לתחנות ההמשך להתעלם מהסימן הקודם. תחנות הביניים העתיקו את שני השידורים בלי לדעת מה הם אומרים, ובקצה התקבלה הודעה ממשלתית תקינה, שהסימן השגוי נמחק ממנה. אבל בבורדו ישב רנו עם המשקפת וראה גם את הסימן שנמחק.
כך הצליחו האחים בלאן להביא את מחיר פריז לבורדו לפני המתחרים.
העסק פעל במשך כשנתיים, עד שנחשף ב-1836. האחים הועמדו לדין, ובבית המשפט לא הכחישו את המעשה. "לא גזלנו מאף אחד", אמר לואי בלאן לשופט, "רק נלחמנו ביריבים שלנו בנשק שווה". לדבריו, לכל ספקולנט שמולם היה מידע חשאי משלו, דרך שליחים, טחנות רוח ופנסים. סעיפי השוחד בחוק הצרפתי חלו על פקיד שמקבל תשלום כדי לבצע מעשה במסגרת תפקידו. העברת מסר פרטי לא הייתה חלק מתפקידו. אז העובדות אמנם הוכחו, אבל החוק הקיים לא התאים להן. האחים יצאו בלי עונש פלילי של ממש, והממשלה סגרה אחר כך את הפרצה בחוק.1
300 מיליון דולר בשביל שלוש מילישניות
בשנת 2010 סיימה חברת Spread Networks להניח קו סיב אופטי כמעט ישר בין בורסת החוזים העתידיים בשיקגו לבורסות המניות בניו ג'רזי, בעלות מוערכת של כ-300 מיליון דולר. מה שהכסף הגדול הזה קנה זה שלוש מילישניות. החברה התפארה בכך שזמן השליחה והקבלה בין שתי הערים הצטמצם מ-16 ל-13 מילישניות.2 לשם השוואה, מצמוץ העיניים שלכם נמשך מאות מילישניות.
המטרה של הסיב זהה למטרה של הטלגרף האופטי, להביא מידע שכבר ידוע בשוק אחד לשוק אחר לפני המתחרים.
נניח שמחיר ES, החוזה העתידי על מדד S&P 500, קפץ בשיקגו. SPY, קרן הסל שעוקבת אחרי אותו מדד, עדיין מוצעת למכירה בניו ג'רזי במחיר שכבר נעשה זול מדי. המידע מגיע לניו ג'רזי. מי שהצעת המכירה שלו נמצאת בספר הפקודות שולח מיד הוראה לבטל אותה. באותו רגע חברות מסחר אחרות שולחות פקודות לקנות ממנו, במחיר הישן. עכשיו מתחיל למעשה מרוץ אחר, שהוא לא על מי יקבל את המידע ראשון, אלא על איזו הודעה תעובד ראשונה בבורסה. אם הביטול ראשון, ההצעה נעלמת. אם פקודת הקנייה ראשונה, מישהו קונה במחיר שכבר התיישן.
זו התובנה של המאמר היפיפה של Budish, Cramton ו-Shim מ-2015. בבורסה רציפה פקודות מעובדות בזו אחר זו, ולכן גם אם כולם ראו את אותו מידע באותו רגע, מישהו עדיין חייב להיות ראשון. במובן הזה הבורסה הופכת מידע ציבורי וסימטרי (פחות או יותר) למשהו שמתנהג, לרגע, כמו יתרון מידע פרטי ומאפשר לאחד הסוחרים לפעול במחיר הישן לפני שבעל הפקודה מצליח לבטל אותה.
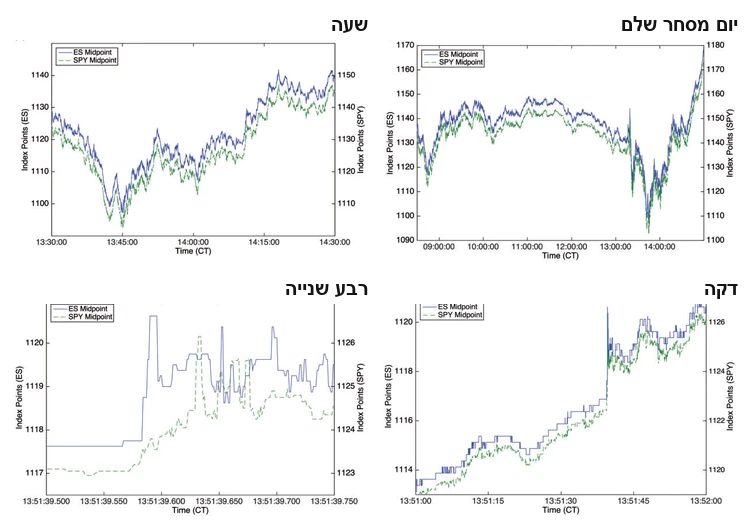
הנתונים שלהם מראים את זה יפה. מחירי ES ו-SPY נעים כמעט יחד בקנה מידה של יום, שעה או דקה, אבל כשמתקרבים למילישניות המתאם מתפרק ונפתחות הזדמנויות ארביטראז' מכני קצרות. אלו הזדמנויות שנובעות ממבנה השוק, ולא מגילוי תמחור שגוי, כמו שלמדנו במבוא להשקעות א'.
למה זה צריך לעניין אותנו, המשקיעים הקטנים שלא מחזיקים פקודות פתוחות בבורסות? מכיוון שלרוב אנחנו נמצא את עצמנו סוחרים מול עושי שוק, גופים מסחריים גדולים שמוכנים בכל רגע לקנות או למכור מניות וקרנות סל ומספקים נזילות. ההבדל בין המחיר שבו הם מציעים לקנות מאיתנו את המניה (הנמוך יותר) ובין המחיר שבו הם מציעים למכור לנו אותה (הגבוה יותר) נקרא מרווח ה-Bid-Ask. המרווח הזה הוא הרווח שלהם, ובשווקים נזילים וטובים אנחנו רוצים שהמרווח הזה יהיה קטן ככל הניתן. ככל שעושי השוק מתמודדים עם סיכונים גדולים יותר, המרווח נוטה לגדול.
עצם התפקיד של עושי השוק הופך אותם למטרה של חברות המסחר בתדירות גבוהה. בכל פעם שהמחיר זז בשוק מסוים, נוצר מרוץ בין עושי השוק ובין החברות האלה כדי להגיע לבורסה השנייה. עושי השוק רוצים לעדכן את הפקודות שלהם, החברות רוצות לסחור מול הפקודה הלא מעודכנת ולהרוויח. כדי להגן על עצמם בתחרות הזאת, עושי השוק נאלצים להגדיל את המרווח, כך שלא כל תנועה קטנה תחשוף אותם לסיכון. וזה יכול להתגלגל אלינו בתור משקיעים קטנים, כי כשאנחנו נגיע לקנות או למכור מהם, נקבל מחירים פחות טובים. המשקיעים הם אלה שמשלמים בסופו של דבר על המרוצים האלה, בנזילות גרועה יותר.
אפשר לנטרל את המרוץ… אם נעצור לרגע את זרימת הזמן
ההצעה של Budish ושות', עוד מהמאמר ב-2015, הייתה די רדיקלית. הם מציעים שבורסות יפסיקו להתנהל בשיטת זמן רציף, ויעברו לזמן בדיד. ובשפה של בני אדם, הם מציעים שבמקום לבצע כל פקודה ברגע שהיא מגיעה, הבורסה תאסוף פקודות במשך פרק זמן קצר (הם מציעים עשירית שנייה), ואז תחבר בין כולן בבת אחת, במחיר אחד, כאילו הגיעו כולן באותו רגע. אחר כך שוב, אוספים עשירית שנייה, מחברים ומבצעים. כמו מכרז, שמתרחש עשר פעמים בשנייה. הם קוראים לשיטה הזו Frequent Batch Auctions.
בתוך עשירית השנייה הזו, כולם שווים. מי שהגיע חמש מיקרושניות לפני מישהו אחר לא מקבל על זה כלום. אם שניים רוצים את אותה הצעה ישנה, הם לא מתחרים על מי מהיר יותר. הם מתחרים על מי מוכן לשלם יותר.
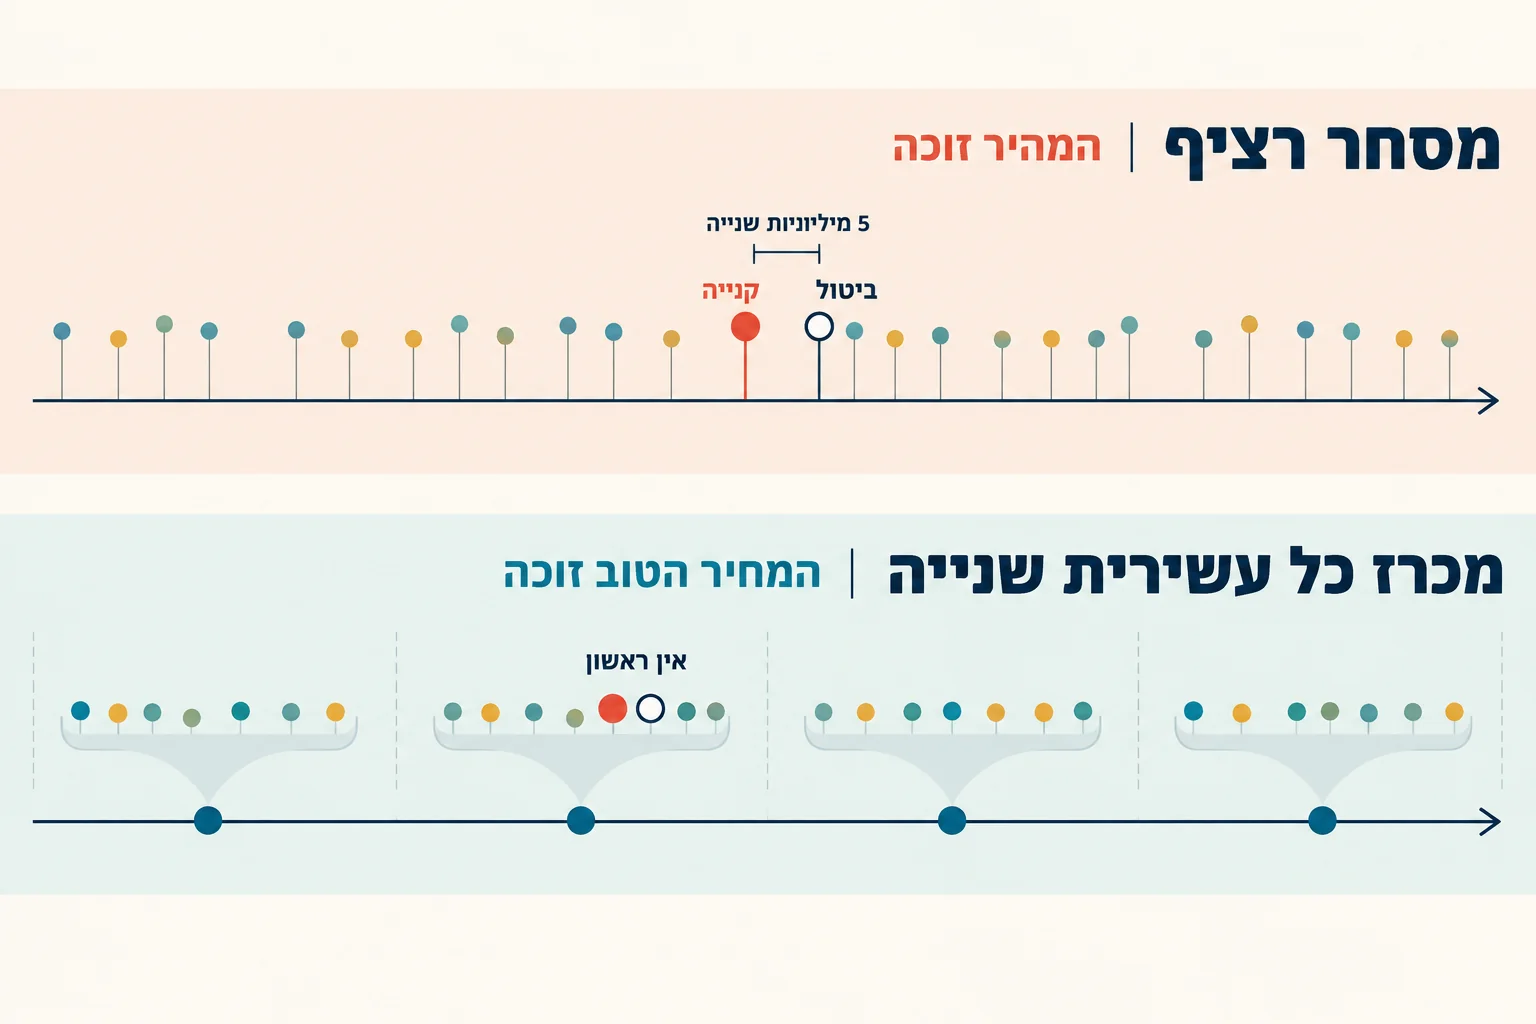
מי שקצת בקיא במכניקה של הבורסה כבר מכיר את המנגנון הזה, בערך. כמעט כל בורסה בעולם פותחת את יום המסחר במכרז כזה וסוגרת אותו במכרז כזה. אוספים פקודות במשך כמה דקות, מוצאים את המחיר שבו אפשר לסחור בהכי הרבה מניות, ואז מבצעים את הכול בבת אחת. ההצעה של החוקרים היא לעשות את זה עשר פעמים בשנייה, במקום פעמיים ביום. הבורסה לא מאטה, היא רק מחליטה מחדש מה נחשב "בו-זמנית". זה אומר שיתרונות מהירות זעירים הופכים לרוב לחסרי ערך, וכך נהרס חלק ניכר מהתמריץ לגלח עוד כמה מיקרושניות מזמן השליחה והקבלה.
אז יש פה טריידאוף. בשוק רציף מקבלים ביצוע מיידי, עם עלויות של מרוץ חימוש ושל עושי שוק שחוששים להידפק. בשוק בדיד עם מכרזים מחכים עד עשירית השנייה, אבל העלויות האלה מצטמצמות דרמטית. עבור רוב בני האדם וגם עבור המשקיעים המוסדיים, המתנה של עשירית השנייה נשמעת שולית. גם עבור סחבק, כשהוא קרא לראשונה את המאמר הזה. אבל רגע לפני שנסכם שמצאנו את תצורת השוק האופטימלית ושהעולם צריך רק ליישר קו, בואו נבחן את טאיוואן.
הניסוי הטאיוואני
כמעט כל הבורסות הגדולות בעולם עברו מזמן למסחר רציף. כלכלנים היו שמחים לקחת את נאסד"ק, להעביר אותה לכמה חודשים למכרזים כל עשירית שנייה, ואז להחזיר אותה ולבדוק מה קרה. באופן כללי, כלכלנים היו שמחים לשבש לכם את החיים, ולשמחתנו הצהרת הלסינקי אוסרת עליהם. לכן במשך שנים הוויכוח סביב ההצעה של Budish היה ויכוח בין מודלים. ואז הגיעה טאיוואן.
עד 2020 הבורסה של טאיוואן הייתה חריגה כמעט יחידה בעולם המפותח. בזמן שבניו יורק, בלונדון ובטוקיו פקודות בוצעו אחת אחרי השנייה, הבורסה בטאיוואן אספה פקודות במשך חמש שניות, ערכה מכרז וקבעה מחיר אחד. חמש שניות הן נצח לעומת עשירית השנייה של Budish ושות', אבל המנגנון דומה. ב-23 במרץ 2020 טאיוואן ביטלה את המכרזים ועברה למסחר רציף, ככל הגויים. זה כמעט הניסוי שרצינו, רק הפוך, אז נקרא את התוצאות בעמידת ראש: אם Budish צודק, אחרי המעבר אמור להופיע בדיוק מה שהמכרז מנע.
הסתייגות אחת לפני התוצאות. ה-23 במרץ 2020 הוא גם היום שבו מדד S&P 500 נגע בתחתית של משבר הקורונה, וזה לא השבוע האידיאלי להחליף מנגנון מסחר ולמדוד בנחת מה קרה. החוקרים שבדקו את המעבר מתמודדים עם הבעיה בהשוואה למניות דומות בקוריאה ובהונג קונג, שעברו את אותו מרץ בלי להחליף שיטה. ההשוואה מנקה מהרעש, אבל לדעתי אי אפשר למחוק לגמרי את העובדה שהניסוי הטבעי הכי טוב שיש לנו על מבנה הבורסה התחיל פחות או יותר ביום שבו הכלכלה העולמית עלתה באש.
Ivan Indriawan, Roberto Pascual ו-Andriy Shkilko בדקו את מאה המניות הגדולות בטאיוואן לפני המעבר ואחריו. מדד ה-adverse selection שלהם (בקירוב, כמה המחיר זז נגד מי שסיפק את הנזילות מיד אחרי העסקה, או "בכמה נדפק עושה השוק") גדל בכ-34 אחוזים. העלות הכוללת של ביצוע עסקה עלתה בכחמישה אחוזים, וכל העלייה התרכזה בחמישים המניות הפעילות ביותר. הם מצאו גם את טביעת האצבע של המרוץ עצמו. אחרי המעבר לרציף, בכל פעם שמחיר החוזה העתידי על המדד זז, נרשמה כ-25 מילישניות אחר כך קפיצה בעסקאות באותו כיוון בקרנות הסל. תחת שיטת המכרזים הקפיצה הזאת לא הייתה קיימת. זה ממש ה-ES וה-SPY שלנו, רק בגרסת טאיפיי.
אבל המעבר למסחר רציף גם פתר בעיות אמיתיות. חמש שניות הן המון זמן. לפי מחקר מ-2018, אפילו במניות הגדולות בבורסה, 63 אחוזים מהמכרזים של חמש שניות הסתיימו בלי אף עסקה. ומי שרצה לקנות מניה אחת ולמכור מיד מניה קשורה כדי לגדר את עצמו (קנה מניה של באבל טי, מכור בחסר מניה של יצרנית טפיוקה), שלח פקודה וחיכה, בזמן שהמחיר בעולם המשיך לזוז. מחקר מקביל שערכו Yi-Tsung Lee, Roberto Riccò ו-Kai Wang בדק כמעט 380 מניות טאיוואניות מול מניות דומות בהונג קונג, ומצא שמחזורי המסחר במניות הבינוניות והקטנות עלו ב-23 עד 38 אחוזים אחרי המעבר, ושכמה מדדים של יעילות התמחור השתפרו. המניות האלה גם הניבו תשואה עודפת אחרי המעבר, ומכאן המסקנה של החוקרים שמשקיעים דווקא מעריכים מסחר רציף.
אז מה העולם למד מטאיוואן? אני חושב ששני דברים. ראשית, הבעיה ש-Budish ושות' תיארו היא אמיתית. יש לפחות מחקר אחד שרואה שהמרוץ אל הפקודות הישנות הופיע ברגע שהמכרזים בוטלו, ושהמסחר במניות הגדולות התייקר.3 שנית, שיטת מכרזים אמיתית מעולם לא נוסתה, לפחות לא במינון ש-Budish ושות' הציעו. חמש שניות הן פי חמישים מעשירית השנייה, והן ארוכות מספיק כדי ליצור בעיות משל עצמן. מכרז של עשירית שנייה כשוק ראשי לא הפעילה עד היום אף בורסה.4
למה שהבורסה תרצה לעצור את המרוץ?
נשארה שאלה מתבקשת. אם מסחר רציף יוצר מרוץ יקר על מיקרושניות, ואפשר לצמצם אותו בשינוי קטן יחסית בכללי המשחק, למה אף אחת מהבורסות הגדולות לא מנסה? במאמר מאוחר יותר Budish, Robin Lee ו-John Shim מציעים תשובה קצת פרובוקטיבית: הבורסות עצמן מרוויחות מהמרוץ.
בגדול, בורסה מוכרת שני מוצרים. הראשון הוא המסחר עצמו, וכאן התחרות אכזרית. אם יקר מדי לבצע עסקה בנאסד"ק, שולחים אותה ל-NYSE או ל-Cboe (הבורסה בשיקגו), ולכן עמלות המסחר נשחקו כמעט לאפס. ב-2025 נשארו ל-Cboe, אחרי כל ההחזרים והעלויות, סנט וחצי על כל מאה מניות שנסחרו בבורסות שלה בארה"ב.
המוצר השני הוא מהירות, ומה שיפה זה שכאן דווקא אין תחרות בכלל. אם אתם רוצים להיות מהירים בנאסד"ק, שרת המחשבים שלכם צריך לשבת בנאסד"ק. השרת ב-NYSE לא יעזור לכם. היחידה שיכולה להשכיר לכם מקום בחדר המחשבים של הנאסד"ק עם חיבור מהיר ופיד ישיר של נתוני המסחר היא, ובכן, הנאסד"ק. כל בורסה מתחרה בכל האחרות על העסקאות, אבל היא מונופול מקומי על הגישה המהירה אל עצמה.
לפי האומדן של החוקרים, שלוש קבוצות הבורסות הגדולות בארה"ב הכניסו ב-2015 בין 675 ל-790 מיליון דולר בשנה ממכירת מהירות. המספרים כבר בני עשור, אז פתחתי את הדוח השנתי של Cboe ל-2025, היחידה מבין הגדולות שמפרטת מספיק כדי לבדוק. פעילות המניות שלה בצפון אמריקה הכניסה 144 מיליון דולר מדמי גישה וחיבור (access and capacity fees) ועוד 130 מיליון דולר ממכירת נתוני מסחר. מביצוע העסקאות עצמן נשארו לה כ-120 מיליון דולר. דמי הגישה והנתונים היו יחד 67 אחוזים מההכנסות נטו של הפעילות, בדיוק כמו ב-2020. לא כל דולר בשתי השורות האלה הוא מהירות, כן? דמי הגישה כוללים גם חיבורים רגילים, והנתונים כוללים גם את חלקה של Cboe בפיד הציבורי האיטי. אבל אני מקווה שסדר הגודל ברור לקורא. בעסקי המניות, Cboe מכניסה מחיבור לקוחות לבורסה יותר ממה שהיא מכניסה מביצוע העסקאות שלהם.
עכשיו נניח שבורסה אחת עוברת למכרזים. בשלב הראשון, לפי המודל של Budish, Lee ו-Shim, היא דווקא תצליח. הסוחרים יחסכו את עלות המרוץ, יעבירו אליה עסקאות, והיא תוכל לגבות על כך עמלה. אבל בשלב השני המתחרות יעתיקו ממנה. ברגע שכמה בורסות מציעות מכרזים, הן שוב מתחרות זו בזו על העמלות עד שלא נשאר מהן כלום, ועכשיו גם אין להן מהירות למכור.
בסוף אף אחת מהן לא מרוויחה, וכולן במצב גרוע יותר מהיום. כל בורסה יודעת את זה מראש: אם תעבור, יעתיקו אותה, והרווח הזמני קטן מהכנסות המהירות שתאבד. אז כולן נשארות במסחר רציף. לכן החוקרים אפילו מציעים לתת לבורסה שמאמצת את המנגנון תקופת בלעדיות קצרה, כדי שיהיה למישהו לפחות כדאי לנסות.
זה מוזר בעיני. התחלנו את הסיפור עם האחים בלאן ב-1836 שנאלצו לשחד ולהחביא מידע בתוך רשת הטלגרף הממשלתית כדי להשיג יתרון על אחרים. היום, לא צריך לשחד אף אחד. אם אתם רוצים שרת קרוב יותר לבורסה, חיבור מהיר יותר או פיד מהיר יותר, הבורסה תשמח למכור לכם אותם. וזה לב העניין בעצם – המהירות היא לא רק תוצר לוואי של התחרות בבורסה, אלא היא בהדרגה הפכה בעצמה למוצר שהבורסה מוכרת.
וזה גם כנראה מסביר למה, יותר מעשור אחרי המאמר של Budish ושות', הרעיון שלהם עדיין נשאר בעיקר על הנייר.
הדרך הבטוחה לא לפספס את הפוסט הבא היא להירשם כאן. כשעולה פוסט חדש, אתם מקבלים מייל. לא עולה, לא מקבלים כלום. בלי דילים, בלי "תוכן בלעדי", בלי סדרת מיילים אוטומטית.
(משתמשי Gmail: אם המייל הראשון נחת בתיבת ה-Promotions המבאסת, גררו אותו ל-Primary פעם אחת וזה מסתדר.)
ביבליוגרפיה:
Budish, Eric, Peter Cramton & John Shim (2015). "The High-Frequency Trading Arms Race: Frequent Batch Auctions as a Market Design Response." Quarterly Journal of Economics 130(4), 1547-1621.
Budish, Eric, Robin S. Lee & John J. Shim (2024). "A Theory of Stock Exchange Competition and Innovation: Will the Market Fix the Market?" Journal of Political Economy 132(4), 1209-1246.
Cboe Global Markets, Inc. (2026). "Annual Report on Form 10-K for the Fiscal Year Ended December 31, 2025." U.S. Securities and Exchange Commission.
Du Camp, Maxime (1867). "Le Télégraphe et l'administration télégraphique." Revue des Deux Mondes, 2e période, tome 68, 457-497.
ESMA (2019). "Final Report: Call for Evidence on Periodic Auctions for Equity Instruments." ESMA70-156-1035, 11 June 2019.
Gazette des Tribunaux (1837). "Cour d'assises d'Indre-et-Loire (Tours): Affaire des télégraphes." No. 3590, 13-14 March 1837.
Indriawan, Ivan, Roberto Pascual & Andriy Shkilko (2026). "On the Effects of Continuous Trading." Working paper, SSRN 3707154, revised February 2026.
Journal des débats politiques et littéraires (1836). "25 August 1836, p. 4." Gallica, Bibliothèque nationale de France.
Lee, Yi-Tsung, Roberto Riccò & Kai Wang (2026). "Frequent Batch Auctions vs. Continuous Trading: Evidence from Taiwan." Journal of Financial Markets, 101082.
RetroNews (2018). "« L'Affaire des télégraphes », ou la première cyber-attaque de l'Histoire." Écho de presse, 10 October 2018.
Twu, Mia & Jianxin Wang (2018). "Call Auction Frequency and Market Quality: Evidence from the Taiwan Stock Exchange." Journal of Asian Economics 57, 53-62.
- פרנסואה בלאן עוד יעשה קריירה מרשימה יותר מהתרגיל בבורדו: ב-1863 הוא ייקח לידיו את הקזינו של מונקו ויהפוך אותו למוקד שסביבו תצמח מונטה קרלו. ↩︎
- החיסכון מרשים בעיקר מכיוון שלא נותר הרבה פער להתחרות בו. המרחק הגיאוגרפי בקו ישיר הוא 1,145 קילומטר, ומהירות האור היא בקירוב 300,000 קילומטר בשנייה. זאת אומרת שהגבול האבסולוטי לפי איינשטיין (1905) הוא באזור ה-7.6 מילישניות לשליחה וקבלה. ↩︎
- במחקר המקביל, Lee, Riccò ו-Wang לא מצאו בבדיקות שלהם סימנים למרוץ: המרווחים בקרנות הסל הנזילות לא השתנו, ולא נרשם גל של פקודות וביטולים צפופים, מהסוג שמרוץ כזה אמור לייצר. לדעתם ייתכן שמס העסקאות בטאיוואן, 0.1 עד 0.3 אחוז מכל מכירה, מונע את רוב הזדמנויות הארביטראז'. Indriawan ושות' עונים שהבדיקות האלה עקיפות, ושסוחר שסוגר את העסקה באותו יום משלם רק 0.15 אחוז, בזמן שמדרגת המחיר המינימלית בבורסה היא כ-0.2 אחוז. כלומר גם אחרי המס נשאר מה להרוויח. ↩︎
- באירופה פועלים מכרזים תקופתיים שנמשכים בממוצע כעשירית שנייה, בדיוק המינון של Budish ושות'. אבל הם תוספת קטנה לשוק הרציף, כ-1.7 אחוזים מהמסחר לפי הדוח של הרגולטור האירופי מ-2019, והמחיר בהם חייב להישאר בין מחיר הקנייה למחיר המכירה של השוק הרציף. כלומר הם נשענים על המחיר של השוק הרציף, והרגולטור עצמו הטיל ספק אם הם קובעים מחיר בכלל. ↩︎